Crédit professionnel : dossier solide, garanties réelles et caution personnelle à encadrer
Obtenir un crédit professionnel repose d’abord sur la lecture du risque par la banque.
Obtenir un crédit professionnel repose d’abord sur la lecture du risque par la banque. Elle veut savoir si le projet peut rembourser le prêt, et ce qui protège le prêteur en cas d’incident. Le dossier de financement et les garanties pèsent donc autant que le taux. Bien préparés, ils facilitent l’accord et limitent l’engagement du patrimoine personnel.
Ce que la banque cherche vraiment dans votre dossier
Un dossier de financement professionnel doit montrer la cohérence économique du projet. La banque regarde la capacité de remboursement, le profil du porteur de projet, l’apport personnel, le marché visé et les garanties proposées. Plus l’ensemble est clair, moins le prêteur a besoin de compenser l’incertitude par des sûretés lourdes. La question est traitée à part : « Stock à acheter, stock déjà là ».
Les pièces à réunir avant le rendez-vous bancaire
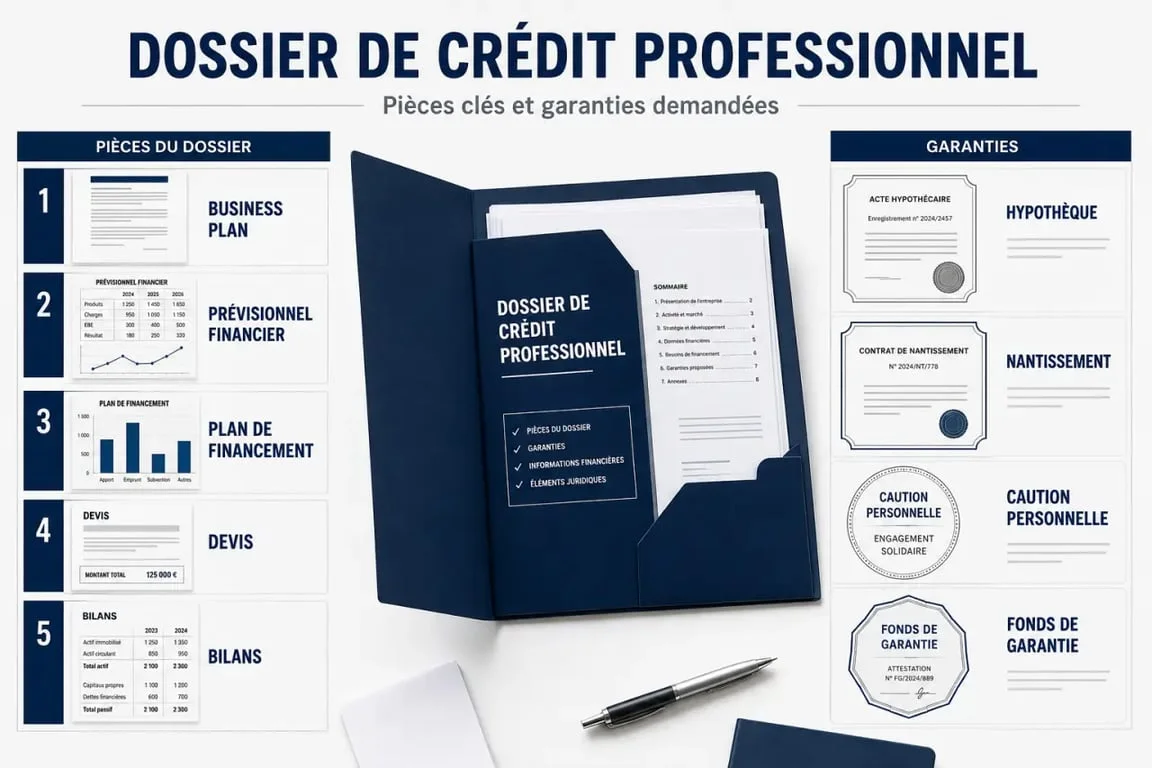
Un dossier complet comprend en principe un business plan, un prévisionnel financier, un plan de financement, les devis ou compromis liés à l’investissement, les statuts ou projets de statuts, les justificatifs d’apport, ainsi que les derniers bilans si l’entreprise existe déjà. Pour une reprise, il faut aussi ajouter les comptes de la cible, l’évaluation du fonds, les éléments sur l’achalandage et les conditions de cession.
La logique d’ensemble compte autant que les documents
La banque ne lit pas seulement des tableaux. Elle vérifie si les hypothèses tiennent ensemble. Un chiffre d’affaires ambitieux doit aller avec une stratégie commerciale crédible, des marges réalistes et une trésorerie suffisante. Le dossier doit couvrir tout le projet sans zone floue : saisonnalité, besoin en fonds de roulement, délais clients, charges sociales, assurance, fiscalité et imprévus.
Garanties réelles, personnelles ou externes : bien distinguer les risques
Une garantie d’emprunt bancaire réduit l’exposition de la banque si l’entreprise ne rembourse pas. Elle n’est pas toujours obligatoire en théorie, mais elle revient très souvent en pratique, surtout quand le montant emprunté est important, l’apport limité ou l’activité encore jeune. Selon le financement, elle peut prendre la forme d’une hypothèque, d’un nantissement, d’un gage ou d’un privilège de prêteur de deniers.
| Type de garantie | Principe | Risque pour le dirigeant | Cas d’usage fréquent |
|---|---|---|---|
| Hypothèque | Garantie prise sur un bien immobilier | Fort si le bien appartient au dirigeant | Achat de locaux, investissement immobilier |
| Privilège de prêteur de deniers | Garantie liée à l’achat d’un bien immobilier déjà existant | Fort si le bien est acheté à crédit | Acquisition immobilière |
| Nantissement | Garantie sur un fonds de commerce, des titres, du matériel ou un contrat | Variable selon le bien nanti | Reprise d’entreprise, financement d’actifs |
| Gage | Sûreté portant sur un bien mobilier | Limité au bien concerné | Matériel, véhicule, équipement |
| Caution personnelle | Engagement du dirigeant à rembourser si l’entreprise ne le fait pas | Élevé, surtout en caution solidaire | Création, TPE, dossier jugé risqué |
| Fonds de garantie ou société de caution mutuelle | Un organisme couvre une partie du risque bancaire | Souvent plus maîtrisé | Création, reprise, développement |
Caution simple ou caution solidaire : la différence est majeure
Avec une caution simple, la banque doit en principe poursuivre d’abord l’emprunteur principal avant de se tourner vers la caution. Avec une caution solidaire, elle peut demander plus directement le paiement à la personne caution, dans les limites prévues par l’acte signé. Il faut donc lire précisément le montant garanti, la durée, les intérêts couverts et les conditions de mise en jeu.
Les garanties que la banque peut demander selon le projet
Le choix des garanties dépend du type d’opération financée. Un crédit destiné à acheter un local ne se sécurise pas comme un prêt de trésorerie, une reprise de fonds de commerce ou l’achat d’une machine. Le niveau de risque perçu reste lié à l’actif financé, à la structure du projet et à l’apport. Pour aller plus loin, voir « Crédit-bail mobilier ou immobilier ».
Création d’entreprise : l’enjeu de la caution personnelle
En création, l’historique financier manque. La banque s’appuie donc fortement sur le profil du créateur, son apport personnel, la cohérence du prévisionnel et les garanties disponibles. La caution personnelle est souvent demandée, mais elle peut être plafonnée, limitée dans le temps ou partiellement remplacée par un organisme de garantie.
Reprise d’entreprise : le nantissement est souvent central
Dans une reprise, la banque peut prendre un nantissement du fonds de commerce ou des titres acquis. Elle examine aussi les trois ans de comptes disponibles, la capacité du repreneur à maintenir l’activité et la dépendance à quelques clients clés. Des dispositifs comme la garantie transmission de Bpifrance, France Active, la Siagi ou certaines sociétés de caution mutuelle peuvent intervenir selon le profil du projet.
Développement : l’actif financé peut servir de support
Pour financer du matériel, un véhicule, un équipement ou un aménagement, la banque peut adosser la garantie à l’actif acheté. Le risque patrimonial est alors souvent plus lisible que dans une caution globale. L’enjeu consiste à éviter que toutes les garanties s’additionnent sans justification. Nantissement, caution personnelle et garantie externe doivent rester proportionnés au risque réel.
Limiter les garanties personnelles sans fragiliser la demande
Réduire une caution personnelle ne veut pas dire refuser toute garantie. Il s’agit plutôt de proposer une architecture plus équilibrée, avec un apport cohérent, une garantie réelle quand elle est logique, et une couverture externe lorsque le projet entre dans les critères d’un organisme.
- Plafonner la caution : demander un montant maximal clairement indiqué, plutôt qu’un engagement trop large.
- Limiter la durée : prévoir une extinction ou une réduction de la caution au fil du remboursement.
- Mobiliser un fonds de garantie : certains dispositifs peuvent couvrir une partie du risque, par exemple 50%, 60%, 65% ou 80% selon les cas et les règles applicables.
- Faire accompagner le projet : Initiative France, Réseau Entreprendre, France Active ou un expert-comptable peuvent renforcer la crédibilité du dossier.
- Comparer plusieurs banques : les exigences varient selon l’établissement, le secteur et la relation bancaire.
Dans certains dossiers de faible montant, par exemple autour de 50 000 euros, l’équilibre entre apport, prévisionnel et accompagnement peut peser fortement dans la négociation. Pour autant, aucun seuil ne garantit automatiquement un prêt professionnel sans caution personnelle. La décision reste liée au risque perçu.
Présenter un dossier qui donne envie de financer
Un bon dossier ne cherche pas à masquer les risques, il les traite. Mentionner un point faible puis expliquer la réponse prévue rassure davantage qu’un prévisionnel trop parfait. La banque apprécie les entrepreneurs capables de piloter leur trésorerie, d’anticiper un retard de chiffre d’affaires et de préserver leur capacité de remboursement. À lire aussi sur ce point : « Découvert autorisé entreprise ».
La check-list utile avant de signer
Avant d’accepter l’offre, vérifiez la nature exacte des garanties, le coût des frais de prise de garantie, les éventuelles inscriptions au greffe du tribunal de commerce, la portée de la caution solidaire et les conditions de mainlevée. Demandez aussi si une contre-garantie externe peut réduire votre engagement personnel.
Le bon réflexe consiste à négocier les garanties en même temps que le taux, la durée et le différé de remboursement. Un crédit professionnel acceptable n’est pas seulement celui qui finance le projet, c’est celui qui laisse à l’entreprise assez d’oxygène pour se développer, sans faire porter au dirigeant un risque patrimonial disproportionné.