Délai de paiement des clients : formule TTC, 360 jours et saisonnalité
Le délai de paiement des clients mesure le temps moyen entre l’émission d’une facture et son encaissement.
Le délai de paiement des clients mesure le temps moyen entre l’émission d’une facture et son encaissement. Cet indicateur aide à savoir si l’entreprise finance trop longtemps ses clients, si les relances fonctionnent et si la trésorerie absorbe bien les décalages de paiement.
Ce que mesure vraiment le délai de paiement des clients
Le délai moyen de paiement des clients, souvent appelé DMP, DSO pour Days Sales Outstanding, ou NJC pour nombre de jours de crédit clients, s’exprime en jours. Il ne mesure pas seulement les retards. Il prend aussi en compte les délais accordés contractuellement, les factures non échues et les blocages liés à des litiges.
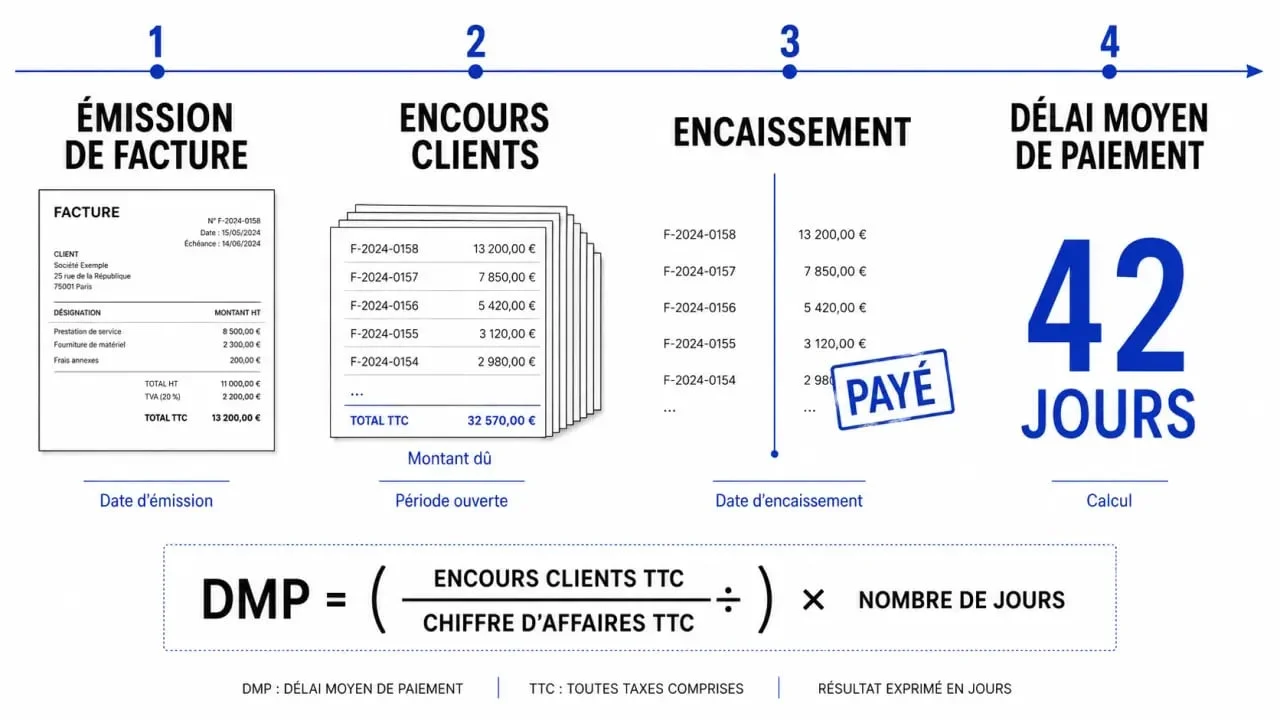
Un DMP de 36 jours signifie que l’entreprise transforme ses ventes en trésorerie en moyenne au bout de 36 jours. Plus ce chiffre monte, plus le poste clients pèse sur le BFR. À l’inverse, un délai très court traduit souvent des conditions de paiement strictes ou une clientèle qui paie rapidement.
Il faut toutefois interpréter cet indicateur avec prudence. Une entreprise qui facture majoritairement à 30 jours fin de mois n’a pas le même niveau “normal” qu’une société payée comptant. Le délai clients doit donc toujours être comparé aux conditions de règlement prévues, au secteur d’activité et au délai de paiement fournisseurs.
La formule comptable pour calculer le délai moyen
La méthode la plus utilisée consiste à rapporter les créances clients au chiffre d’affaires TTC de la période. Sur un exercice, la formule standard est la suivante :
DMP = créances clients TTC / chiffre d’affaires TTC × 360 jours
Le calcul est simple. Les créances clients correspondent aux factures émises, mais pas encore encaissées. En les comparant au chiffre d’affaires TTC, on obtient une durée moyenne d’encaissement en jours. Le TTC compte, car les créances inscrites au bilan incluent généralement la TVA. Sur une période annuelle, on retient souvent 360 jours.
Exemple de calcul sur 360 jours
Une entreprise présente 25 000 € de créances clients TTC en fin d’exercice et a réalisé 125 000 € de chiffre d’affaires TTC. Son délai moyen de paiement clients est donc : 25 000 / 125 000 × 360 = 72 jours. Cela signifie qu’en moyenne, les ventes restent immobilisées 72 jours avant d’être encaissées.
Adapter la période de calcul
Sur une période plus courte, il suffit de remplacer 360 jours par le nombre de jours observés. Pour un mois d’avril de 30 jours, la formule devient : créances clients TTC / chiffre d’affaires TTC du mois × 30. Sur un mois de 31 jours, on utilise 31. Cette approche fonctionne bien pour un tableau de bord mensuel, à condition de comparer des périodes cohérentes.
Choisir la bonne méthode selon l’activité
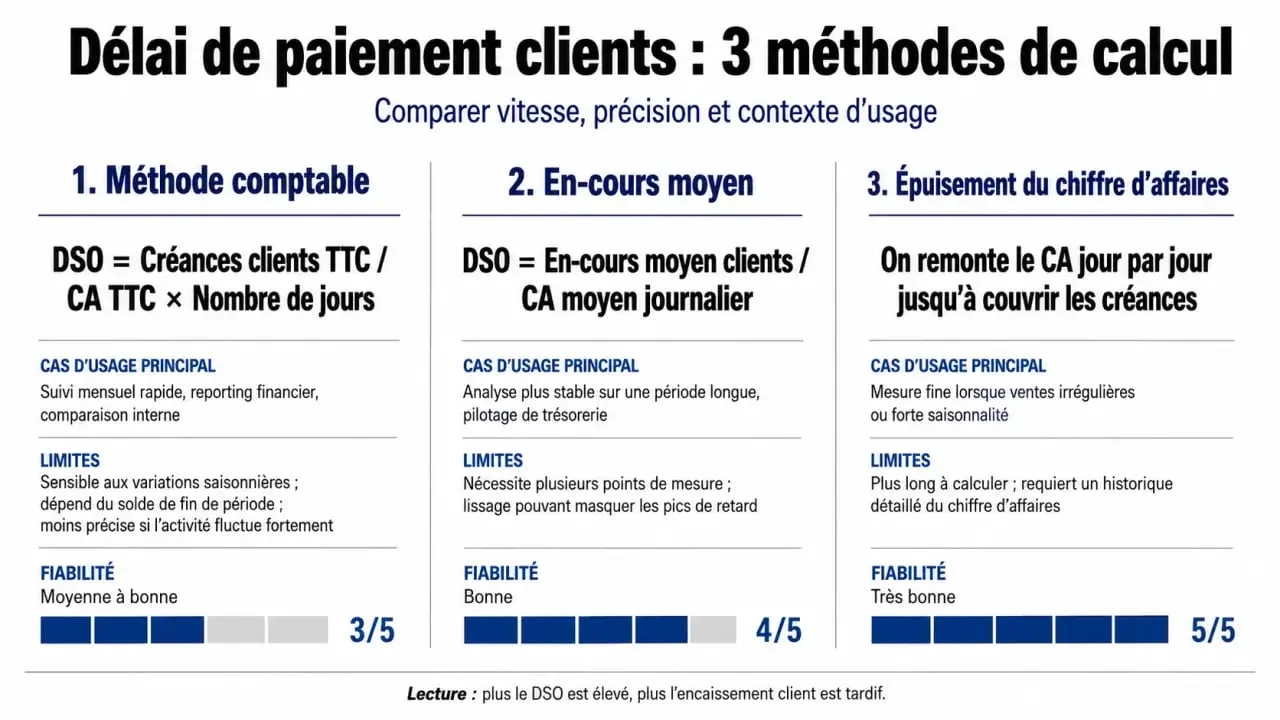
La formule comptable est rapide et parlante, mais elle peut devenir trompeuse lorsque les ventes sont irrégulières. Une activité saisonnière, un gros contrat signé en fin de mois ou une forte progression du chiffre d’affaires peuvent fausser le résultat. Dans ces cas, la méthode comptable donne une image trop lisse.
| Méthode | Principe | À privilégier quand |
|---|---|---|
| Méthode comptable | Créances clients TTC / CA TTC × nombre de jours | L’activité est régulière et le suivi doit rester simple |
| En-cours moyen | Utilisation d’une moyenne d’encours sur la période | Les créances varient fortement d’un mois à l’autre |
| Épuisement du chiffre d’affaires | On remonte les ventes jusqu’à couvrir l’encours client | L’activité est saisonnière ou très irrégulière |
La méthode par épuisement du chiffre d’affaires
La méthode par épuisement, aussi appelée count-back ou roll-back, consiste à partir de l’encours clients à une date donnée, puis à le consommer avec le chiffre d’affaires des périodes précédentes. Elle donne souvent une image plus fidèle lorsque les ventes ne sont pas linéaires.
Concrètement, on compare l’encours à la production des mois précédents jusqu’à ce qu’il soit absorbé. Si l’encours dépasse largement le chiffre d’affaires du dernier mois, puis entame celui du mois précédent, une partie des créances remonte déjà à plusieurs périodes. Cette lecture aide à distinguer un simple effet de calendrier d’un vrai problème de recouvrement.
Interpréter le résultat sans se tromper
Un délai élevé n’est pas automatiquement anormal. Il peut être cohérent si les contrats prévoient des règlements longs et si les fournisseurs accordent eux aussi des délais suffisants. En revanche, il devient préoccupant lorsqu’il dépasse régulièrement les conditions négociées, lorsqu’il progresse mois après mois ou lorsqu’il crée un décalage de trésorerie difficile à financer.
Le bon réflexe consiste à rapprocher le DMP de trois éléments : les échéances contractuelles, la balance âgée et le délai fournisseurs. La balance âgée permet de distinguer les créances non échues, les créances échues depuis peu et les retards plus anciens. Cette lecture évite de traiter de la même façon une facture payable à 60 jours et une facture échue depuis 77 jours.
Le cadre légal doit aussi être intégré. Entre professionnels, le délai de paiement est en principe fixé à 30 jours après réception des marchandises ou exécution de la prestation, sauf accord contraire. Les délais conventionnels ne peuvent généralement pas dépasser 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois. Certaines situations prévoient aussi un délai de 45 jours à compter de la date d’émission de la facture. Ces repères s’inscrivent notamment dans le cadre de la LME du 4 août 2008 et des évolutions du 13 juin 2014.
Réduire le délai clients avec des actions concrètes
Améliorer le délai de paiement des clients commence avant la relance. Des conditions générales de vente claires, une facture envoyée sans retard, des coordonnées bancaires visibles et une validation rapide des litiges réduisent déjà une partie des blocages. Beaucoup de retards viennent moins d’un refus de payer que d’un circuit administratif mal cadré.
- Facturer dès la livraison ou la prestation terminée, sans attendre la fin du mois si ce n’est pas nécessaire.
- Relancer avant l’échéance pour vérifier que la facture est reçue, validée et programmée au paiement.
- Suivre une balance âgée pour prioriser les créances échues et éviter qu’elles deviennent irrécouvrables.
- Traiter les litiges rapidement, car une facture contestée bloque souvent tout le processus d’encaissement.
- Segmenter les clients selon leur comportement, entre bons payeurs, retards récurrents et comptes à risque.
Pour les encours importants ou les clients sensibles, l’assurance-crédit, l’affacturage, le crédit documentaire ou un financement court terme peuvent sécuriser la trésorerie. L’objectif n’est pas seulement de faire baisser un indicateur. Il s’agit aussi de rendre les encaissements plus prévisibles, de piloter le BFR avec moins de tensions et de prendre de meilleures décisions commerciales.