Budget de trésorerie mois par mois : construire un tableau sur 12 mois sans oublier les décalages de paiement
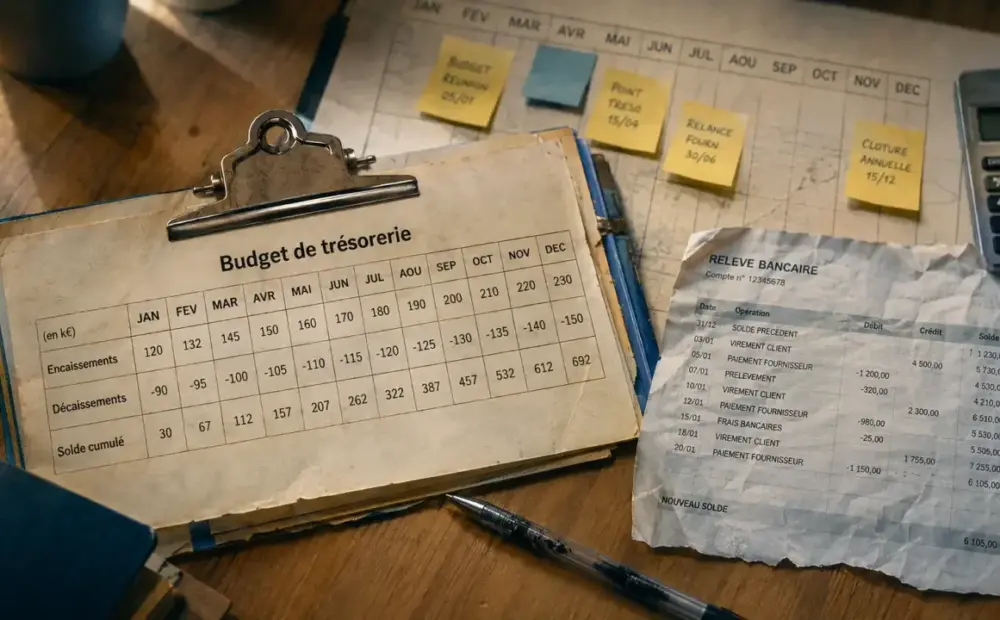
Un budget de trésorerie mois par mois répond à une question simple : l’entreprise disposera-t-elle de cash au bon moment pour payer ses charges, ses fournisseurs, ses impôts et ses investissements ?
Un budget de trésorerie mois par mois répond à une question simple : l’entreprise disposera-t-elle de cash au bon moment pour payer ses charges, ses fournisseurs, ses impôts et ses investissements ? Contrairement à un prévisionnel de chiffre d’affaires, il suit les mouvements réels d’argent et tient compte des délais de paiement comme des décalages bancaires.
Ce que mesure vraiment un budget de trésorerie mensuel
Le budget de trésorerie est un tableau prévisionnel qui projette, sur 12 mois en général, les encaissements et les décaissements attendus. Chaque flux est placé dans le mois où l’argent entre ou sort réellement du compte bancaire, et non dans le mois où la vente ou l’achat est facturé.
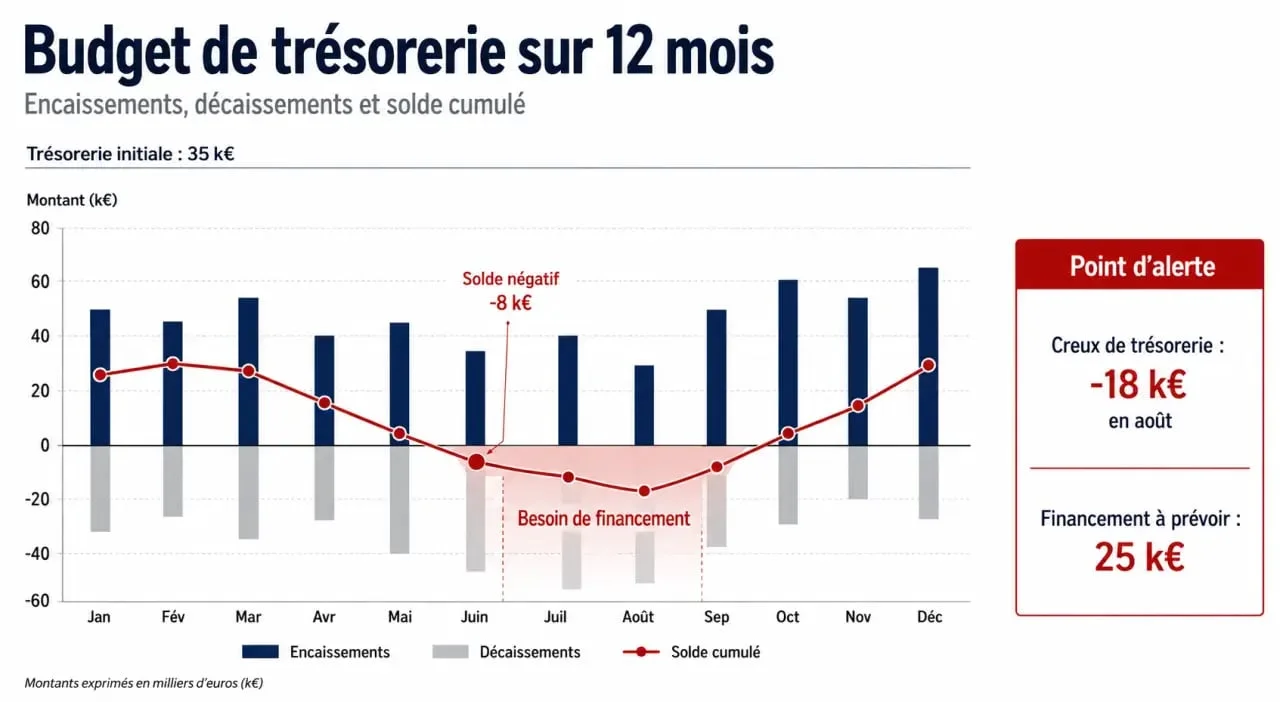
Cette logique le distingue du compte de résultat. Une entreprise peut afficher un bénéfice comptable et manquer de liquidités si ses clients paient tard, si la TVA tombe avant les encaissements ou si un investissement important est réglé comptant. Le budget de trésorerie met donc en évidence la trésorerie disponible, pas seulement la rentabilité.
Budget de trésorerie, BFR et fonds de roulement : le lien à comprendre
Le besoin en fonds de roulement, ou BFR, augmente lorsque l’entreprise finance ses stocks ou attend les règlements clients. Le fonds de roulement représente, lui, les ressources stables disponibles pour couvrir ce cycle. Le budget de trésorerie traduit ces notions dans le temps : il montre à quel mois un décalage devient gênant et à quel moment un financement doit être prévu.
La méthode mois par mois pour construire le tableau
La méthode consiste à partir de la trésorerie initiale, puis à ajouter les encaissements prévus et à retrancher les décaissements prévus pour chaque mois. Le résultat donne un solde mensuel, puis un solde cumulé. C’est ce cumul qui indique si l’entreprise peut tenir sans tension de trésorerie. À lire aussi sur ce point : « Prévision de trésorerie mensuelle ».
- Indiquer la trésorerie de départ : solde bancaire disponible au début de la période.
- Ventiler les encaissements : ventes encaissées, apports, subventions, emprunts, remboursements clients.
- Ventiler les décaissements : achats, salaires, charges sociales, loyers, TVA, impôts, remboursements d’emprunts, investissements.
- Calculer le solde mensuel : encaissements du mois moins décaissements du mois.
- Calculer le solde cumulé : trésorerie initiale plus ou moins les soldes mensuels successifs.
- Comparer au réalisé : rapprocher chaque mois le prévisionnel des mouvements bancaires réels.
La règle essentielle est simple : un client facturé en janvier mais qui paie à 45 jours sera encaissé en février ou mars selon les dates. Un fournisseur payé à 60 jours ne doit pas apparaître au mois de la facture, mais au mois du règlement. C’est cette ventilation qui rend le plan fiable et exploitable.
Les postes à intégrer sans les sous-estimer
Un bon tableau de trésorerie ne se limite pas aux ventes et aux achats. Il doit intégrer tous les flux qui impactent réellement le compte bancaire, y compris ceux qui sont ponctuels ou faciles à oublier. C’est souvent là que les erreurs commencent.
| Encaissements à prévoir | Décaissements à prévoir |
|---|---|
| Règlements clients selon délais de paiement | Achats fournisseurs selon échéances négociées |
| Apports en capital ou compte courant d’associé | Salaires, charges sociales et frais de personnel |
| Emprunts, crédits court terme, subventions | Loyers, assurances, abonnements, frais bancaires |
| Remboursements, avoirs ou cessions d’actifs | TVA, impôt sur les sociétés, investissements, dividendes |
Le cas particulier de la TVA et de l’impôt
La TVA crée souvent un décalage entre activité et trésorerie : elle peut être collectée auprès des clients, puis reversée plus tard, ou au contraire peser sur la trésorerie si les encaissements tardent. L’impôt sur les sociétés peut aussi être anticipé dans le budget, notamment avec ses 4 acomptes trimestriels, exigibles le 15e jour des 3e, 6e, 9e et 12e mois de l’exercice, puis le solde au 15e jour du 4e mois suivant la clôture. Ces échéances doivent figurer au bon mois, sinon le tableau donne une image trompeuse du cash disponible.
Lire les soldes pour anticiper les tensions de cash
Le chiffre le plus important n’est pas seulement le solde du mois, mais le solde cumulé. Un mois déficitaire n’est pas forcément grave si la trésorerie accumulée reste positive. En revanche, un solde cumulé négatif signale un besoin de financement ou un arbitrage à effectuer rapidement. Sur ce sujet précis, voir « Plan de trésorerie ».
Le budget de trésorerie joue ici le rôle d’une vigie : il ne répare pas la tempête, mais il la voit arriver avant qu’elle ne touche l’entreprise. En pratique, il faut regarder les creux 2 à 3 mois d’avance, car c’est souvent le délai nécessaire pour négocier un découvert autorisé, décaler un investissement, accélérer une relance client ou mobiliser une solution comme l’escompte, la cession Dailly ou une avance en compte courant d’associé.
Que faire si le budget devient négatif ?
Un solde négatif ne doit pas être masqué par une hypothèse trop optimiste. Il faut d’abord identifier la cause : retard client, achat important, saisonnalité, charges fiscales, embauche, baisse d’activité. Ensuite, les leviers possibles doivent être comparés clairement : raccourcir les délais clients, négocier un délai fournisseur, étaler un investissement, demander un crédit court terme ou renforcer les fonds propres.
Exemple simplifié de budget de trésorerie sur trois mois
Voici une structure courte pour comprendre la mécanique. Dans un fichier Excel ou un outil de trésorerie en ligne, il suffit ensuite de prolonger le même raisonnement sur 12 mois.
| Poste | Janvier | Février | Mars |
|---|---|---|---|
| Trésorerie initiale | 8 000 | 5 000 | 9 000 |
| Encaissements | 12 000 | 18 000 | 14 000 |
| Décaissements | 15 000 | 14 000 | 20 000 |
| Solde mensuel | -3 000 | 4 000 | -6 000 |
| Solde cumulé | 5 000 | 9 000 | 3 000 |
Dans cet exemple, janvier et mars sont déficitaires en flux mensuels, mais la trésorerie cumulée reste positive. L’entreprise n’est donc pas immédiatement en rupture, mais mars mérite une analyse : si un client paie en retard ou si une dépense supplémentaire apparaît, la marge de sécurité devient faible.
Le bon réflexe consiste à mettre à jour le tableau chaque mois avec les mouvements réellement constatés sur le relevé bancaire. L’écart entre prévisionnel et réalisé permet d’ajuster les hypothèses : délais clients trop optimistes, charges oubliées, saisonnalité mal évaluée ou investissement placé au mauvais moment. C’est cette discipline mensuelle qui transforme le budget de trésorerie en véritable outil de pilotage. Nous y revenons en détail : « Comptabilité prévisionnelle ».