Tableau de flux de trésorerie : lire le cash réel, du résultat net au financement
Une entreprise peut afficher un bénéfice et manquer de liquidités quelques semaines plus tard.
Une entreprise peut afficher un bénéfice et manquer de liquidités quelques semaines plus tard. Le tableau de flux de trésorerie sert à expliquer cet écart : il mesure les entrées et sorties réelles de cash sur une période, pas seulement le résultat comptable.
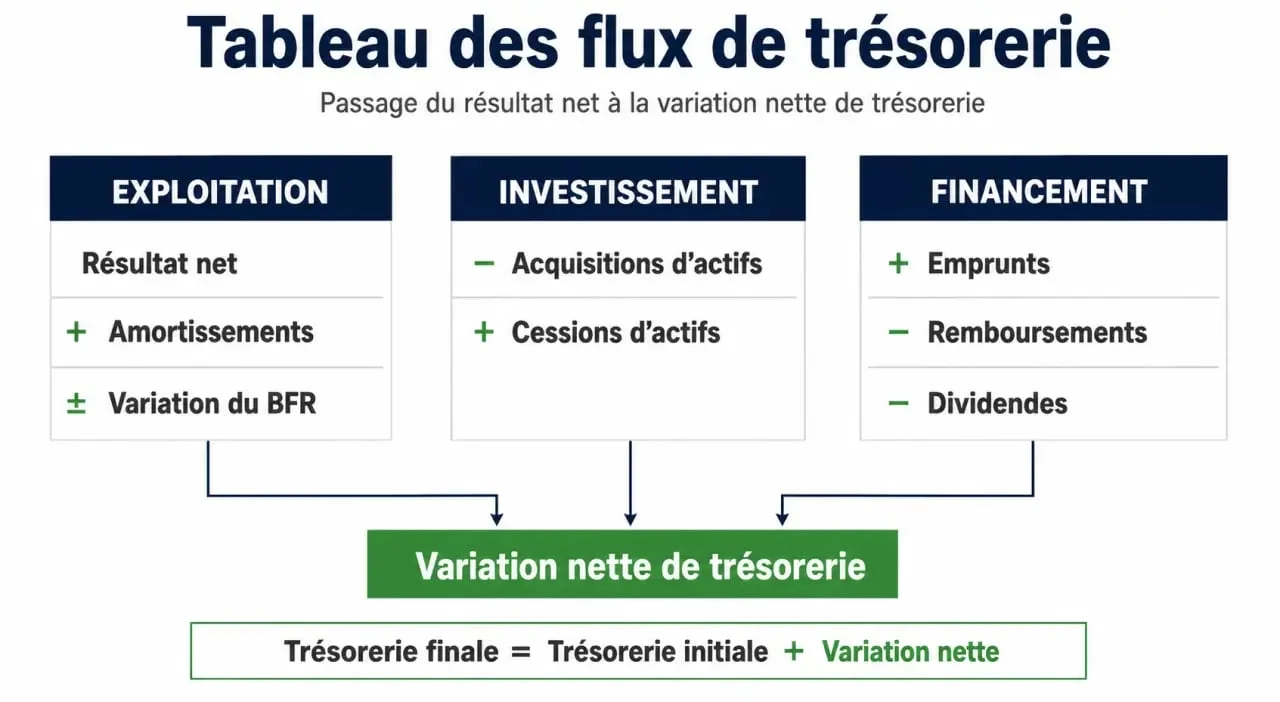
Sa construction suit une logique simple. Il faut partir du résultat, corriger ce qui n’a pas d’effet immédiat sur la trésorerie, puis isoler ce qui relève de l’exploitation, de l’investissement et du financement. Sa lecture aide ensuite à voir si l’activité génère assez de cash pour investir, rembourser et se développer sans tension excessive.
Ce que montre vraiment le tableau de flux
Le compte de résultat dit si l’entreprise est rentable sur le plan comptable. Le bilan décrit son patrimoine à une date donnée. Le tableau des flux de trésorerie relie ces deux lectures : il explique pourquoi la trésorerie a augmenté ou diminué entre le début et la fin de l’exercice.
Son intérêt est fort pour les dirigeants, les banquiers, les investisseurs et les analystes financiers. Un résultat net positif peut masquer des créances clients qui s’accumulent, des stocks trop élevés ou des investissements lourds. À l’inverse, une baisse ponctuelle de trésorerie peut être saine si elle finance des immobilisations utiles à la croissance.
| État financier | Ce qu’il mesure | Question clé |
|---|---|---|
| Compte de résultat | Produits, charges et résultat | L’entreprise est-elle rentable ? |
| Bilan | Actifs, dettes et capitaux propres | Quelle est sa situation à une date donnée ? |
| Tableau de flux | Encaissements et décaissements nets | Où est passé le cash ? |
Les trois flux à distinguer avant de calculer
Le flux d’exploitation
Le flux de trésorerie d’exploitation mesure le cash produit par l’activité courante : ventes encaissées, paiements fournisseurs, salaires, impôts, variation des stocks et des créances. C’est le flux le plus surveillé, car il indique si le modèle économique génère de la liquidité de manière récurrente.
Un flux d’exploitation positif signifie généralement que l’activité finance une partie de ses besoins. Mais il faut regarder sa qualité : s’il dépend surtout d’un allongement des délais fournisseurs, l’amélioration peut être temporaire. Le point à surveiller reste la capacité de l’activité à produire du cash sans décalage artificiel.
Le flux d’investissement
Le flux d’investissement regroupe les acquisitions et cessions d’actifs : machines, terrains, logiciels, immobilisations corporelles ou incorporelles. Un flux négatif n’est pas forcément inquiétant : il peut traduire un effort d’équipement ou de modernisation. Pour aller plus loin, voir « Fonds de roulement ».
Le signal devient plus ambigu lorsque l’entreprise sous-investit durablement pour préserver son cash à court terme. La trésorerie paraît alors confortable, mais la capacité future à produire peut se dégrader. Il faut donc lire ce flux avec le rythme d’activité et les besoins de renouvellement des actifs.
Le flux de financement
Le flux de financement retrace les mouvements avec les financeurs : nouveaux emprunts, remboursements de dettes, augmentations de capital, dividendes versés. Il indique si l’entreprise se finance par ses propres ressources ou par des apports externes.
Un flux de financement positif peut soutenir la croissance. Mais s’il compense systématiquement un flux d’exploitation négatif, il révèle une dépendance au financement externe. Dans ce cas, la lecture doit porter autant sur le niveau de cash que sur la stabilité du modèle économique.
Construire le tableau avec la méthode indirecte
La méthode indirecte est très utilisée car elle part du résultat net et le réconcilie progressivement avec la trésorerie réelle. Elle ne détaille pas tous les encaissements et décaissements opérationnels ; elle corrige le résultat comptable pour faire apparaître le cash effectivement généré.
- Partir du résultat net : c’est la base comptable de l’exercice.
- Réintégrer les charges sans sortie de cash : amortissements, provisions et éléments similaires.
- Neutraliser certains produits non encaissés : par exemple certaines reprises ou plus-values comptables.
- Intégrer la variation du BFR : stocks, créances clients et dettes fournisseurs.
- Ajouter les flux d’investissement : acquisitions en moins, cessions en plus.
- Ajouter les flux de financement : apports et emprunts en plus, remboursements et dividendes en moins.
- Vérifier le bouclage : la somme des trois flux doit expliquer la variation nette de trésorerie.
Le BFR est souvent le point qui surprend le plus. Une augmentation des stocks ou des créances clients consomme du cash, même si les ventes sont comptabilisées. À l’inverse, une hausse des dettes fournisseurs améliore temporairement la trésorerie, car l’entreprise paie plus tard. Cette mécanique explique pourquoi le résultat net et le cash ne racontent pas toujours la même histoire.
Exemple chiffré de construction et de bouclage
Prenons une entreprise qui affiche 250 000 € de résultat net. Elle enregistre 30 000 € d’amortissements et 10 000 € de provisions. Son flux avant variation du BFR atteint donc 290 000 €.
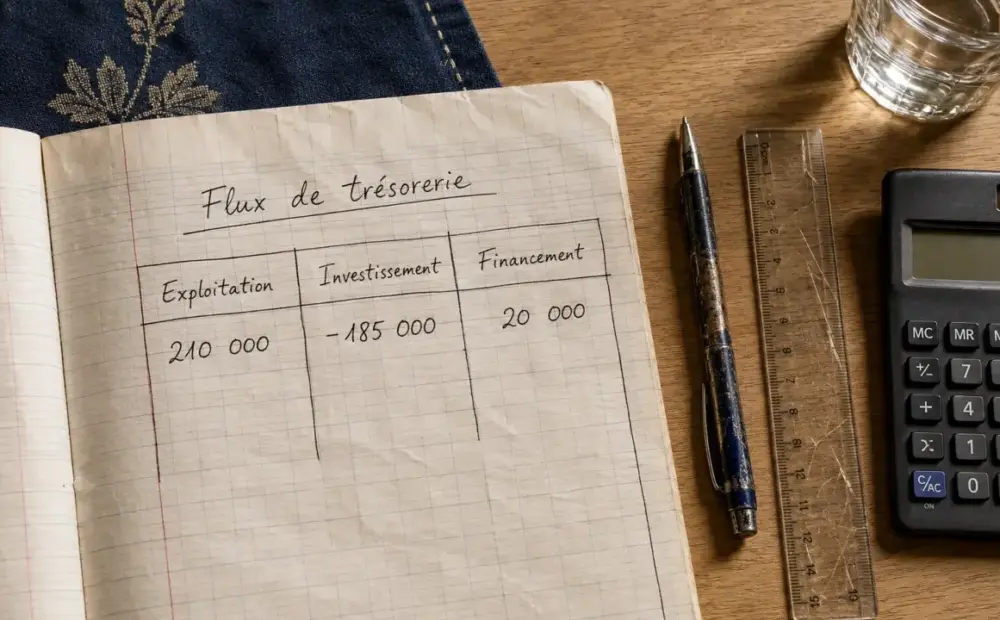
Sur la période, les stocks augmentent de 15 000 €, les créances clients de 25 000 € et les dettes fournisseurs de 20 000 €. La variation nette du BFR consomme 20 000 € de trésorerie. Après 60 000 € d’impôt sur les bénéfices payé, le flux d’exploitation ressort à 210 000 €. Le tableau devient alors lisible ligne par ligne, sans perdre le lien entre résultat et cash.
| Poste | Montant | Lecture |
|---|---|---|
| Flux d’exploitation | 210 000 € | L’activité génère du cash |
| Acquisitions d’équipements | -80 000 € | Sortie liée à l’investissement |
| Acquisitions de terrains | -120 000 € | Investissement structurant |
| Vente de machines anciennes | 15 000 € | Entrée liée à une cession |
| Flux d’investissement | -185 000 € | Effort d’investissement net |
| Augmentation de capital | 100 000 € | Ressource nouvelle |
| Remboursement de dettes | -50 000 € | Sortie financière |
| Dividendes distribués | -30 000 € | Rémunération des actionnaires |
| Flux de financement | 20 000 € | Solde financier positif |
| Variation nette de trésorerie | 45 000 € | 210 000 € – 185 000 € + 20 000 € |
Le bouclage est essentiel : si la variation nette de trésorerie calculée ne correspond pas à l’écart entre la trésorerie d’ouverture et la trésorerie de clôture, il existe une erreur de classement, un oubli ou une incohérence dans les données. C’est aussi ce contrôle qui sécurise la lecture du tableau dans la durée. La question est traitée à part : « BFR, apports, emprunts ».
Lire les signaux financiers sans se tromper
La lecture ne consiste pas à chercher uniquement des flux positifs. Un bon diagnostic dépend du stade de développement, du secteur et de la stratégie. Une PME en croissance peut avoir un flux d’investissement négatif et une variation de trésorerie limitée, sans que cela soit alarmant, si son flux d’exploitation reste solide.
Imaginez la trésorerie comme un mouvement qui traverse l’entreprise. Une vente non encaissée ne reste pas au compte client, elle passe par le BFR, retarde la liquidité disponible, modifie la capacité à payer les fournisseurs puis influence le besoin de financement. Cette lecture dynamique évite une erreur fréquente : analyser chaque ligne isolément. Le cash circule avec des délais, des frottements et des effets de décalage, et le tableau rend ce mouvement visible.
Quelques repères aident à interpréter plus vite :
- Flux d’exploitation positif et régulier : l’activité génère une base saine de liquidité.
- Flux d’exploitation négatif récurrent : le modèle consomme du cash et doit être analysé en priorité.
- Investissements négatifs mais cohérents : l’entreprise prépare sa croissance ou renouvelle ses outils.
- Financement positif durable : utile en phase de développement, risqué s’il compense des pertes de cash opérationnelles.
- Dividendes élevés malgré peu de cash : signal possible de fragilisation financière.
Enfin, certains ratios donnent un éclairage complémentaire. Un seuil indicatif de 5 % pour la CAF rapportée au chiffre d’affaires en PME peut servir de premier repère, tandis qu’un ratio Dettes financières / CAF autour de 3 à 4 ans appelle une vigilance particulière. Ces indicateurs ne remplacent pas l’analyse, mais ils aident à situer la capacité d’autofinancement et d’endettement.