
BFR, apports, emprunts : la structure d’un plan de financement prévisionnel
Le plan de financement vérifie si un projet dispose des ressources nécessaires pour couvrir ses besoins, au démarrage puis dans la durée.
Le plan de financement vérifie si un projet dispose des ressources nécessaires pour couvrir ses besoins, au démarrage puis dans la durée. Dans un prévisionnel financier, il complète le compte de résultat, le plan de trésorerie et le bilan en montrant d’où vient l’argent, à quoi il sert et si l’équilibre tient face aux investissements, au BFR, aux emprunts et à la trésorerie. Le détail est expliqué dans « Comptabilité prévisionnelle ».
À quoi sert le plan de financement dans un prévisionnel ?
Un prévisionnel financier repose souvent sur 4 tableaux financiers : le compte de résultat prévisionnel, le plan de trésorerie, le bilan prévisionnel et le plan de financement. Ce dernier répond à une question simple : le projet est-il financé à la hauteur de ses besoins réels ?
Il est particulièrement utile lors d’une création d’entreprise, d’une reprise, d’un lancement d’activité ou d’un investissement important. Une banque, un investisseur ou un associé y cherche surtout de la cohérence : les dépenses de départ sont-elles identifiées, le besoin en fonds de roulement est-il prévu, et les ressources sont-elles assez solides pour durer ?
Le plan de financement existe sous deux formes complémentaires. Le plan de financement initial se construit avant le démarrage, au jour zéro du projet. Le plan de financement à 3 ans prolonge l’analyse sur les exercices N+1, N+2 et N+3, pour vérifier que l’entreprise reste financée après le lancement et pendant sa montée en charge.
La structure du tableau : besoins à gauche, ressources à droite
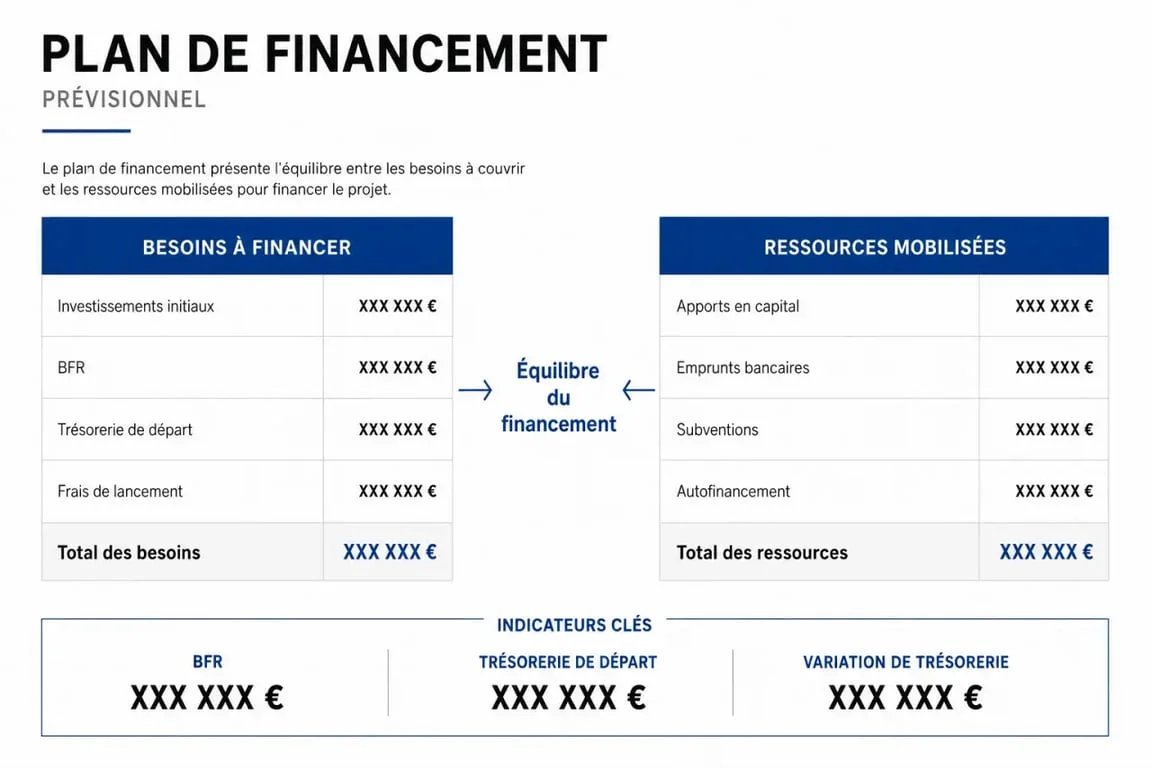
La logique du plan de financement est volontairement lisible : d’un côté les besoins financiers, de l’autre les ressources financières. L’écart entre les deux fait apparaître une variation de trésorerie. Si les besoins dépassent les ressources, le projet est sous-financé. Si les ressources dépassent les besoins, l’écart crée une marge de sécurité.
| Besoins à financer | Ressources mobilisées |
|---|---|
| Investissements, BFR, trésorerie de départ, remboursements de capital, dividendes ou prélèvements | Apports, comptes courants d’associés, emprunts, subventions, aides, CAF après lancement |
Cette lecture évite une erreur fréquente : financer un besoin durable avec une ressource trop courte. Par exemple, un stock permanent ou un droit au bail ne devraient pas dépendre uniquement d’une trésorerie disponible un mois donné. Le tableau sert précisément à vérifier que chaque besoin trouve une ressource adaptée, au bon horizon.
HT ou TTC : un détail qui change le montant à financer
Les montants sont généralement évalués en HT si la TVA est récupérable, et en TTC si elle ne l’est pas. Cette distinction peut modifier fortement le besoin de financement initial, notamment pour l’achat de matériel, les aménagements ou la constitution d’un stock important.
Identifier les besoins : investissements, BFR et sécurité
Les besoins ne se limitent pas aux achats visibles. Ils comprennent tout ce que l’entreprise doit financer avant d’encaisser suffisamment : immobilisations, dépôts, stocks, frais de lancement, trésorerie minimale et parfois remboursement d’emprunts ou comptes courants.
Les immobilisations à ne pas oublier
Les immobilisations peuvent être incorporelles, comme un fonds de commerce, un logiciel, un droit au bail ou un pas-de-porte ; corporelles, comme du matériel, un véhicule ou des travaux ; ou financières, comme des cautions versées. Elles doivent être chiffrées de manière réaliste, avec des devis à l’appui lorsque c’est possible.
Le BFR, souvent sous-estimé
Le besoin en fonds de roulement se calcule à partir des stocks, des créances clients et des dettes fournisseurs. Une activité qui paie ses fournisseurs à 30 jours mais encaisse ses clients à 60 jours doit financer ce décalage. À l’inverse, une activité payée comptant avec peu de stock peut avoir un BFR plus faible, voire favorable.
Dans le plan à 3 ans, il faut intégrer la variation du BFR. Si le chiffre d’affaires augmente, les stocks et les créances clients peuvent augmenter aussi. C’est l’une des raisons pour lesquelles une entreprise rentable sur le papier peut manquer de trésorerie.
Recenser les ressources : apports, emprunts, aides et CAF
Les ressources doivent être adaptées à la nature des besoins. Les apports en capital et les comptes courants d’associés renforcent les fonds propres. Les banques regardent souvent un projet dans lequel le porteur engage une part significative de ressources propres ; un niveau de 25 à 30% de fonds propres constitue souvent un repère de prudence dans l’analyse du montage.
Les emprunts sont retenus pour leur montant nominal débloqué. Il faut ensuite tenir compte des remboursements de capital dans le plan sur plusieurs exercices. Par exemple, si une hypothèse prévoit un financement sur 96 mois à 4,5%, la mensualité doit rester cohérente avec la capacité de remboursement du projet et avec le tableau de trésorerie.
D’autres ressources peuvent compléter le montage : subvention d’équipement, prêt d’honneur, financement participatif, love money, crédit-bail ou aides spécifiques. Après le lancement, la capacité d’autofinancement, ou CAF, devient une ressource importante. Elle mesure ce que l’activité peut générer pour financer ses investissements futurs, rembourser ses dettes ou renforcer sa trésorerie.
Construire et vérifier un plan de financement crédible
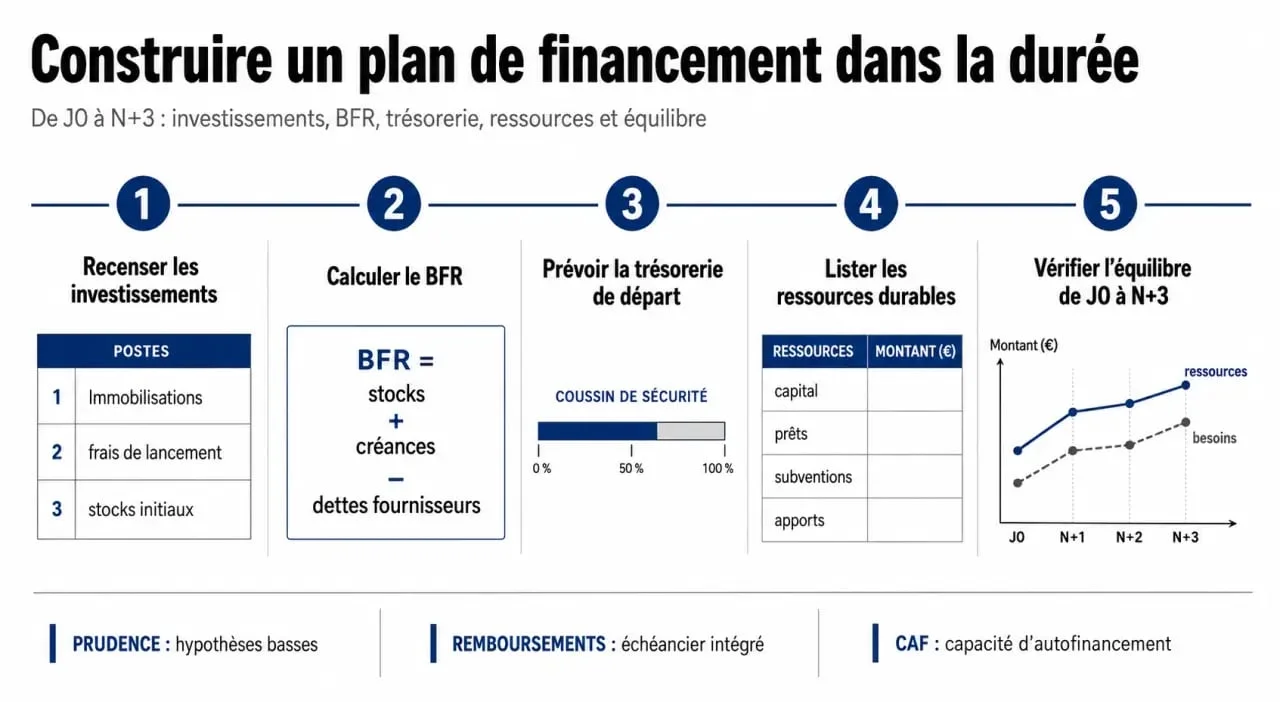
La méthode la plus sûre consiste à avancer dans un ordre précis : recenser les investissements, calculer le BFR, prévoir une trésorerie de départ, lister les ressources durables, puis tester l’équilibre année par année. Le plan initial sécurise le démarrage ; le plan sur 3 exercices vérifie que l’entreprise reste finançable après 12 mois, puis en N+1, N+2 et N+3.
La formule de lecture est simple : variation de trésorerie = ressources – besoins. Une variation positive n’est pas forcément un excès, elle peut simplement traduire la marge de sécurité voulue. Une variation négative, en revanche, doit conduire à revoir le projet : augmenter les apports, réduire certains investissements, négocier les délais fournisseurs, ajuster le stock ou rechercher un financement complémentaire. La question est traitée à part : « Trésorerie nette ».
Le plan doit aussi être cohérent avec le tableau de trésorerie. Si le plan de financement annonce une situation confortable mais que la trésorerie mensuelle devient négative au bout de 5 ans, ou même dès les premiers mois, le dossier perd en crédibilité. Les dividendes ou prélèvements doivent rester prudents : les prévoir trop tôt peut fragiliser le montage.
Les points de vigilance sont simples : ne pas oublier le BFR initial ni sa variation, éviter de financer des besoins longs avec des ressources trop courtes, prévoir une marge de sécurité plutôt qu’un équilibre au centime près, vérifier la cohérence entre emprunts, remboursements et trésorerie, et actualiser le tableau dès qu’un devis, un délai client ou une aide change.
Un plan de financement réussi n’est donc pas seulement un tableau équilibré. C’est une preuve de maîtrise : il montre que le projet a été chiffré, financé avec prudence et préparé pour absorber les premiers décalages de trésorerie.












