
Trésorerie nette : positive, nulle ou négative, que révèle vraiment la formule FRNG – BFR ?
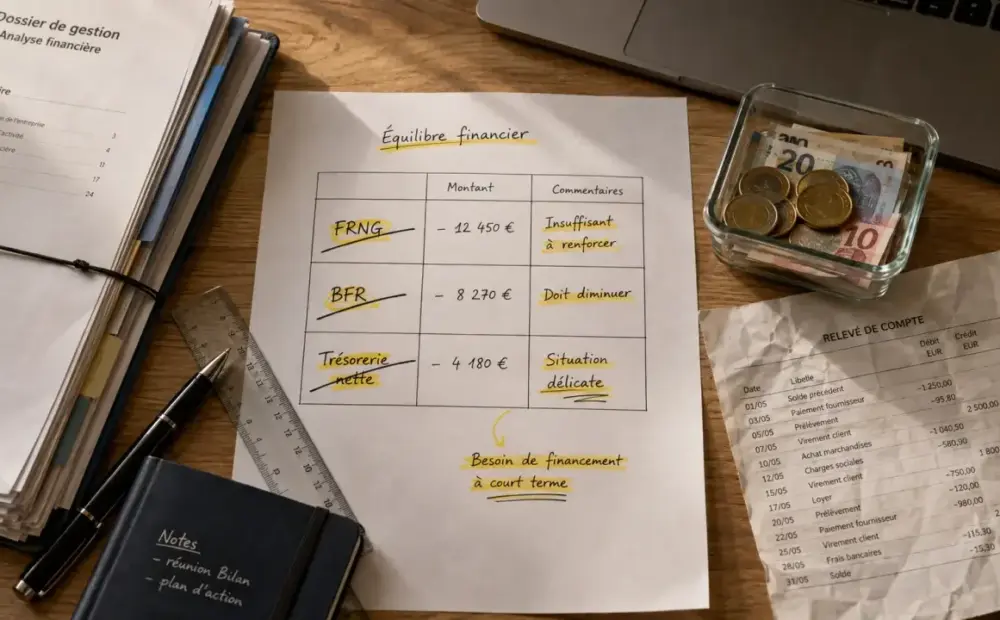
La trésorerie nette indique ce qu’une entreprise peut mobiliser à court terme une fois ses besoins immédiats couverts.
La trésorerie nette indique ce qu’une entreprise peut mobiliser à court terme une fois ses besoins immédiats couverts. Elle ne se limite pas au solde bancaire. Elle dit aussi si l’activité garde une marge de sécurité, fonctionne à l’équilibre ou dépend déjà de financements de court terme.
Ce que mesure vraiment la trésorerie nette
La trésorerie nette correspond aux liquidités disponibles après financement du cycle d’exploitation. En pratique, elle traduit la capacité de l’entreprise à faire face à ses engagements immédiats, comme les salaires, les fournisseurs, les charges fiscales, les remboursements ou un imprévu.
Elle se voit dans le bilan comptable, mais son intérêt est surtout opérationnel. Une entreprise peut rester rentable sur le papier et manquer de cash si ses clients paient tard, si ses stocks sont trop élevés ou si ses ressources stables ne couvrent pas assez les besoins courants.
Les éléments à bien distinguer
Pour éviter les confusions, il faut séparer deux familles de données. D’un côté, les ressources et les besoins du haut du bilan, avec le fonds de roulement net global et le besoin en fonds de roulement. De l’autre, les postes du bas du bilan, avec les disponibilités et les dettes financières à court terme.
- FRNG : ressources stables disponibles pour financer l’activité.
- BFR : argent immobilisé dans le cycle d’exploitation, notamment les stocks et les créances clients.
- Disponibilités : banque, caisse et valeurs mobilières de placement.
- Dettes financières à court terme : découverts bancaires, concours bancaires courants et comptes courants d’associés remboursables à tout moment.
Les 2 méthodes de calcul à connaître
Il existe 2 méthodes pour calculer la trésorerie nette. Elles partent de zones différentes du bilan, mais doivent donner le même résultat. Si ce n’est pas le cas, il faut vérifier le classement des postes ou la cohérence du bilan fonctionnel.
| Méthode | Formule | Ce qu’elle montre |
|---|---|---|
| Par le haut du bilan | Trésorerie nette = FRNG – BFR | La capacité des ressources stables à couvrir les besoins d’exploitation |
| Par le bas du bilan | Trésorerie nette = disponibilités – dettes financières à court terme | Le solde immédiat entre argent disponible et financements courts |
Calcul par le haut du bilan
La formule la plus analytique est : trésorerie nette = FRNG – BFR. Le FRNG se calcule avec : capitaux propres + emprunts – actifs immobilisés. Le BFR se calcule avec : stocks + créances clients + autres créances – dettes non financières.
Cette lecture aide à comprendre l’origine d’une tension. Si le BFR augmente plus vite que le FRNG, la trésorerie se dégrade, même quand le chiffre d’affaires progresse. Le problème vient alors souvent du délai d’encaissement, des stocks ou du poids des besoins courants.
Calcul par le bas du bilan
La seconde formule est plus immédiate : trésorerie nette = disponibilités – dettes financières à court terme. Elle part de ce que l’entreprise possède en banque, en caisse ou en placements mobilisables, puis retranche les dettes financières exigibles rapidement.
Cette méthode parle souvent davantage aux dirigeants, car elle rapproche l’indicateur comptable de la réalité du compte bancaire. Elle permet aussi de voir, très vite, si l’entreprise garde un coussin ou si elle vit déjà sous tension.
Trésorerie positive, nulle ou négative : que révèle le résultat ?
Le montant obtenu doit toujours être interprété avec le secteur, la saisonnalité, le stade de développement et l’historique de l’entreprise. Une photographie isolée peut rassurer ou inquiéter à tort. La tendance sur plusieurs périodes reste souvent plus utile.
Une trésorerie nette positive
Une trésorerie nette positive signifie que le FRNG couvre le BFR et laisse un excédent disponible. L’entreprise dispose donc d’une marge de manœuvre pour absorber un retard client, financer un achat urgent ou envisager un investissement. La question est traitée à part : « Capacité d’autofinancement ».
Ce signal reste à nuancer. Une trésorerie élevée peut aussi révéler un sous-investissement, une prudence excessive ou des liquidités peu utilisées pour développer l’activité. Elle est favorable si elle correspond à une stratégie, pas si elle masque l’absence de projet.
Une trésorerie nette nulle
Une trésorerie nette égale à 0 indique un équilibre strict : les ressources couvrent les besoins, sans réserve. L’entreprise n’est pas forcément en difficulté, mais elle avance sans coussin de sécurité. Le moindre décalage d’encaissement ou la moindre dépense imprévue peut créer une tension.
Il faut alors surveiller les délais de paiement, les charges fixes et les échéances fiscales ou sociales à venir. C’est souvent le bon moment pour mettre en place un budget de trésorerie plus précis.
Une trésorerie nette négative
Une trésorerie nette négative signifie que les besoins de court terme dépassent les ressources disponibles. L’entreprise finance alors une partie de son activité avec du découvert, des concours bancaires ou d’autres dettes financières à court terme. Pour aller plus loin, voir « Stocks, créances, dettes ».
Si la situation dure, le risque augmente : tensions avec les banques, retards de paiement, perte de confiance des fournisseurs et, dans les cas les plus graves, risque de faillite. Le diagnostic doit être rapide pour distinguer un creux temporaire d’un déséquilibre structurel.
Lire l’indicateur sans se tromper d’échelle
La trésorerie nette se comprend comme une mesure de niveau, mais aussi comme une mesure de variation. À l’échelle d’une journée, un gros règlement fournisseur peut faire apparaître une tension. À l’échelle d’un trimestre, cette tension peut être normale dans une activité saisonnière. À l’échelle annuelle, elle peut révéler un modèle économique trop gourmand en financement.
Le bon réflexe consiste donc à croiser plusieurs horizons de lecture : immédiat pour payer, mensuel pour piloter, annuel pour décider. Une entreprise en croissance peut afficher une trésorerie tendue parce qu’elle finance davantage de stocks et de créances clients. À l’inverse, une trésorerie momentanément confortable peut venir d’un encaissement exceptionnel ou d’un investissement repoussé.
Améliorer une trésorerie nette qui se dégrade
Les leviers d’action portent surtout sur deux axes : réduire le BFR ou augmenter le FRNG. L’idée est simple : corriger ce qui consomme trop de liquidités et renforcer ce qui les sécurise.
Réduire le besoin en fonds de roulement
La réduction du BFR passe par des actions concrètes : raccourcir les délais de paiement clients, relancer plus tôt les factures échues, ajuster les niveaux de stock, négocier des délais fournisseurs soutenables ou limiter les créances non stratégiques.
Une vigilance particulière doit être portée aux entreprises en croissance rapide. Plus les ventes augmentent, plus les stocks et les créances peuvent absorber de trésorerie avant même que les encaissements n’arrivent. Le chiffre d’affaires progresse, mais le cash peut suivre avec retard.
Renforcer les ressources stables
Augmenter le FRNG peut passer par des apports en capital, des emprunts adaptés à la durée des investissements, des apports en compte courant d’associé ou une politique de cession d’actifs non essentiels. L’objectif est de financer les besoins durables avec des ressources durables, plutôt que de dépendre de solutions de court terme.
Le suivi doit rester régulier : journalier en période de tension, hebdomadaire pour une PME à flux serrés, mensuel ou trimestriel lorsque l’activité est plus stable. Associée à un tableau de flux de trésorerie, un prévisionnel financier et un tableau de bord, la trésorerie nette devient un outil de décision simple et utile.












