Quelles colonnes utiles pour un modèle de suivi de trésorerie sur tableur ?
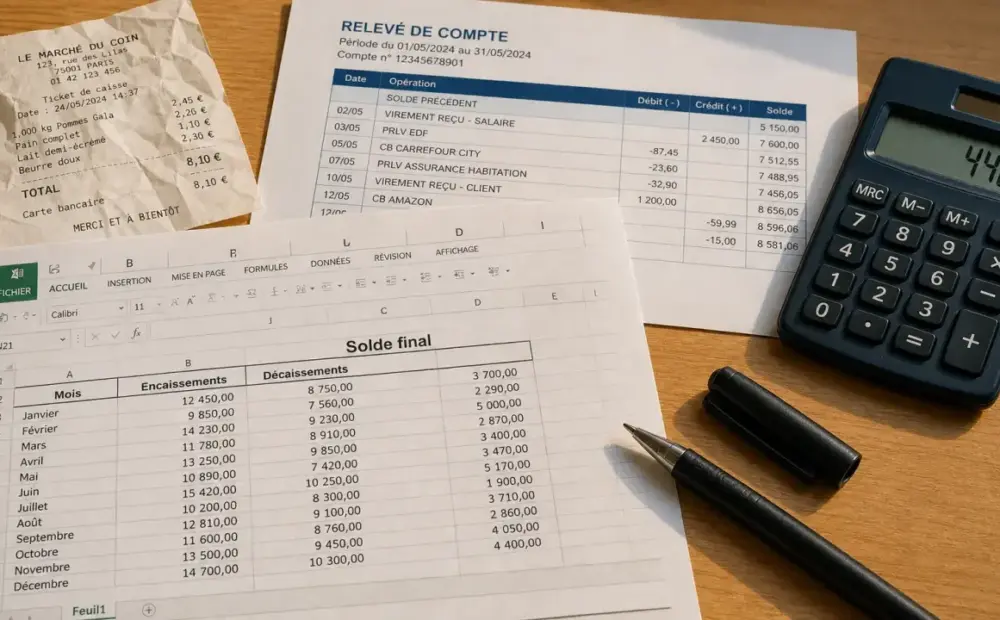
Un bon suivi de trésorerie sur Excel ou Google Sheets repose d’abord sur les bonnes colonnes.
Un bon suivi de trésorerie sur Excel ou Google Sheets repose d’abord sur les bonnes colonnes. Elles doivent permettre de voir ce qui entre, ce qui sort, quand le cash arrive réellement et quel solde final restera disponible à la fin du mois. La question est traitée à part : « Tableau de bord financier PME ».
La logique de base d’un tableau de trésorerie efficace
Un modèle de suivi de trésorerie sur tableur sert à piloter les flux d’argent de l’entreprise, pas à refaire toute la comptabilité. Il doit rester lisible, rapide à mettre à jour et assez précis pour anticiper une tension de trésorerie avant qu’elle ne devienne urgente.
La structure la plus simple consiste à placer les mois en colonnes, souvent sur 12 mois, et les flux en lignes. Les encaissements augmentent le solde, les décaissements le diminuent. La différence entre les deux donne la variation de trésorerie, puis le solde final.
Les montants doivent généralement être saisis en TTC, car le tableau suit les mouvements bancaires réels. Si vous facturez 18 000 euros TTC mais que le client paie à 45 jours, ce montant ne doit pas apparaître au mois de facturation, mais au mois d’encaissement attendu.
Les colonnes indispensables à prévoir dans votre tableur
Pour éviter un fichier trop lourd, mieux vaut distinguer les colonnes nécessaires des colonnes de confort. Un tableau de trésorerie opérationnel doit permettre de comprendre une ligne sans ouvrir une facture, un relevé bancaire ou un autre fichier.
| Colonne | Utilité | Exemple |
|---|---|---|
| Mois ou période | Suivre les flux dans le temps | Janvier, février, mars |
| Catégorie | Classer l’opération | Encaissement client, salaire, impôt |
| Description | Identifier précisément le flux | Facture client A, loyer bureau |
| Montant TTC prévu | Construire le prévisionnel | 30 000 euros |
| Montant TTC réel | Comparer avec la banque | 29 500 euros |
| Écart prévu / réel | Repérer les décalages | -500 euros |
| Date d’encaissement ou paiement | Intégrer les délais | 30 jours fin de mois |
| Statut | Savoir ce qui reste à venir | Prévu, payé, en retard |
Si votre activité est simple, vous pouvez commencer avec les mois en colonnes et les postes en lignes. Si vous avez beaucoup d’opérations, ajoutez une colonne de statut et une colonne d’écart : ce sont souvent elles qui transforment un simple tableau en outil de pilotage.
Les lignes à intégrer côté encaissements
Les encaissements regroupent toutes les entrées d’argent attendues sur le compte bancaire. L’erreur fréquente consiste à ne renseigner que le chiffre d’affaires, alors que d’autres flux peuvent renforcer la trésorerie sur une période donnée.
Les encaissements d’exploitation
La première ligne à prévoir est le chiffre d’affaires TTC encaissé. Il peut être ventilé par type d’activité, par client ou par canal de vente si cela aide à lire le tableau. En B2B, les délais de paiement sont essentiels : une facture émise aujourd’hui peut être payée à 30 jours fin de mois ou à 45 jours, ce qui change fortement le solde disponible.
Les autres entrées de trésorerie
Ajoutez aussi les apports en capital, les apports en compte courant, les emprunts débloqués, les subventions, les remboursements d’assurance ou de trop-payé. Ces montants ne relèvent pas toujours de l’activité courante, mais ils peuvent éviter un solde négatif sur une période donnée. Le détail est expliqué dans « Prévision de trésorerie mensuelle ».
Un tableau de trésorerie fonctionne comme un pont entre la facture et le compte bancaire. D’un côté, il y a l’engagement commercial ou administratif. De l’autre, il y a l’argent réellement disponible. Visualiser ce passage dans le tableur aide à ne pas confondre chiffre d’affaires signé et cash utilisable pour payer les salaires, l’URSSAF ou un fournisseur stratégique.
Les lignes à intégrer côté décaissements
Les décaissements sont les sorties d’argent. Ils doivent être assez détaillés pour repérer les postes lourds, mais pas au point de rendre le fichier impossible à maintenir. Une bonne méthode consiste à regrouper les dépenses par familles stables.
Les charges récurrentes
Prévoyez des lignes pour les achats, les frais généraux, le loyer, les abonnements, les assurances, les honoraires, les salaires et les charges sociales. Les impôts et taxes doivent aussi apparaître au bon mois de paiement, car ils créent souvent des pics de sortie de trésorerie.
Les dépenses moins fréquentes mais sensibles
Intégrez les investissements, les remboursements d’emprunt, les intérêts, les charges financières, les reprises d’apport en compte courant ou les réductions de capital si elles concernent votre entreprise. Même ponctuelles, ces sorties peuvent déséquilibrer un mois entier.
Pour une lecture rapide, vous pouvez isoler les 5 plus gros encaissements et les 5 plus gros décaissements du mois. Cette vue permet de comprendre en quelques secondes pourquoi le solde varie, sans analyser toutes les lignes du fichier.
Solde, TVA et mise à jour : les colonnes qui fiabilisent le pilotage
Les lignes de synthèse sont indispensables. Elles doivent apparaître clairement dans le tableur : solde initial, total des encaissements, total des décaissements, variation de trésorerie et solde final. La formule de base reste simple : solde final = solde initial + encaissements – décaissements.
Le solde final d’un mois devient le solde initial du mois suivant. Si ce solde passe sous zéro, le tableau signale un besoin de financement, un décalage à corriger ou une dépense à reporter. C’est là que le fichier devient utile pour décider, et pas seulement pour constater. Pour aller plus loin, voir « Budget de trésorerie mois par mois ».
Un budget de TVA peut aussi être intégré, surtout si les montants collectés et déductibles créent des écarts importants. Dans ce cas, prévoyez des lignes séparées pour la TVA collectée, la TVA déductible et la TVA à décaisser ou à récupérer. Cela évite de surestimer le cash réellement disponible.
La mise à jour doit être régulière, idéalement mensuelle pour une TPE ou une PME, et hebdomadaire si la trésorerie est tendue ou l’activité très saisonnière. À chaque mise à jour, comparez le prévu et le réel, ajustez les dates, puis corrigez les hypothèses des mois suivants. Un modèle simple, tenu à jour, sera toujours plus fiable qu’un fichier sophistiqué abandonné après deux semaines.