
Tableau de bord financier PME : 5 à 8 KPI pour piloter la trésorerie, la marge et les écarts
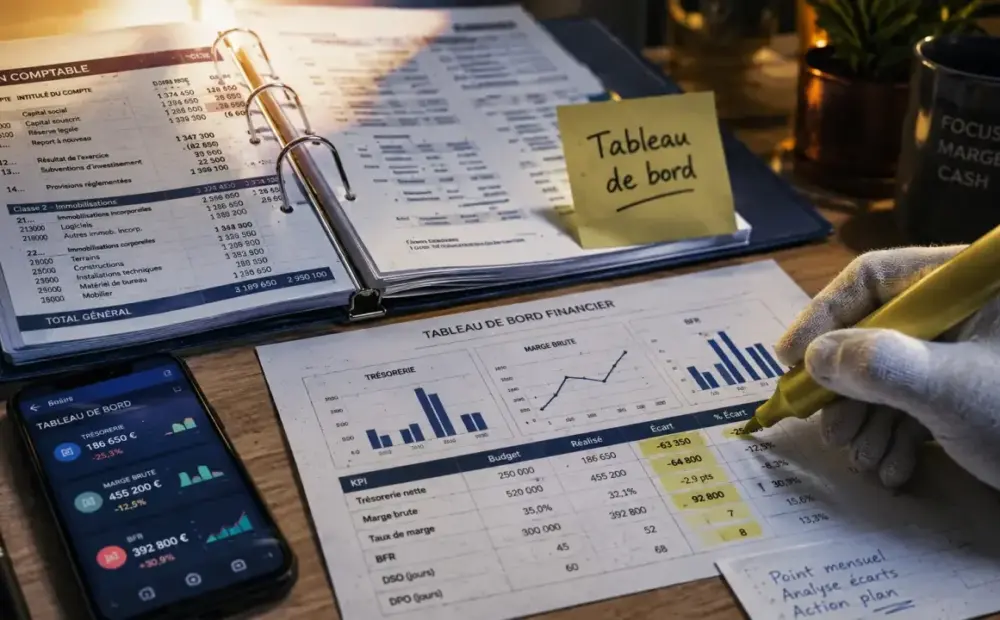
Un tableau de bord financier PME transforme des chiffres comptables dispersés en décisions utiles : payer, investir, recruter, réduire un coût, relancer un client ou revoir un budget.
Un tableau de bord financier PME transforme des chiffres comptables dispersés en décisions utiles : payer, investir, recruter, réduire un coût, relancer un client ou revoir un budget. Bien construit, il ne cherche pas à tout montrer. Il met sous les yeux du dirigeant les quelques indicateurs qui montrent vite si l’entreprise reste rentable, solvable et alignée avec ses prévisions.
Un outil de pilotage, pas un simple reporting
Le tableau de bord financier est une synthèse visuelle des indicateurs clés de performance. Il se distingue d’un reporting classique par son objectif : le reporting constate, le tableau de bord aide à décider. Pour une PME, cette différence compte, car le dirigeant doit souvent arbitrer vite avec des moyens limités.
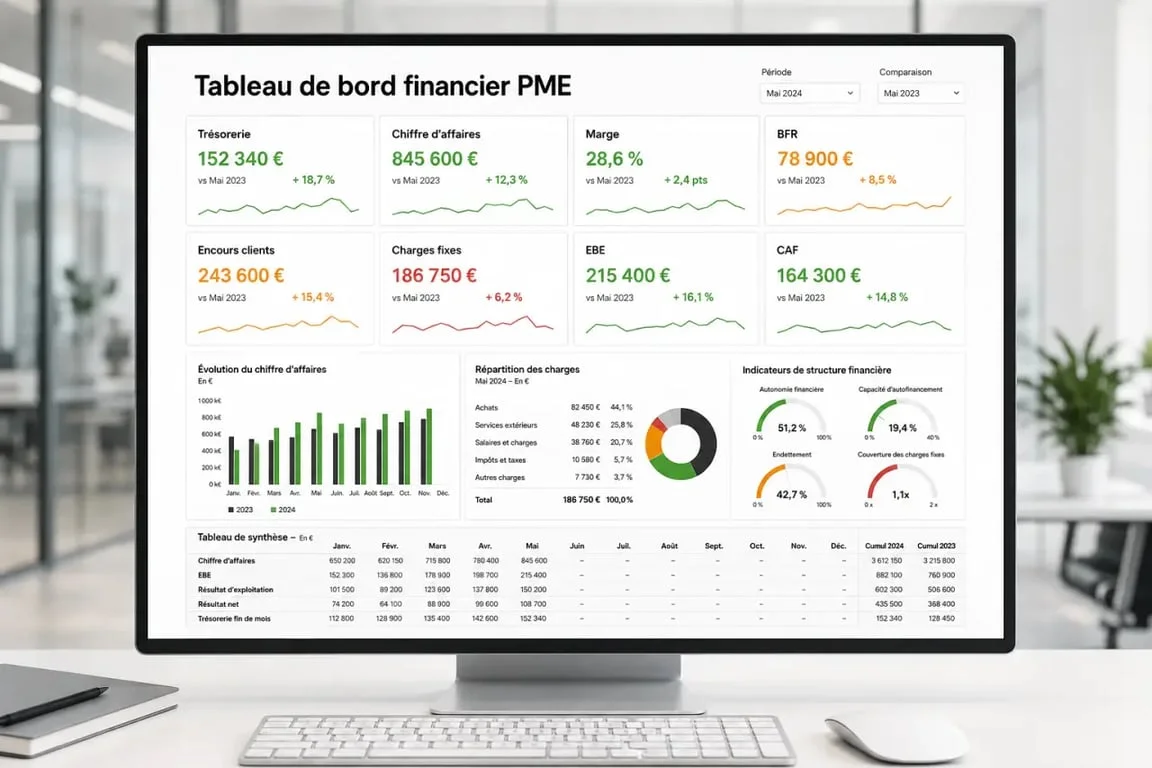
Un bon tableau de bord relie trois éléments : les objectifs financiers, les données réalisées et les écarts à analyser. Suivre le chiffre d’affaires seul peut rassurer à tort si la marge baisse ou si les clients paient trop tard. À l’inverse, une trésorerie confortable peut masquer une rentabilité insuffisante si elle vient d’un décalage temporaire de paiement fournisseurs. Sur ce sujet précis, voir « Seuil de rentabilité ».
La bonne logique consiste à partir des questions de gestion plutôt que des données disponibles : l’entreprise peut-elle financer les 6 à 12 prochains mois ? Les marges progressent-elles ? Le budget est-il respecté ? Le besoin en fonds de roulement absorbe-t-il trop de cash ? Ce sont ces questions qui déterminent les KPI à afficher.
Les 5 à 8 indicateurs à suivre en priorité
Pour éviter la surcharge, un tableau de bord financier PME gagne à rester limité à 5 à 8 indicateurs clés. Au-delà, la lecture devient plus lente et les signaux utiles se diluent. Le choix dépend du modèle économique, mais certains indicateurs reviennent presque toujours.
| Indicateur | Ce qu’il permet de piloter | Fréquence utile |
|---|---|---|
| Trésorerie disponible | Solvabilité à court terme et capacité à honorer les paiements | Hebdomadaire ou mensuelle |
| Chiffre d’affaires | Dynamique commerciale et niveau d’activité | Mensuelle |
| Marge brute et marge nette | Rentabilité réelle après coûts directs puis charges | Mensuelle ou trimestrielle |
| BFR | Cash immobilisé par les stocks, clients et fournisseurs | Mensuelle |
| Encours clients et fournisseurs | Délais de paiement, DSO et DPO | Mensuelle |
| Charges fixes et variables | Dérives de coûts et seuil de rentabilité | Mensuelle |
| EBE ou EBITDA | Performance opérationnelle avant éléments financiers et exceptionnels | Trimestrielle |
| CAF | Capacité d’autofinancement et indépendance financière | Trimestrielle ou annuelle |
La trésorerie mérite une place centrale, car une PME peut être rentable sur le papier et subir une tension de cash à cause d’un BFR mal maîtrisé. Le prévisionnel de trésorerie sur 6 à 12 mois complète alors le suivi du réalisé. Il aide à anticiper un creux avant qu’il ne devienne un problème bancaire ou opérationnel.
Construire un tableau de bord financier en 3 grandes étapes
Définir les objectifs avant les graphiques
La première étape consiste à clarifier ce que l’on veut piloter : croissance, rentabilité, maîtrise des charges, capacité d’investissement, réduction des délais de paiement ou sécurisation de la trésorerie. Un tableau de bord conçu sans objectif finit souvent en empilement de chiffres difficile à exploiter.
Chaque KPI doit avoir une valeur de référence : budget, objectif mensuel, moyenne historique, prévisionnel ou seuil d’alerte. Sans point de comparaison, un indicateur reste descriptif. Avec une référence, il devient actionnable.
Organiser la lecture autour des décisions
Un tableau efficace se lit simplement : chaque indicateur apporte une information, mais c’est leur assemblage qui révèle la situation financière réelle. Un chiffre d’affaires en hausse, une marge en baisse et un DSO qui s’allonge racontent une même histoire, celle d’une activité qui progresse peut-être au prix de remises trop fortes et d’un cash encaissé trop tard. Cette lecture croisée évite les conclusions isolées.
La présentation doit donc favoriser la hiérarchie : en haut, les signaux vitaux comme la trésorerie, le CA, la marge et les écarts budget-réalisé ; ensuite, les indicateurs d’explication comme le BFR, les charges, les encours clients ou fournisseurs. Un code couleur simple suffit souvent : vert pour conforme, orange pour vigilance, rouge pour action immédiate.
Analyser les écarts pour corriger la trajectoire
La valeur d’un tableau de bord financier ne se mesure pas à sa sophistication, mais à sa capacité à déclencher des actions correctrices. L’analyse des écarts entre prévision et réalisé doit devenir un rituel de gestion, mensuel pour les indicateurs opérationnels, trimestriel pour les tendances plus structurelles, annuel pour les objectifs de fond.
Un écart de marge peut conduire à revoir les prix, les remises commerciales, les achats ou la productivité. Un écart de trésorerie peut justifier une relance clients plus stricte, une renégociation fournisseurs ou le décalage d’un investissement. Une dérive des charges fixes appelle une revue des abonnements, des loyers, des frais généraux ou des recrutements prévus.
Pour rester utile, l’analyse doit répondre à trois questions simples. Quel est l’écart ? Mesurer précisément la différence entre objectif et réalisé. Pourquoi existe-t-il ? Identifier la cause : volume, prix, délai, coût, saisonnalité ou événement exceptionnel. Quelle décision prendre ? Nommer une action, un responsable et une échéance.
Excel, Google Sheets ou outil BI : choisir selon la maturité de la PME
Pour une petite structure, Excel ou Google Sheets suffisent souvent. Ils permettent de centraliser les données, créer des graphiques simples et suivre un budget mensuel sans investissement lourd. Leur limite apparaît quand les sources se multiplient, que les mises à jour deviennent manuelles ou que plusieurs équipes doivent consulter les mêmes données. Le détail est expliqué dans « Reporting trésorerie ».
Les outils de Business Intelligence comme Power BI, Tableau ou Qlik Sense apportent des visualisations plus avancées, des connexions automatisées et une lecture multi-niveaux. Les solutions plus intégrées, comme SAP, Oracle ou Microsoft Dynamics, conviennent davantage aux PME structurées avec des processus financiers, commerciaux et opérationnels déjà formalisés.
Le bon choix n’est pas l’outil le plus puissant, mais celui que l’équipe utilisera vraiment. Un tableau simple, mis à jour régulièrement et discuté chaque mois vaut mieux qu’un dashboard sophistiqué laissé de côté. Pour accélérer la mise en place, certaines PME s’appuient aussi sur leur expert-comptable, un DAF externalisé ou un consultant afin de cadrer les KPI, fiabiliser les données et installer une discipline de pilotage durable.












