
Seuil de rentabilité : 3 formules pour calculer le point mort et fixer vos objectifs
Le seuil de rentabilité indique le chiffre d’affaires minimum à atteindre pour couvrir toutes les charges d’une activité.
Le seuil de rentabilité indique le chiffre d’affaires minimum à atteindre pour couvrir toutes les charges d’une activité. En dessous, l’entreprise perd de l’argent. Au-dessus, elle commence à dégager un bénéfice. Ce calcul sert à valider un business plan, mais aussi à piloter une activité déjà lancée et à mesurer l’effet d’une hausse de coûts. Pour aller plus loin, voir « Stocks, créances, dettes ».
À quoi sert vraiment le seuil de rentabilité ?
Le seuil de rentabilité correspond au niveau de chiffre d’affaires pour lequel le résultat est nul. Les ventes couvrent alors exactement les charges fixes et les charges variables. Il ne donne pas le montant du bénéfice, il indique simplement à partir de quand l’entreprise cesse de perdre de l’argent.
En pratique, il répond à une question simple : le volume de ventes prévu est-il cohérent avec les charges à supporter ? Un commerce, un freelance, une activité de service ou une reprise d’entreprise peuvent tous l’utiliser, à condition d’adapter les hypothèses de prix, de marge et de frais.
Lorsque l’entreprise est assujettie à la TVA, le calcul se fait en principe hors taxes. Une vente à 96 euros TTC avec une TVA de 20 % correspond par exemple à 80 euros HT. C’est bien ce montant HT qu’il faut retenir pour le chiffre d’affaires et pour les prix de vente utilisés dans le calcul.
Les données à réunir avant le calcul
Charges fixes : le socle à couvrir quoi qu’il arrive
Les charges fixes, aussi appelées charges structurelles, restent globalement stables même si l’activité varie. On y retrouve souvent le loyer, les assurances, les abonnements, les salaires administratifs, les honoraires comptables ou certaines dotations aux amortissements.
Ces charges pèsent directement sur le niveau de ventes à atteindre. Plus elles sont élevées, plus le seuil de rentabilité monte. Un local coûteux, un investissement important ou une dette d’acquisition dans le cadre d’une reprise peuvent donc augmenter fortement le chiffre d’affaires nécessaire pour atteindre l’équilibre.
Charges variables : les coûts qui suivent les ventes
Les charges variables évoluent avec le volume vendu : achats de marchandises, matières premières, commissions, emballages, frais d’expédition ou sous-traitance directement liée aux ventes. Elles ne posent pas de difficulté en soi, mais elles réduisent la marge disponible pour absorber les charges fixes.
Il faut aussi surveiller les charges semi-variables. Certaines dépenses comportent une part fixe et une part variable, comme l’énergie, la téléphonie ou certains frais de personnel. Les classer trop vite d’un seul côté fausse le calcul. Mieux vaut les ventiler avec prudence, quitte à retenir une hypothèse conservatrice dans le compte de résultat prévisionnel.
Les formules de calcul du seuil de rentabilité
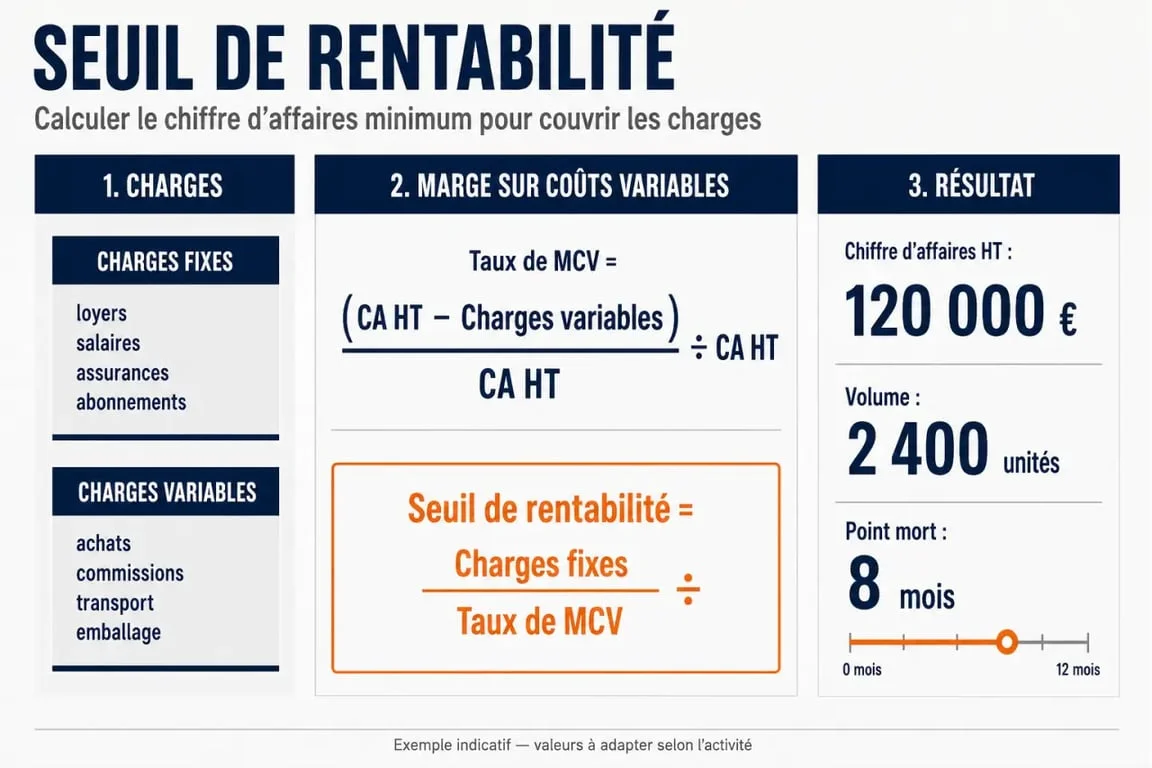
La méthode la plus courante repose sur la marge sur coûts variables. Elle mesure ce qu’il reste du chiffre d’affaires après déduction des charges variables, avant de couvrir les charges fixes. C’est cette marge qui permet ensuite de calculer le point d’équilibre.
| Étape | Formule |
|---|---|
| Marge sur coûts variables | Chiffre d’affaires HT – charges variables |
| Taux de marge sur coûts variables | Marge sur coûts variables / chiffre d’affaires HT |
| Seuil de rentabilité | Charges fixes / taux de marge sur coûts variables |
Si une entreprise prévoit 120 000 euros HT de chiffre d’affaires et 48 000 euros de charges variables, sa marge sur coûts variables est de 72 000 euros. Le taux de marge sur coûts variables est donc de 72 000 / 120 000, soit 0,60 ou 60 %. Avec 36 000 euros de charges fixes, le seuil de rentabilité est de 36 000 / 0,60 = 60 000 euros HT. Le détail est expliqué dans « Tableau de bord financier PME ».
Le calcul peut aussi être exprimé en unités à vendre. Si un article est vendu 80 euros HT avec un coût variable de 32 euros, la marge unitaire est de 48 euros. Avec 36 000 euros de charges fixes, il faut vendre 750 articles pour atteindre l’équilibre.
Ce calcul sert aussi à tester une décision commerciale. Une remise baisse le prix, donc la marge. Un fournisseur plus cher augmente le coût variable. Un nouvel abonnement ajoute une charge fixe. Avant de valider un choix, il faut vérifier son effet sur le volume de ventes nécessaire.
Seuil de rentabilité, point mort et objectifs commerciaux
Le seuil de rentabilité s’exprime en chiffre d’affaires. Le point mort, lui, traduit ce seuil dans le temps. Il indique à quel moment de l’année l’activité devient rentable, si les ventes se répartissent de façon régulière.
La formule est simple : point mort = seuil de rentabilité / chiffre d’affaires annuel prévisionnel x nombre de jours. Sur une base de 360 jours, avec un seuil de 60 000 euros HT et un chiffre d’affaires prévisionnel de 120 000 euros HT, le point mort est atteint au 180e jour. Sur une base de 365 jours, il serait atteint autour du 183e jour.
Cette lecture temporelle aide à piloter l’activité. Si le point mort arrive très tard dans l’année, la marge de sécurité est faible. Le moindre retard commercial, impayé ou surcoût peut faire basculer le résultat. À l’inverse, un point mort atteint tôt laisse davantage de place pour absorber les imprévus ou investir.
Interpréter le résultat sans se tromper
Comparer le seuil au chiffre d’affaires prévisionnel
Un seuil de rentabilité n’a de sens que comparé à un objectif réaliste. Si le seuil ressort à 80 000 euros et que le chiffre d’affaires prévisionnel est de 85 000 euros, l’activité peut être rentable sur le papier, mais avec une marge de sécurité limitée. Si le prévisionnel est de 120 000 euros, la situation paraît plus confortable, à condition que les hypothèses commerciales restent crédibles. Sur ce sujet précis, voir « Comptabilité prévisionnelle ».
Recalculer dès qu’une hypothèse change
Le seuil doit être actualisé lors d’un changement de prix, de coûts, d’investissement, de loyer, de masse salariale ou de mix d’offres. Une hausse des charges fixes augmente directement le seuil. Une baisse du taux de marge l’augmente aussi. À l’inverse, mieux négocier ses achats, relever un prix ou vendre davantage d’offres à forte marge peut le réduire.
L’erreur fréquente consiste à faire le calcul une seule fois pour le business plan, puis à l’oublier. Utilisé régulièrement dans un tableau de suivi, il devient un indicateur de pilotage. Il transforme une donnée comptable en objectif de chiffre d’affaires, en nombre d’unités à vendre ou en journées facturées.












