
Prévision de trésorerie mensuelle : encaissements, décaissements et solde cumulé
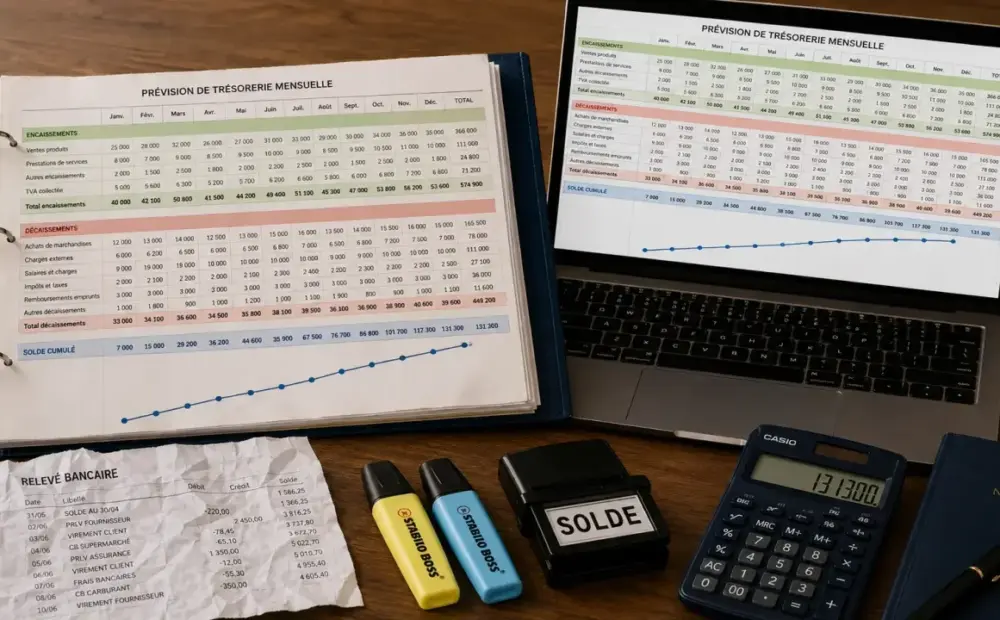
Une prévision de trésorerie mensuelle sert à vérifier, mois après mois, si l’entreprise aura assez d’argent disponible pour payer ses factures, ses salaires, ses charges et ses investissements.
Une prévision de trésorerie mensuelle sert à vérifier, mois après mois, si l’entreprise aura assez d’argent disponible pour payer ses factures, ses salaires, ses charges et ses investissements. Elle ne mesure pas seulement la rentabilité, elle suit les flux réels d’argent, avec leurs décalages, leurs retards et leurs pics de dépense.
Pour un créateur d’entreprise, un dirigeant de TPE ou un responsable financier, ce tableau devient vite un outil de pilotage. Il permet d’anticiper un besoin de financement, de négocier plus tôt avec la banque ou de reporter une dépense avant que le compte bancaire ne passe dans le rouge.
Ce que mesure vraiment une prévision de trésorerie mensuelle
Le principe est simple : on recense les encaissements attendus et les décaissements prévus, puis on les ventile mois par mois, généralement sur les 12 premiers mois. Le résultat donne un solde mensuel, puis un solde cumulé qui montre l’évolution de la trésorerie disponible.
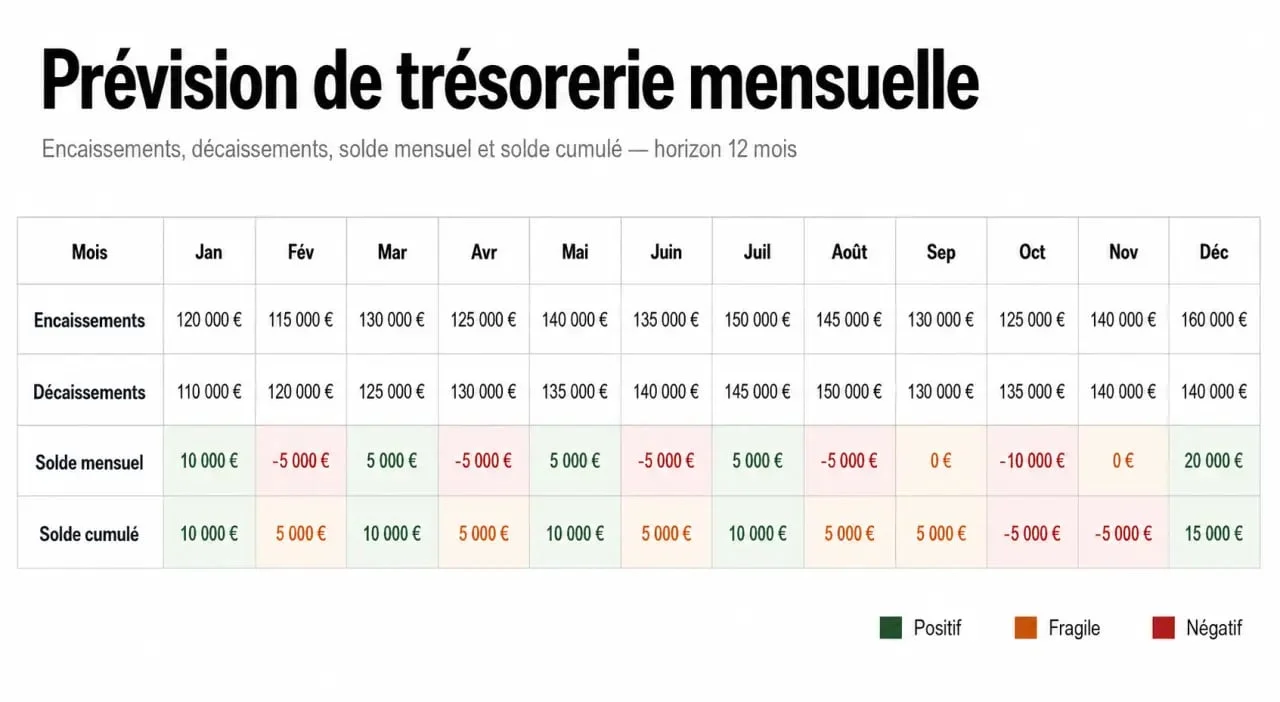
La différence essentielle avec un compte de résultat prévisionnel tient au calendrier. Une vente réalisée en janvier mais payée à 60 jours n’améliore la trésorerie qu’en mars. À l’inverse, une facture fournisseur payable à 30 jours peut créer une tension avant même que les clients aient réglé.
On parle aussi de plan de trésorerie mensuel, de prévisionnel de trésorerie ou de tableau de flux. Dans tous les cas, l’objectif reste le même : transformer une activité prévue en mouvements bancaires probables, puis vérifier si le rythme des entrées couvre bien celui des sorties.
Les postes à intégrer pour éviter les angles morts
Les encaissements à prévoir
Les encaissements regroupent d’abord les ventes réellement encaissées : règlements clients, acomptes, abonnements, loyers reçus ou prestations payées. Il faut les placer au mois où l’argent arrive, et non au mois de facturation. C’est particulièrement important si les clients paient à 30 jours, 60 jours ou 90 jours.
Ajoutez aussi les encaissements hors exploitation : apports en capital, compte courant d’associé, subventions, emprunts débloqués, remboursement de TVA ou cession d’actifs. Ces flux ne viennent pas de l’activité courante, mais ils peuvent sécuriser une période de lancement ou financer un investissement. Sur ce sujet précis, voir « BFR, apports, emprunts ».
Les décaissements à ne pas sous-estimer
Côté sorties, le tableau doit inclure les achats, loyers, salaires, charges sociales, assurances, abonnements, honoraires, frais bancaires, impôts, remboursements d’emprunts et investissements. Là encore, le bon réflexe consiste à raisonner en date de paiement.
La TVA mérite une ligne spécifique si l’entreprise y est assujettie. La TVA collectée sur les ventes, la TVA déductible sur les achats, la TVA reversée ou remboursée peuvent créer des écarts significatifs. Un mois commercialement bon peut donc rester tendu si la TVA à reverser tombe avant les encaissements clients.
Construire le tableau mois par mois sans le compliquer
Un bon tableau de prévision de trésorerie reste lisible. Il doit permettre de comprendre rapidement d’où vient la tension ou l’excédent. Vous pouvez le créer dans un format Excel, dans un logiciel de prévision de trésorerie ou dans un tableau de bord connecté au compte bancaire.
| Élément | Rôle dans le tableau | Point de vigilance |
|---|---|---|
| Solde initial | Trésorerie disponible au début du mois | À reprendre du relevé bancaire ou du prévisionnel précédent |
| Encaissements | Argent qui entre réellement | Tenir compte des délais de paiement |
| Décaissements | Argent qui sort réellement | Ne pas oublier charges, TVA et remboursements |
| Solde mensuel | Encaissements moins décaissements | Il peut être positif ou négatif selon les mois |
| Solde cumulé | Trésorerie restante en fin de mois | C’est l’indicateur principal de liquidité |
La méthode directe, fondée sur les flux attendus, convient bien au court terme et au pilotage mensuel. L’approche indirecte, plus liée aux états financiers, sert davantage à projeter la liquidité sur 3 ans ou 5 ans, notamment dans un business plan financier.
La séparation des flux reste essentielle. En distinguant les flux d’exploitation, les flux hors exploitation, la TVA et les financements, vous voyez plus vite si la tension vient des clients qui paient trop tard, d’un investissement trop rapproché ou d’un besoin en fonds de roulement mal calibré. Le tableau devient alors un support de décision, pas seulement un relevé de chiffres.
Lire un solde positif, négatif ou fragile
Un solde positif signifie que l’entreprise dispose d’une marge de liquidité. Cela peut permettre de financer un stock, d’investir, de rembourser plus sereinement un emprunt ou simplement de constituer une réserve. Mais un excédent ponctuel ne garantit pas une trésorerie durable : il faut regarder le solde cumulé sur plusieurs mois.
Un solde négatif indique un besoin de trésorerie. S’il apparaît une seule fois, il peut être lié à un décalage de paiement, à un investissement ou à une échéance exceptionnelle. S’il se répète, il signale souvent un problème plus structurel : marges insuffisantes, charges fixes trop élevées, BFR trop important ou financement de départ trop faible.
Le solde fragile est plus discret : il reste positif, mais avec très peu de marge. C’est souvent le cas pendant les 6 mois de démarrage d’une activité. Une facture client en retard, une hausse de stock ou une régularisation de charges peut alors suffire à créer un trou de trésorerie.
Agir avant le trou de trésorerie
Lorsque le prévisionnel annonce une tension, l’intérêt est d’agir tôt. Plusieurs leviers peuvent être testés directement dans le tableau :
- réduire ou décaler certaines dépenses non prioritaires ;
- négocier des délais fournisseurs plus longs ;
- demander des acomptes clients ou raccourcir les délais de règlement ;
- renforcer les fonds propres ou le compte courant d’associé ;
- prévoir un crédit court terme, un découvert autorisé, de l’escompte ou une cession Dailly ;
- revoir le plan de financement si le besoin est récurrent.
Un modèle de plan de trésorerie en Excel suffit souvent pour commencer, à condition de le mettre à jour régulièrement avec les données réelles. Pour une activité avec de nombreux flux, des paiements fractionnés ou plusieurs comptes bancaires, un outil de prévision de trésorerie peut faire gagner du temps et fiabiliser les scénarios.
Le bon rythme consiste à comparer chaque mois le prévu et le réalisé. Cet écart montre vite les clients plus lents que prévu, les charges oubliées, la saisonnalité plus forte ou les investissements mal positionnés. Une prévision de trésorerie mensuelle n’est donc pas un document figé, mais un tableau vivant qui aide à décider avant que la liquidité ne devienne une urgence.












