
Découvert autorisé entreprise : mode d’emploi, coût et risques à connaître
Un découvert autorisé d’entreprise absorbe un creux temporaire de trésorerie sans bloquer les paiements essentiels.
Un découvert autorisé d’entreprise absorbe un creux temporaire de trésorerie sans bloquer les paiements essentiels. Il peut éviter un rejet de prélèvement, sécuriser une paie ou couvrir un retard client, mais il reste un financement de court terme, encadré par la banque et facturé dès qu’il est utilisé.
Ce que couvre réellement un découvert autorisé professionnel
Le découvert autorisé est un accord conclu entre l’entreprise et sa banque pour permettre au compte professionnel de fonctionner en solde négatif dans une limite définie à l’avance. Cette limite, appelée plafond ou montant maximum autorisé, est fixée au cas par cas après analyse de solvabilité.
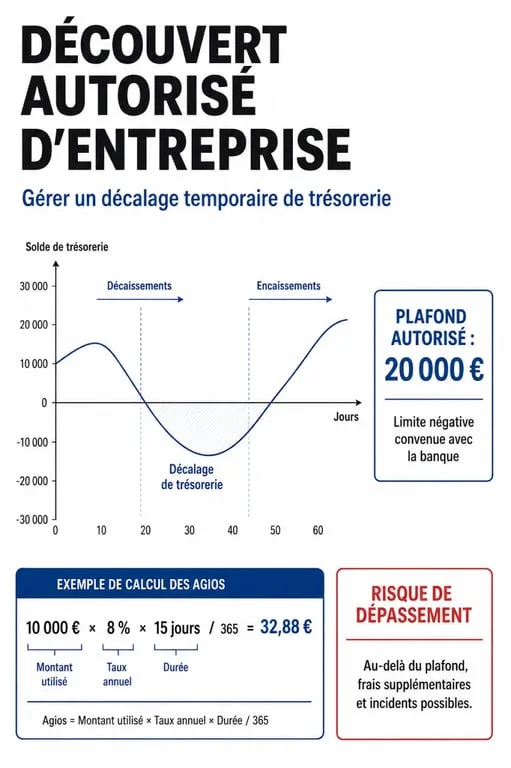
Concrètement, l’autorisation s’active automatiquement lorsque le solde devient négatif. L’entreprise n’a pas à refaire une demande à chaque opération, tant qu’elle reste dans le cadre prévu par le contrat écrit ou la convention de compte. Le découvert peut être prévu pour une période courte, par exemple 3 mois, ou renouvelé sur une durée plus longue, souvent jusqu’à 1 an selon les pratiques bancaires.
Il ne faut pas le confondre avec un découvert non autorisé. Dans le premier cas, la banque a accepté le principe, le plafond et les conditions de coût. Dans le second, l’entreprise dépasse le cadre prévu ou passe dans le rouge sans accord. Les frais peuvent alors augmenter et certaines opérations peuvent être refusées.
Quand l’utiliser sans fragiliser la trésorerie
Les bons cas d’usage
Le découvert autorisé est pertinent lorsqu’un besoin est temporaire et identifiable : un client important règle avec 15 jours de retard, une dépense imprévue arrive avant les encaissements, ou un fournisseur doit être payé avant une rentrée de chiffre d’affaires déjà attendue. Il répond surtout aux décalages entre encaissements et règlements.
Son intérêt tient à sa souplesse : l’entreprise utilise uniquement le montant nécessaire, sur la durée réellement utile. Si le compte redevient positif rapidement, les agios restent limités. C’est pourquoi il convient mieux à un trou de trésorerie ponctuel qu’à un besoin en fonds de roulement durable. Pour aller plus loin, voir « Prévision de trésorerie mensuelle ».
Le signal d’alerte à ne pas ignorer
Si le compte reste négatif plusieurs semaines chaque mois, le découvert ne règle plus un décalage : il masque une tension structurelle. Dans ce cas, il faut revoir le prévisionnel de trésorerie, les délais de paiement clients, les stocks, les acomptes ou le financement du cycle d’exploitation.
La trésorerie fonctionne comme une corde tendue entre les encaissements et les décaissements. Un découvert autorisé donne du mou au bon moment, mais il ne remplace pas une base solide. Si la tension revient toujours au même endroit, il faut rééquilibrer le rythme des flux : relances clients, échéanciers fournisseurs, saisonnalité, marges et calendrier fiscal.
Coût, agios et frais : ce qu’il faut regarder avant de signer
Le coût principal du découvert autorisé correspond aux agios, aussi appelés intérêts débiteurs. Ils dépendent de trois éléments : le montant utilisé, la durée d’utilisation et le taux appliqué. Plus l’entreprise reste longtemps en solde négatif, plus le coût augmente. Le détail est expliqué dans « Escompte bancaire en entreprise ».
Exemple simple : pour 1 000 € utilisés pendant 15 jours à un taux de 15 %, le coût d’intérêt est d’environ 6 €, hors frais annexes. Le montant peut sembler faible sur une opération isolée, mais il devient significatif si l’usage se répète ou si le plafond mobilisé est plus élevé, par exemple 15 000 € sur plusieurs semaines.
| Élément à vérifier | Pourquoi c’est important |
|---|---|
| Taux des intérêts débiteurs | Il détermine le coût quotidien du solde négatif utilisé. |
| Plafond autorisé | Il fixe la marge de sécurité maximale accordée par la banque. |
| Durée de l’autorisation | Elle précise si le dispositif couvre un besoin ponctuel ou récurrent. |
| Commissions | Des frais peuvent s’ajouter, notamment en cas de dépassement ou de modification. |
| Conditions de dépassement | Elles encadrent les risques de frais majorés et d’opérations refusées. |
Avant d’accepter, il est utile de demander le taux, les commissions éventuelles, les frais en cas de dépassement et les conditions de renouvellement. Le coût réel ne se juge pas seulement au taux affiché, mais aussi à l’usage probable du découvert sur l’année.
Obtenir une autorisation : le dossier que la banque va examiner
La banque accorde rarement un découvert autorisé sans analyse préalable. Elle cherche à comprendre si le besoin est temporaire, si l’entreprise peut revenir en compte positif et si les flux bancaires sont cohérents avec le plafond demandé.
Les pièces attendues varient selon la taille de l’entreprise, mais un dossier solide contient généralement :
- les bilans et comptes de résultat des 2 à 3 derniers exercices, si l’entreprise existe déjà ;
- les relevés bancaires récents, souvent sur 3 à 6 mois ;
- un prévisionnel de trésorerie montrant les encaissements et décaissements à venir ;
- un extrait Kbis ou les documents d’identification de l’entreprise ;
- une explication claire du besoin : retard client, saisonnalité, commande exceptionnelle, décalage de TVA ou investissement ponctuel.
Le délai de réponse dépend de la relation bancaire et de la complexité du dossier. Pour une entreprise connue de sa banque, un accord peut parfois être obtenu en 48 heures. Dans d’autres cas, il faut compter quelques jours à une semaine, notamment si le plafond demandé est important ou si la situation financière doit être approfondie.
Dépassement, alternatives et bons réflexes de pilotage
Ce qui se passe si le plafond est dépassé
Dépasser le découvert autorisé revient à sortir du cadre négocié. La banque peut appliquer des frais supplémentaires, refuser certaines opérations ou demander une régularisation rapide. En cas d’incident de paiement, les conséquences peuvent devenir plus lourdes, notamment pour les chèques, avec un risque d’inscription au Fichier Central des Chèques.
Le bon réflexe consiste à prévenir le conseiller avant le dépassement, avec un calendrier crédible de retour en compte positif. Une banque réagit généralement mieux à une alerte anticipée qu’à un incident subi.
Comparer avec les solutions proches
| Solution | Usage adapté | Limite principale |
|---|---|---|
| Découvert autorisé | Besoin de court terme récurrent ou ponctuel, dans un plafond négocié | Coût élevé si l’utilisation devient permanente |
| Facilité de caisse | Décalage très court, souvent quelques jours | Moins adaptée à une tension qui dure |
| Crédit de campagne | Activité saisonnière avec cycle prévisible | Demande plus structurée et moins souple au quotidien |
Pour choisir, partez de la durée du besoin. Quelques jours appellent plutôt une facilité de caisse. Un creux saisonnier anticipé peut justifier un crédit de campagne. Un décalage régulier mais maîtrisé peut relever du découvert autorisé, à condition de le piloter avec un tableau de flux et un objectif clair de retour au positif. Sur ce sujet précis, voir « Découvert, Dailly ou affacturage ».
Le découvert autorisé est donc utile lorsqu’il reste un outil de respiration, pas une habitude de financement. Bien négocié, bien suivi et utilisé sur une durée courte, il protège l’entreprise contre les à-coups de trésorerie sans générer de frais inutiles.












