
Découvert, Dailly ou affacturage : choisir le bon crédit de trésorerie court terme
Un crédit de trésorerie court terme sert à absorber un décalage entre ce que l’entreprise doit payer maintenant et ce qu’elle encaissera plus tard.
Un crédit de trésorerie court terme sert à absorber un décalage entre ce que l’entreprise doit payer maintenant et ce qu’elle encaissera plus tard. Il ne finance pas un investissement durable, il sécurise le cycle d’exploitation, les salaires, les fournisseurs, les stocks ou une période creuse, sur une durée inférieure ou égale à un an.
Comprendre le rôle réel du crédit de trésorerie court terme
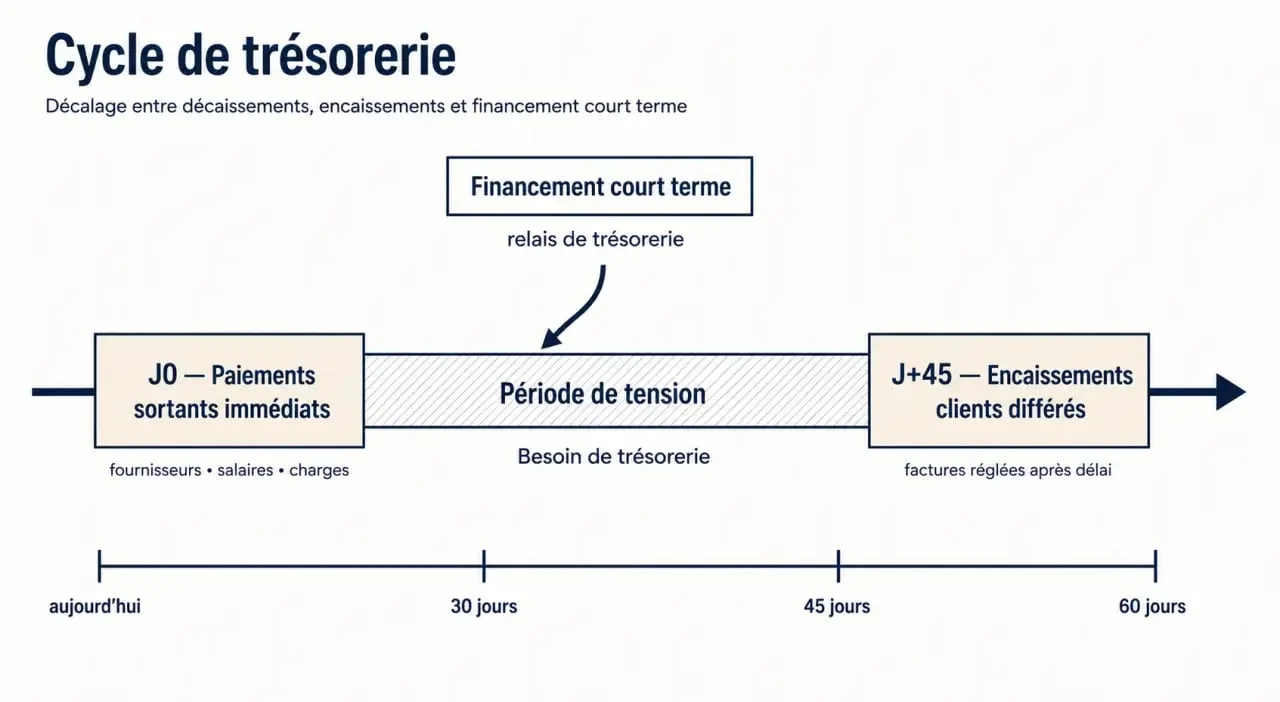
Le principe est simple : l’entreprise reçoit une avance temporaire, puis rembourse quand les recettes prévues entrent en caisse. Le besoin naît souvent du besoin en fonds de roulement, c’est-à-dire du temps qui sépare les décaissements obligatoires des encaissements clients.
Ce financement devient utile lorsqu’un carnet de commandes est solide, mais que la trésorerie immédiate ne suit pas. Une PME peut devoir acheter des matières premières avant d’être payée par ses clients. Une collectivité peut attendre des produits à recevoir. Une activité saisonnière peut, elle, supporter plusieurs mois de charges avant la haute saison.
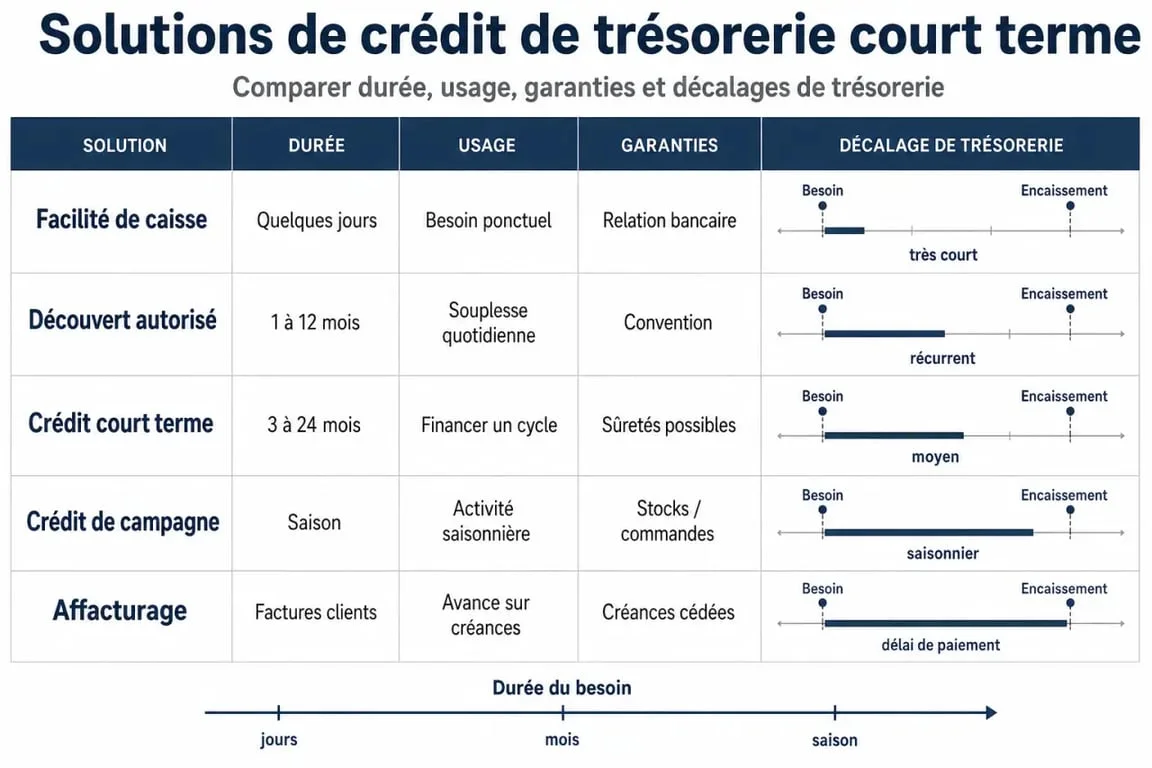
La première erreur consiste à traiter tous les manques de trésorerie de la même façon. Un trou de caisse de quelques jours, un retard client de 120 à 180 jours et un cycle saisonnier de l’ordre de 9 mois ou plus n’appellent pas la même solution, ni le même niveau de coût ou de garantie.
Les principales solutions à comparer avant de signer
Facilité de caisse et découvert autorisé
La facilité de caisse répond à un besoin très ponctuel, parfois de quelques jours seulement, souvent inférieur à 15 jours. Elle convient lorsque le compte passe brièvement en négatif avant une rentrée certaine. Le découvert autorisé suit une logique plus récurrente : la banque accorde un plafond d’utilisation sur le compte courant, avec facturation d’agios sur les sommes effectivement utilisées.
Ces solutions sont souples, mais elles ne doivent pas devenir un mode de financement permanent. Un découvert à durée indéterminée peut être résilié par la banque avec un préavis de 60 jours, sauf situation particulière prévue au contrat. C’est donc un outil de respiration, pas un socle de financement durable.
Crédit court terme et crédit de campagne
Le crédit à court terme est une avance plus formalisée, généralement utilisée sur quelques semaines à un an. Il peut financer une hausse exceptionnelle d’activité, un stock à constituer ou des charges d’exploitation en attendant les ventes.
Le crédit de campagne vise plus spécifiquement les entreprises saisonnières, comme le tourisme, l’agriculture, le commerce de fin d’année ou le textile. Il permet de couvrir les dépenses engagées avant que la saison ne produise ses recettes. Dans ce cas, le point central reste le même : financer l’exploitation sans attendre le retour des encaissements.
Escompte, cession Dailly et affacturage
L’escompte consiste à obtenir une avance sur une créance matérialisée, notamment par une lettre de change acceptée. La cession Dailly permet de céder des créances professionnelles à la banque, parfois sans intervention directe du client débiteur. Dans les deux cas, l’entreprise mobilise une recette future plutôt que de solliciter un simple découvert. La question est traitée à part : « Escompte bancaire en entreprise ».
L’affacturage va plus loin : un factor finance les factures, peut prendre en charge le recouvrement et, selon le contrat, une partie du risque d’impayé. Certaines offres avancent une proportion importante des factures, souvent autour de 80 % à 90 %, avec des délais de traitement pouvant être rapides, parfois en 24 h ou 48 heures selon les dispositifs et les dossiers.
Coûts, garanties et points de vigilance
Le coût d’un crédit de trésorerie court terme ne se limite pas au taux affiché. Il peut comprendre des intérêts, des agios, des commissions de mise en place, des frais de dossier, des commissions de mouvement ou des frais liés au recouvrement dans le cas de l’affacturage.
La logique de coût dépend de trois paramètres : le montant utilisé, la durée réelle d’utilisation et le niveau de risque perçu par le financeur. Une autorisation peu utilisée coûte moins cher qu’un découvert saturé en permanence. À l’inverse, une solution simple en apparence peut devenir coûteuse si elle couvre un besoin structurel mal diagnostiqué.
Les garanties varient selon la situation : caution du dirigeant, nantissement de stock, cession de créances, assurance-crédit ou garanties spécifiques. La banque cherche à vérifier que le remboursement repose sur des encaissements identifiables, et non sur un espoir vague de reprise commerciale. Pour aller plus loin, voir « Stock à acheter, stock déjà là ».
Un bon réflexe consiste à repérer le verrou de trésorerie, c’est-à-dire le point précis où l’argent reste bloqué. Est-il dans les factures clients non réglées, dans un stock trop lourd, dans une saison creuse, dans un délai administratif ou dans une marge insuffisante ? Tant que ce verrou n’est pas identifié, l’entreprise risque de choisir un financement qui ouvre la mauvaise porte, par exemple un découvert pour compenser des retards clients chroniques, ou de l’affacturage pour masquer un problème de rentabilité.
Quel financement choisir selon votre situation ?
| Besoin observé | Solution souvent adaptée | Point à vérifier |
|---|---|---|
| Décalage de quelques jours avant un encaissement certain | Facilité de caisse | Durée courte et caractère exceptionnel |
| Tension récurrente mais maîtrisée sur le compte | Découvert autorisé | Plafond, agios et conditions de résiliation |
| Hausse temporaire d’activité ou stock à financer | Crédit court terme | Plan de remboursement à l’encaissement |
| Activité fortement saisonnière | Crédit de campagne | Calendrier des recettes et durée du cycle |
| Factures clients en attente de règlement | Escompte, cession Dailly ou affacturage | Qualité des créances et coût global |
Pour une TPE, la simplicité et la rapidité priment souvent : facilité de caisse ou découvert peuvent suffire si le besoin reste limité. Pour une PME avec beaucoup de factures clients, la mobilisation de créances apporte une réponse plus cohérente. Pour une activité saisonnière, le crédit de campagne évite de multiplier les découverts successifs.
Préparer sa demande pour obtenir de meilleures conditions
Avant de solliciter une banque ou un factor, il faut présenter un besoin chiffré, daté et justifié. Un plan de trésorerie sur plusieurs mois, la liste des créances attendues, le détail des charges à couvrir et les échéances fournisseurs permettent de rassurer le financeur.
Il est aussi utile de comparer plusieurs options, car la solution la moins chère sur le papier n’est pas toujours la plus adaptée. Un affacturage plus coûteux peut sécuriser le recouvrement. Un découvert moins formel peut devenir risqué s’il est utilisé en continu. Une cession Dailly peut être pertinente si les créances sont solides et bien documentées.
Le bon crédit de trésorerie court terme est celui qui correspond à la nature du décalage, à sa durée et à la qualité des encaissements attendus. Plus le besoin est anticipé, plus l’entreprise garde la main sur le coût, les garanties et la négociation.












