
Crédit-bail mobilier ou immobilier : choisir la bonne durée, de 3 à 20 ans selon le bien
Le crédit-bail mobilier et immobilier permet à une entreprise d’utiliser un bien professionnel sans l’acheter immédiatement.
Le crédit-bail mobilier et immobilier permet à une entreprise d’utiliser un bien professionnel sans l’acheter immédiatement. Le principe est simple : un crédit-bailleur achète le matériel ou l’immeuble, puis le loue à l’entreprise avec une option d’achat à l’échéance. C’est une solution pratique quand il faut investir vite, préserver sa trésorerie ou éviter un apport important au départ.
Le mécanisme à comprendre avant de comparer
Dans un contrat de crédit-bail, l’entreprise utilisatrice est appelée crédit-preneur. Elle choisit le bien, négocie souvent ses caractéristiques avec le fournisseur, puis une banque, une société financière ou un organisme spécialisé l’achète pour le louer. Pendant toute la durée du contrat, le crédit-preneur n’est pas propriétaire. Il paie des loyers pour utiliser le bien.
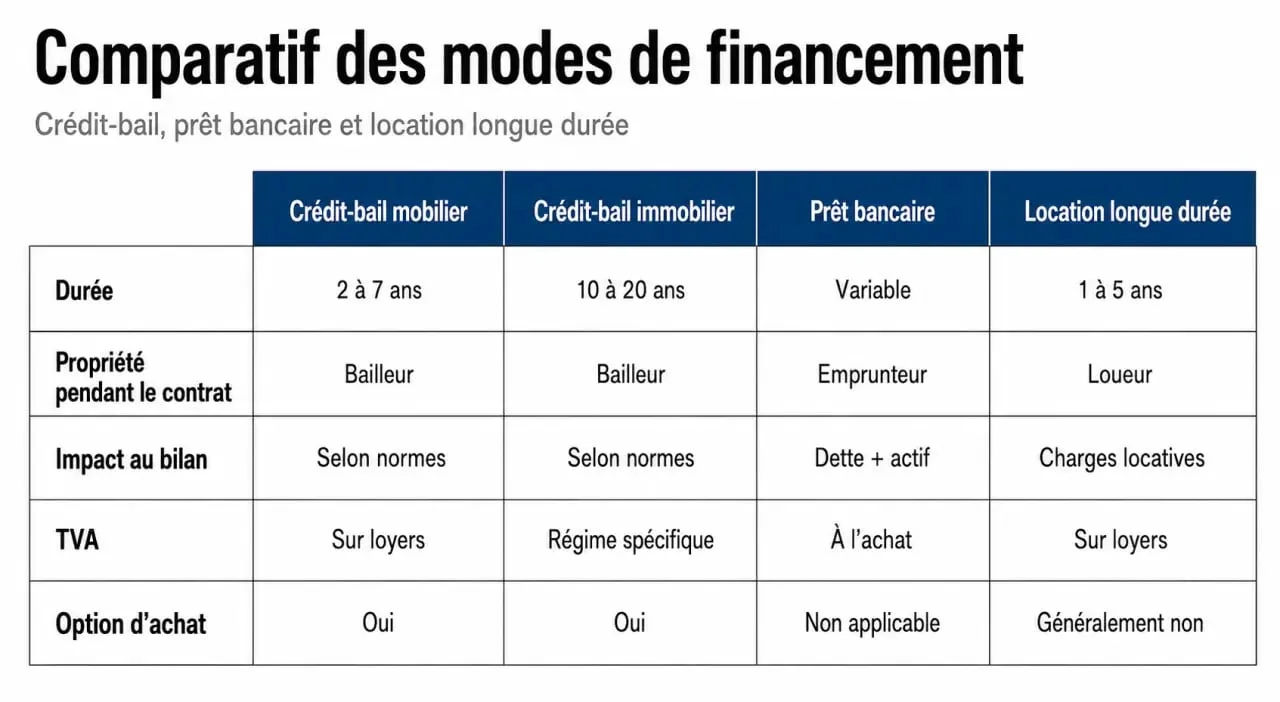
À la fin du bail, trois issues sont possibles : lever l’option d’achat pour devenir propriétaire, restituer le bien ou renouveler l’opération avec un nouveau contrat. La valeur résiduelle, c’est-à-dire le prix de rachat final, tient compte des loyers déjà versés et doit être connue dès la signature.
Le contrat précise notamment le prix d’achat HT, la périodicité des loyers, la durée, les obligations d’assurance et d’entretien, ainsi que la valeur de rachat. Pour certaines opérations, notamment immobilières, des formalités de publication peuvent s’ajouter, par exemple auprès du greffe du tribunal de commerce. Mieux vaut vérifier ces points avant de signer, car ils structurent toute la relation contractuelle.
Mobilier ou immobilier : deux usages, deux temporalités
Le crédit-bail mobilier concerne les biens d’équipement professionnels : véhicules, machines, matériel informatique, outillage, équipements médicaux, engins de chantier ou matériel industriel. Le bien doit en général être identifiable, amortissable, assurable et revendable. Les équipements neufs, standardisés et facilement cessibles sont donc plus simples à financer que des biens très spécifiques.
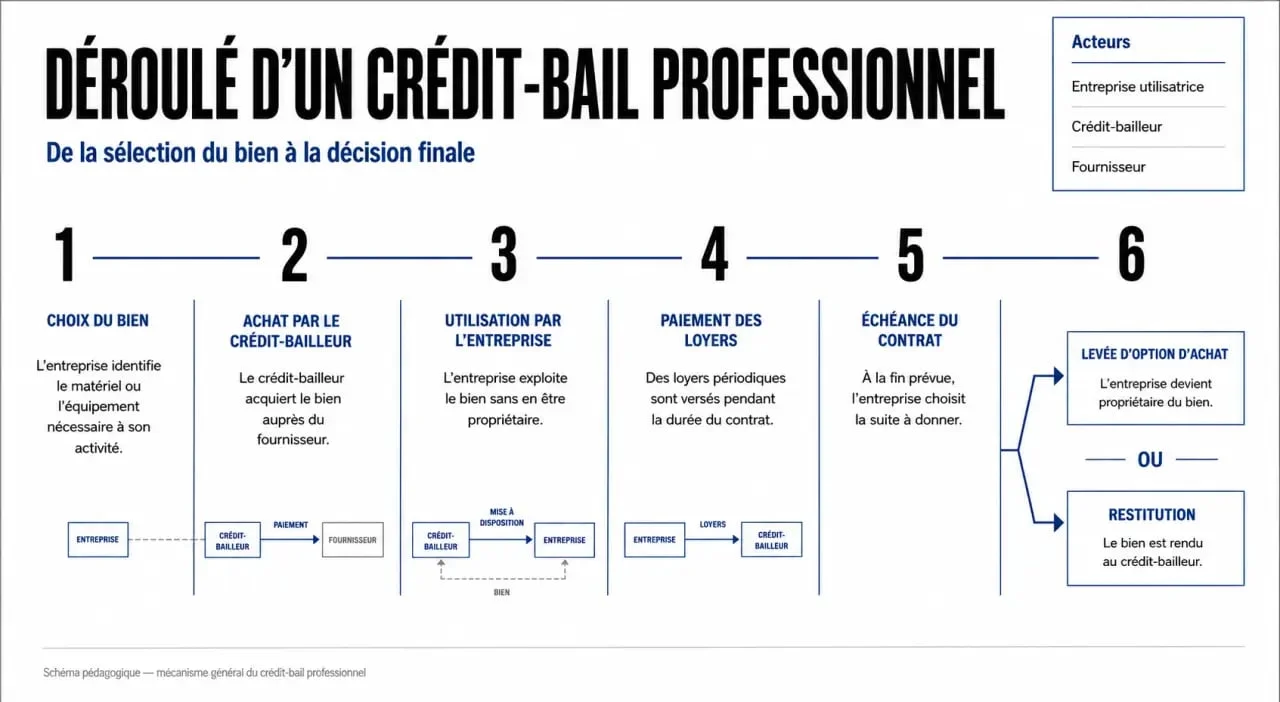
La durée du crédit-bail mobilier suit la durée de vie économique du matériel. Elle se situe souvent entre 3 ans et 7 ans, ce qui convient aux actifs soumis à l’usure ou à l’obsolescence rapide. Une entreprise peut ainsi renouveler régulièrement son parc sans immobiliser trop de trésorerie et sans bloquer son budget sur un actif qui perd vite de la valeur.
Le crédit-bail immobilier, lui, finance des locaux à usage professionnel : bureaux, locaux commerciaux, ateliers, entrepôts ou bâtiments d’exploitation. Les montants engagés sont plus élevés et les durées plus longues, souvent entre 15 ans et 20 ans. Il répond davantage à une stratégie d’implantation durable qu’à un simple besoin d’équipement.
| Solution | Bien concerné | Propriété pendant le contrat | Durée fréquente | Fin de contrat |
|---|---|---|---|---|
| Crédit-bail mobilier | Matériel professionnel | Crédit-bailleur | 3 à 7 ans | Achat, restitution ou renouvellement |
| Crédit-bail immobilier | Locaux professionnels | Crédit-bailleur | 15 à 20 ans | Levée d’option souvent stratégique |
| Prêt bancaire | Matériel ou immobilier | Entreprise dès l’achat | Variable | Bien déjà détenu |
| Location longue durée | Usage sans achat recherché | Loueur | Variable | Restitution le plus souvent |
Les avantages financiers et comptables pour l’entreprise
Préserver la trésorerie et financer jusqu’à 100 %
L’un des grands intérêts du crédit-bail est le financement à 100 % possible de l’investissement, sans apport initial dans de nombreux dossiers. Cela peut faire la différence pour une entreprise en création, en croissance ou en phase de renouvellement d’équipement. Au lieu de décaisser immédiatement le prix du bien, elle transforme l’investissement en loyers réguliers. La question est traitée à part : « BFR, apports, emprunts ».
Cette logique peut aussi préserver la capacité d’endettement, car le bien n’est pas toujours inscrit à l’actif immobilisé selon le traitement comptable applicable. Les loyers apparaissent au compte de résultat et les engagements doivent être suivis, notamment en annexe comptable. Le bon réflexe consiste à valider le traitement avec son comptable avant de signer, surtout si l’opération porte sur un bien important.
TVA, loyers et résultat imposable
Le crédit-bail peut réduire le décalage de TVA, puisque celle-ci est généralement étalée sur les loyers au lieu d’être supportée en une seule fois à l’achat. Les loyers de crédit-bail peuvent également être considérés comme des charges déductibles sous conditions, ce qui diminue le bénéfice imposable. L’avantage réel dépend toutefois de la situation fiscale de l’entreprise, du bien financé et de la structure du contrat.
La valeur résiduelle mérite une attention particulière. Selon les offres et les types de biens, elle peut être fixée à des niveaux très différents, par exemple 1 % à 6 %, 5 % à 15 % ou plus largement 1 % à 20 % du prix initial. Plus elle est faible, plus les loyers ont généralement absorbé le coût pendant la période de location. À l’inverse, une valeur finale plus élevée peut alléger les loyers, mais elle pèse davantage si l’entreprise veut acheter le bien au terme du contrat. Pour aller plus loin, voir « Stock à acheter, stock déjà là ».
Les limites à examiner avant de s’engager
Le crédit-bail n’est pas toujours moins cher qu’un achat comptant ou qu’un prêt bancaire. Le coût total dépend des loyers, des frais de dossier, de l’assurance, de l’entretien, de la valeur résiduelle et des éventuelles pénalités en cas de sortie anticipée. Il faut donc comparer le coût global, pas seulement le montant du loyer mensuel.
Autre point de vigilance : l’entreprise n’étant pas propriétaire pendant le contrat, elle doit respecter les conditions d’utilisation prévues. Le bien doit être assuré, entretenu et conservé dans un état compatible avec sa restitution ou son rachat. Pour un matériel très spécifique, difficile à revendre, le crédit-bailleur peut refuser l’opération ou demander des garanties plus fortes. Le montage convient mieux aux biens standards et aux équipements dont la revente reste possible.
Le bon arbitrage repose sur trois questions simples : combien de temps le bien sera-t-il utile, quelle sera sa valeur à la fin, et l’entreprise veut-elle le conserver ou le restituer ? Si le matériel sera obsolète dans trois ans, une durée courte et une option d’achat faible peuvent être cohérentes. Si le bâtiment structure l’activité pour vingt ans, la question devient patrimoniale autant que financière.
Mettre en place le contrat et décider à l’échéance
La mise en place commence par le choix du bien et du fournisseur, puis par l’étude du dossier de financement. Le crédit-bailleur analyse la santé de l’entreprise, l’usage professionnel du bien, sa valeur de revente et la cohérence de la durée demandée. Des acteurs comme Bpifrance, des banques, des sociétés financières ou des organismes recensés par l’ASF peuvent intervenir selon le type d’investissement.
Avant signature, l’entreprise doit comparer plusieurs paramètres : montant des loyers, durée, dépôt de garantie éventuel, assurance, services associés, valeur de rachat et conditions de sortie. Une offre avec un loyer attractif peut cacher une option finale élevée ; à l’inverse, une option basse peut entraîner des loyers plus importants. Le bon choix dépend donc du besoin réel de l’entreprise et de son horizon d’usage.
À l’échéance, la décision doit rester pragmatique. Lever l’option d’achat est pertinent si le bien reste utile, fiable et économiquement intéressant. La restitution convient mieux aux équipements devenus obsolètes ou coûteux à maintenir. Le renouvellement permet enfin de repartir sur un matériel récent, surtout dans les secteurs où la performance technique évolue vite.












