Encours client et fournisseur : plafonds, calculs et risques à éviter
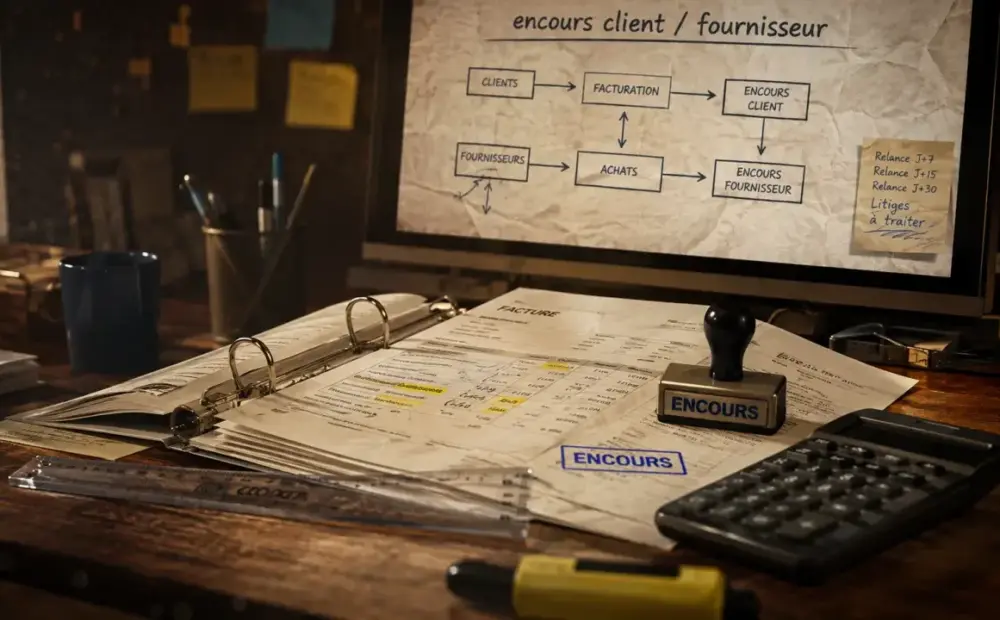
L’encours est le crédit réel qui circule entre une entreprise, ses clients et ses fournisseurs.
L’encours est le crédit réel qui circule entre une entreprise, ses clients et ses fournisseurs. Il apparaît dès qu’une facture reste impayée, qu’elle soit échue ou non. Bien le définir dans une relation commerciale B2B permet de vendre sans financer trop longtemps ses clients, de négocier avec ses fournisseurs sans fragiliser sa trésorerie, et de garder une vision claire du cash disponible.
Encours client et encours fournisseur : deux faces d’un même crédit commercial
L’encours client correspond aux sommes que vos clients doivent à votre entreprise à un instant T. Il figure à l’actif circulant, car il s’agit de créances destinées à être encaissées. Il comprend en général les factures échues, les factures non échues et, selon le suivi retenu, certaines factures à émettre lorsque la prestation ou la livraison est déjà réalisée.
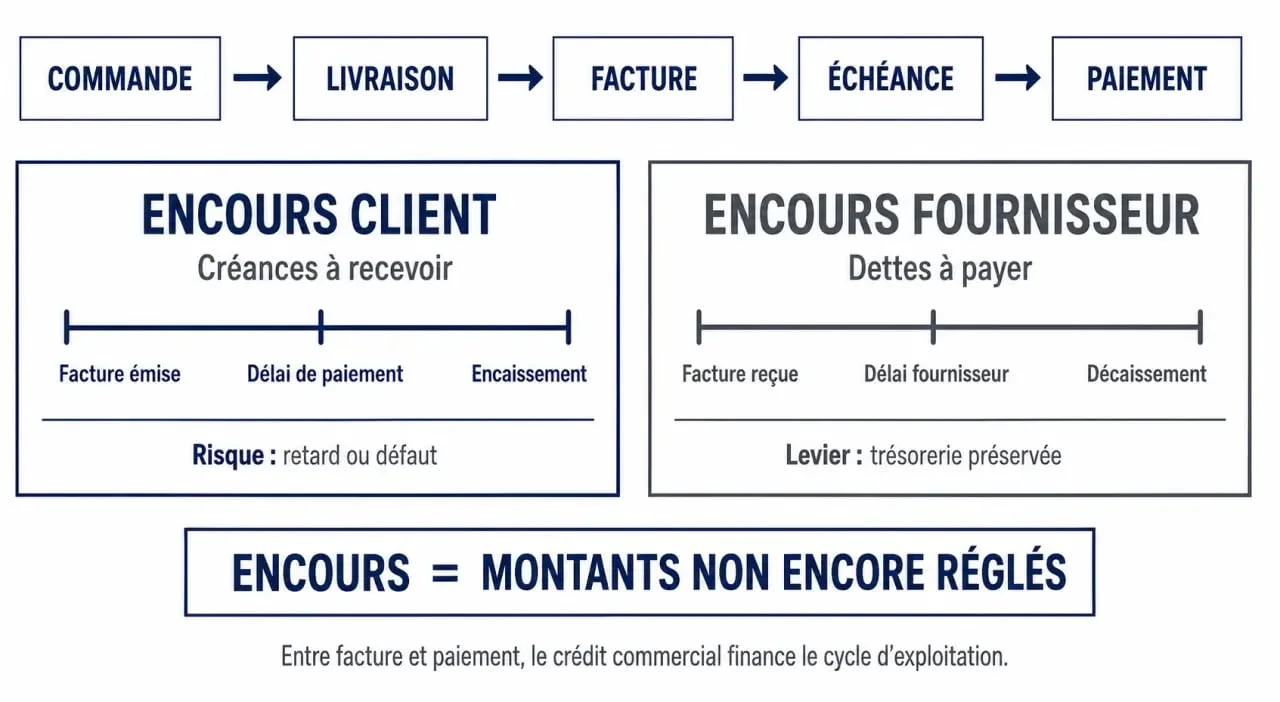
L’encours fournisseur fonctionne en miroir. Il représente ce que votre entreprise doit à ses fournisseurs. Il apparaît au passif, dans les dettes fournisseurs et comptes rattachés. Il inclut les factures reçues non réglées, les charges courues à payer et les dettes liées aux achats déjà engagés.
Dans un accord client fournisseur d’encours, l’enjeu consiste donc à fixer clairement jusqu’où une entreprise accepte de faire crédit à l’autre. Ce plafond dépend souvent du volume commandé, des conditions de paiement, de l’historique de règlement, de la santé financière du client et du niveau de risque accepté. Plus la règle est nette, plus la relation commerciale reste lisible.
| Notion | Ce que cela mesure | Impact principal |
|---|---|---|
| Encours client | Sommes dues par les clients | Trésorerie à encaisser et risque d’impayé |
| Encours fournisseur | Sommes dues aux fournisseurs | Endettement court terme et capacité de paiement |
| Encours autorisé | Plafond de crédit accordé | Maîtrise du risque commercial |
Calculer l’encours sans mélanger les factures
La formule utile côté client
La formule de base est simple : encours client = factures échues + factures non échues + factures à émettre – avances et acomptes reçus. La distinction entre encours exigible et non exigible reste essentielle. Une facture échue doit déjà être réglée ; une facture non échue reste dans le délai convenu, par exemple à 30 jours, 45 jours ou 60 jours.
Pour obtenir un encours client moyen, on peut utiliser le chiffre d’affaires annuel divisé par 365 jours, puis multiplié par le délai moyen de paiement. Une entreprise réalisant 7 500 000 € de chiffre d’affaires annuel avec un délai moyen de paiement de 45 jours porte ainsi un encours moyen d’environ 924 658 €. Avec 1 M€ de chiffre d’affaires et 60 jours de délai moyen, l’encours atteint 164 383 €.
Ce calcul aide à situer le niveau normal de crédit accordé. Il évite de confondre un simple décalage de paiement avec une dérive durable du poste clients. C’est aussi un bon repère pour comparer plusieurs périodes sans perdre de vue la réalité des encaissements attendus.
La formule côté fournisseur
L’encours fournisseur se calcule en additionnant les dettes fournisseurs et comptes rattachés, puis en retranchant les avances et acomptes versés sur commande. Il ne doit pas être regardé uniquement comme une dette confortable. Trop élevé, il peut signaler une tension de trésorerie, une dépendance au crédit fournisseur ou une incapacité à respecter les échéances prévues.
Dans la pratique, ce suivi donne une image utile du passif à court terme. Il permet aussi d’anticiper les périodes où les règlements sortants vont peser plus fort que d’habitude. Un encours bien suivi évite les surprises de fin de mois et les arbitrages précipités.
Pourquoi un encours mal piloté pèse vite sur la trésorerie
Un encours client élevé n’est pas forcément mauvais. Il peut simplement traduire une activité soutenue. Il devient problématique lorsque les délais s’allongent, que les litiges s’accumulent ou que quelques clients concentrent une part importante des créances. Dans ce cas, l’entreprise a vendu, livré, parfois réglé ses propres fournisseurs, mais n’a pas encore encaissé.
Il faut alors distinguer les factures saines, les retards récents, les vieux impayés, les litiges commerciaux et les créances douteuses. Ce tri change la décision. Une facture non échue d’un client fiable n’appelle pas la même action qu’une facture bloquée depuis 90 jours pour désaccord sur la livraison. La lecture par ancienneté est souvent plus utile que le simple total.
Côté fournisseur, l’analyse est tout aussi sensible. Reporter systématiquement les paiements peut préserver le cash à court terme, mais détériorer la relation, réduire les marges de négociation ou entraîner un durcissement des conditions commerciales. L’encours doit donc être suivi comme un indicateur de solvabilité, pas seulement comme une ligne comptable.
Fixer un plafond d’encours autorisé et le faire vivre
Un plafond par client, pas une règle uniforme
Limiter l’encours autorisé par client est une pratique de gestion normale. Le plafond peut être défini à partir du chiffre d’affaires attendu, du délai de paiement accordé, des incidents passés, de la notation interne et de l’importance stratégique du compte. Un nouveau client peut démarrer avec un plafond prudent, puis être ajusté si les règlements restent réguliers.
Ce plafond doit être connu des équipes commerciales, de l’ADV, de la comptabilité clients et de la direction financière. Sans règle partagée, le commercial peut pousser une commande supplémentaire alors que la comptabilité constate déjà plusieurs factures échues. Le risque n’est pas seulement financier, il devient aussi organisationnel.
Quand chacun travaille avec la même limite, la décision est plus simple. On sait quand accepter une hausse de crédit et quand la refuser. Cela évite les arbitrages flous et les promesses difficiles à tenir.
La balance âgée comme outil de décision
La balance âgée, ou aging report, ventile les créances par ancienneté : non échues, retard récent, retard avancé, retard critique. Elle permet de prioriser les relances et d’éviter que le poste clients soit piloté au ressenti. Un client avec 82 191 € non échus n’a pas le même profil qu’un client avec le même montant en retard ancien. Pour aller plus loin, voir « Calcul du délai de paiement client ».
Le suivi doit rester régulier : relance avant échéance pour prévenir les oublis, relance juste après échéance pour éviter l’installation du retard, puis traitement rapide des blocages. Un litige de prix, de quantité ou de livraison doit être traité vite, car tant qu’il reste ouvert, la facture gonfle l’encours sans perspective claire d’encaissement.
Cette discipline change la qualité du poste clients. Elle donne une vue nette sur ce qui relève d’un simple délai et sur ce qui relève d’un vrai risque.
Sécuriser ou financer l’encours quand le risque augmente
Lorsque l’encours devient trop lourd, plusieurs leviers existent. L’assurance-crédit permet de sécuriser une partie du risque client en cas d’impayé, sous réserve des garanties accordées. Elle est particulièrement utile lorsque l’entreprise vend à crédit à des clients nombreux ou à des montants importants.
L’affacturage peut, lui, transformer plus rapidement certaines créances en trésorerie. L’entreprise cède ses factures à un factor et obtient un financement sans attendre l’échéance normale. Ce levier n’efface pas la nécessité de bien facturer, relancer et traiter les litiges, mais il peut réduire la pression sur le cash lorsque la croissance consomme beaucoup de trésorerie.
La meilleure approche reste combinée : calcul fiable, plafond d’encours, balance âgée, relances cadencées et solutions de sécurisation lorsque le niveau de risque le justifie. Un encours bien négocié n’est pas un frein commercial ; c’est un cadre qui protège la relation client fournisseur et évite que la vente à crédit ne devienne un financement subi.