Encours client : brut, net, moyen, comment le calculer sans erreur ?
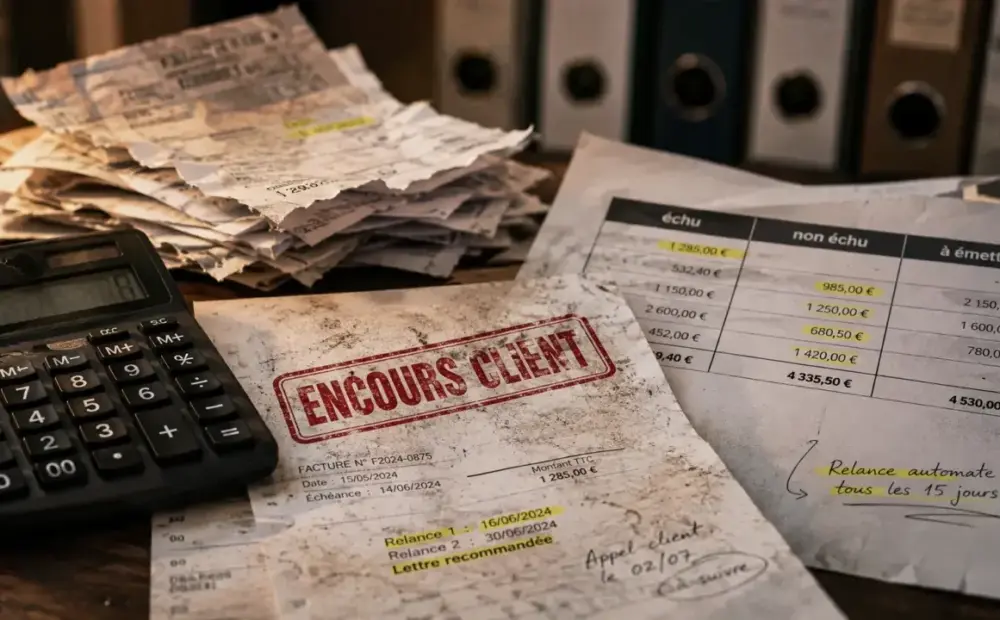
L’encours client correspond à l’argent que vos clients vous doivent à un instant T.
L’encours client correspond à l’argent que vos clients vous doivent à un instant T. Derrière cette définition simple, il y a un indicateur décisif pour la trésorerie : plus les créances restent ouvertes longtemps, plus l’entreprise finance ses clients. Le suivre permet de repérer les retards, d’anticiper les tensions de cash et d’ajuster les conditions de paiement.
Ce que recouvre vraiment l’encours client
L’encours client regroupe les créances commerciales en attente de règlement. Il se situe dans l’actif circulant du bilan, car il représente une somme normalement transformable en liquidités à court terme. En comptabilité, une vente facturée conduit généralement à débiter le compte 411 clients et à créditer le compte 70 ventes.
Les 3 types de factures à intégrer
Pour obtenir une vision fidèle, l’encours ne se limite pas aux factures déjà en retard. Il inclut les factures échues, dont la date de paiement est dépassée, les factures non échues, encore dans le délai accordé au client, et les factures à émettre lorsque la prestation est réalisée mais pas encore facturée. Cette dernière catégorie est souvent sous-estimée, alors qu’elle décale mécaniquement l’entrée de cash.
Encours client et encours fournisseur : deux lectures opposées
L’encours client mesure ce que l’entreprise doit encaisser. L’encours fournisseur mesure, à l’inverse, ce qu’elle doit payer à ses fournisseurs. Les deux influencent le besoin en fonds de roulement, mais pas dans le même sens. Un encours client élevé immobilise la trésorerie. Un encours fournisseur plus long peut la préserver temporairement, à condition de ne pas fragiliser les relations commerciales.
Calculer l’encours brut, net et moyen sans se tromper
Le calcul dépend du niveau de précision recherché. Pour un suivi quotidien, l’encours brut suffit souvent. Pour piloter le risque, l’encours net et l’encours moyen donnent une lecture plus utile. Nous y revenons en détail : « Calcul du délai de paiement client ».
| Indicateur | Formule | Utilité |
|---|---|---|
| Encours brut | Somme des factures échues + non échues + à émettre | Voir le volume total à encaisser |
| Encours net | Encours brut – acomptes – avoirs – avances déjà reçues | Mesurer le montant réellement exposé |
| Encours moyen | Chiffre d’affaires TTC x délai moyen de paiement / 365 | Évaluer l’encours habituel sur une période |
Exemple : une entreprise réalise 7 500 000 € de chiffre d’affaires avec un délai moyen de paiement de 45 jours. Son encours client moyen est de 7 500 000 x 45 / 365, soit environ 924 658 €. Ce montant n’est pas une anomalie en soi, mais il montre le volume de trésorerie mobilisé en permanence par les délais de règlement.
Ce qu’il faut exclure ou retraiter
Les avoirs, acomptes encaissés, avances et règlements partiels doivent être déduits pour éviter de surévaluer le risque. Les litiges méritent un suivi à part, car une facture contestée n’a pas la même probabilité d’encaissement qu’une facture simplement en attente d’échéance. C’est cette distinction qui rend l’encours net plus exploitable que le seul total brut.
Pourquoi cet indicateur pèse directement sur le BFR
L’encours client est l’un des moteurs du besoin en fonds de roulement. Tant que la facture n’est pas réglée, l’entreprise a souvent déjà supporté ses charges : salaires, achats, sous-traitance, frais logistiques. Un encours élevé crée donc un décalage entre l’activité commerciale affichée et la liquidité réellement disponible.
On peut comparer la trésorerie au pouls de l’entreprise : ce n’est pas seulement le montant d’argent présent sur le compte qui compte, mais la régularité des entrées et sorties. Un encours client mal suivi provoque des battements irréguliers : beaucoup de chiffre d’affaires signé, puis des creux d’encaissement, puis des relances en urgence. Observer le rythme des échéances, semaine après semaine, permet de repérer les zones d’arythmie financière avant qu’elles ne deviennent une crise de liquidité.
Un encours important peut aussi compliquer les discussions avec les établissements financiers. Il interroge la solvabilité des clients, la qualité du recouvrement et la capacité de l’entreprise à transformer ses ventes en cash. À l’inverse, un encours maîtrisé rassure. Il montre que la croissance n’est pas seulement commerciale, mais aussi encaissable.
Réduire l’encours client sans abîmer la relation commerciale
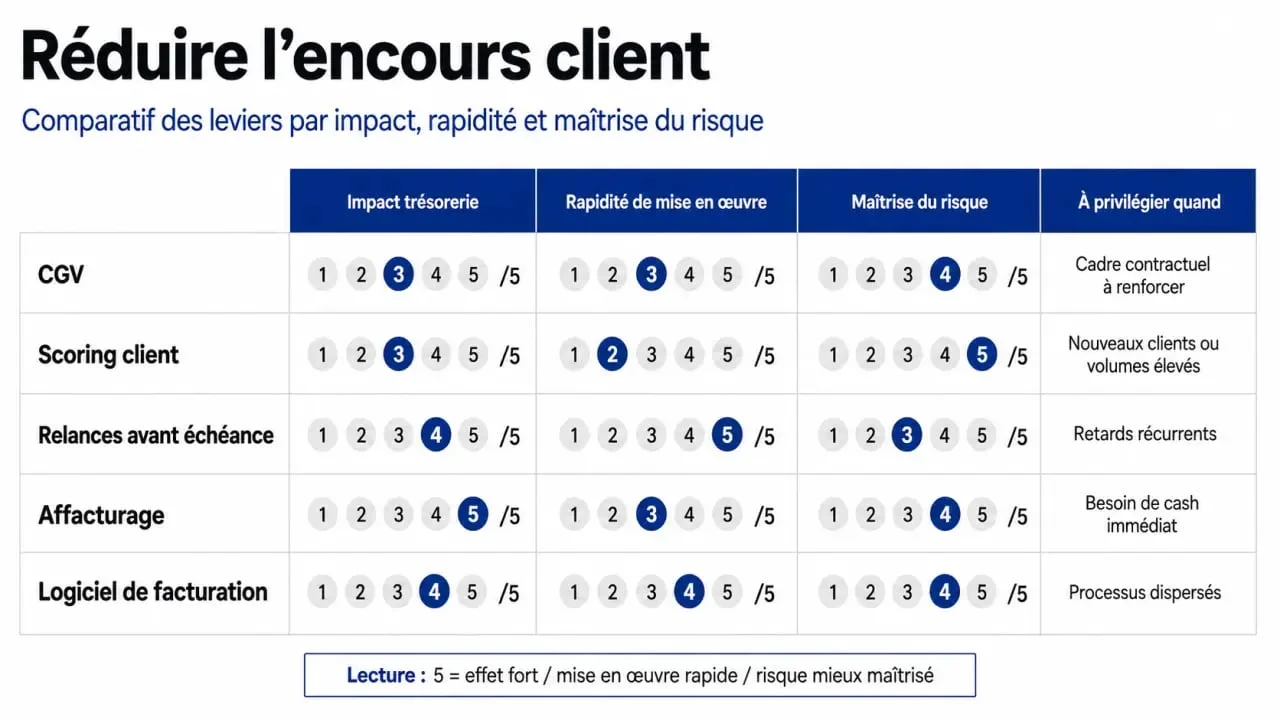
La réduction de l’encours ne consiste pas à durcir aveuglément les conditions de paiement. L’objectif est de clarifier les règles, d’anticiper les risques et de traiter les retards avec méthode. Des CGV nettes, une facturation rapide et un suivi régulier font déjà une grande différence.
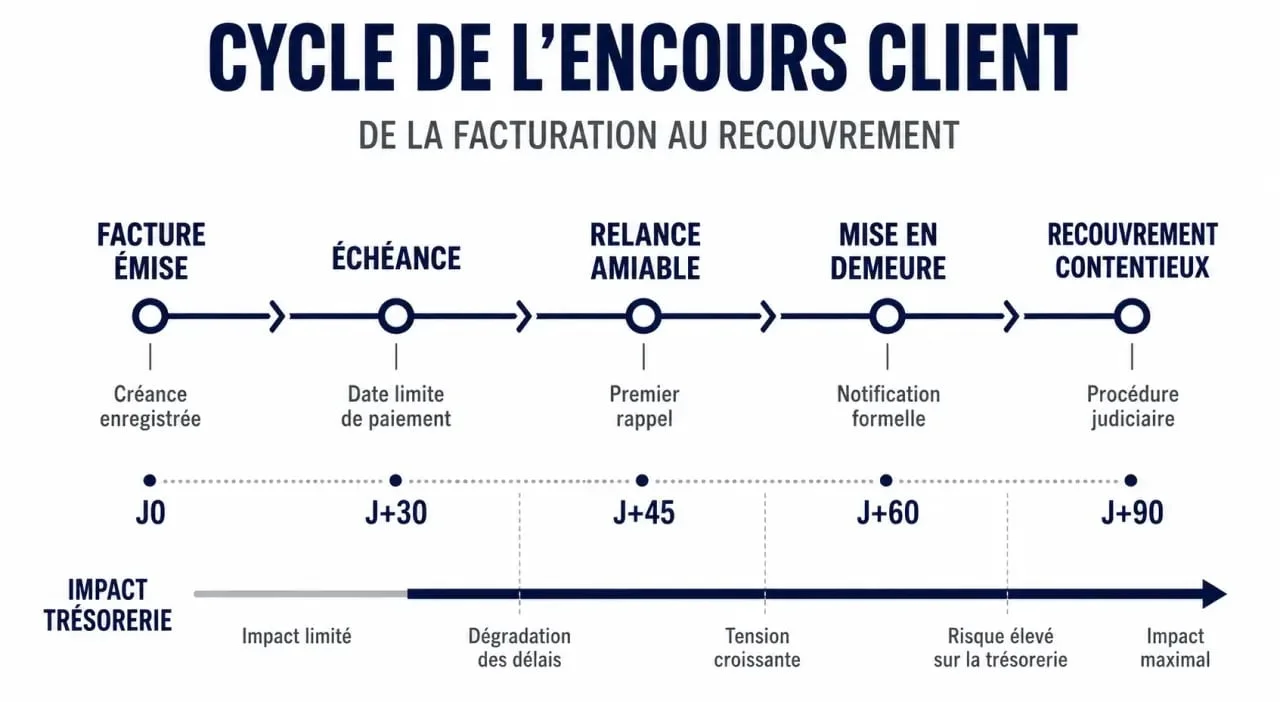
Mettre à jour les CGV permet de préciser les délais de règlement, les pénalités de retard, les modalités de contestation et les conditions d’escompte. Facturer rapidement évite de décaler l’encaissement dès la livraison ou la fin de mission. Relancer avant l’échéance limite les oublis et permet de détecter les litiges plus tôt. Segmenter les clients avec un scoring aide à adapter les plafonds d’encours, les délais ou les acomptes demandés. Enfin, formaliser le recouvrement sécurise les étapes, de la relance amiable à la mise en demeure, puis au recouvrement contentieux. L’affacturage peut aussi accélérer l’entrée de liquidités, avec une commission pouvant représenter 5 à 25 % selon les modalités et le risque transféré. Sur ce sujet précis, voir « Réduire le délai de paiement client ».
Le bon arbitrage : fermeté financière et confiance client
Un client stratégique peut justifier un délai de paiement négocié, mais pas une absence de visibilité. La clé consiste à distinguer le geste commercial maîtrisé du retard subi. Un plafond d’encours, des acomptes sur les projets longs ou une page de paiement dédiée peuvent préserver la relation tout en sécurisant l’encaissement.
Outils et rituels de pilotage à mettre en place
Un tableur peut suffire au démarrage, mais il atteint vite ses limites dès que les volumes de factures augmentent. Un logiciel de facturation ou un outil de credit management facilite le suivi du statut des factures, l’automatisation des relances et la production de tableaux de bord.
Les indicateurs à suivre sont simples : encours total, encours échu, encours par client, délai moyen de règlement, montant en litige et part des factures à émettre. Un point hebdomadaire entre comptabilité, commerce et direction financière évite que le sujet reste cantonné au recouvrement. L’encours client devient alors un indicateur partagé de performance commerciale, de qualité administrative et de maîtrise du risque.
Pour aller plus loin, un audit régulier de la politique de recouvrement aide à identifier les causes récurrentes : factures envoyées trop tard, bons de commande manquants, clients insuffisamment scorés, conditions de paiement trop généreuses ou relances trop espacées. C’est souvent dans ces détails opérationnels que se cachent les plus gros gains de trésorerie.