
Comptabilité prévisionnelle : comment financer, décider et garder la trésorerie sous contrôle
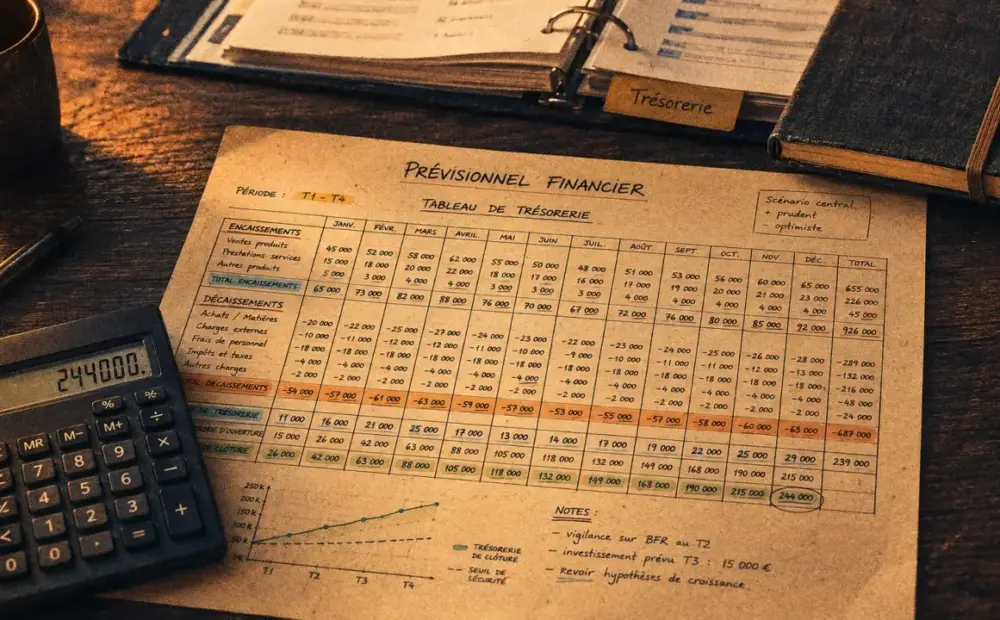
La comptabilité prévisionnelle transforme une idée d’entreprise en scénario chiffré.
La comptabilité prévisionnelle transforme une idée d’entreprise en scénario chiffré. Elle permet de vérifier si le projet peut tenir économiquement, combien financer au départ, à quel moment la trésorerie peut se tendre et quels résultats attendre sur les prochains exercices.
Pour un créateur, un repreneur ou un dirigeant en développement, ce n’est pas seulement un tableau pour la banque. C’est un outil de décision : il aide à choisir entre embauche, investissement, niveau de prix, stock, délai de paiement ou apport personnel.
La comptabilité prévisionnelle, ce qu’elle recouvre vraiment
On parle souvent de prévisionnel financier, de bilan prévisionnel, de budget prévisionnel ou de prévisionnel d’activité comme s’il s’agissait du même document. En pratique, ces notions se recoupent, mais chacune a son rôle.
| Document | Utilité principale |
|---|---|
| Compte de résultat prévisionnel | Estimer le chiffre d’affaires, les charges et le résultat futur. |
| Bilan prévisionnel | Présenter ce que l’entreprise possédera et devra à une date donnée, avec l’actif et le passif. |
| Budget prévisionnel | Organiser les recettes et dépenses prévues sur une période. |
| Tableau de trésorerie | Suivre les encaissements et décaissements mois par mois. |
| Plan de financement | Comparer les besoins du projet et les ressources mobilisables. |
Le prévisionnel financier regroupe généralement ces éléments dans le business plan. Il peut être construit sur 2 ans, 3 ans ou 5 ans selon le projet, avec une lecture par exercice, N, N+1, N+2, parfois N+3. Les 3 premières années comptent souvent beaucoup, car elles montrent la montée en puissance attendue et les fragilités du démarrage.
À quoi sert-elle concrètement avant de se lancer ?
Tester la viabilité avant d’engager des dépenses
La première utilité de la comptabilité prévisionnelle est de vérifier si le modèle économique tient debout. Une activité peut sembler attractive, mais devenir fragile dès que l’on ajoute le loyer, les salaires, les cotisations, les achats, les assurances, les frais bancaires ou les charges financières.
Le prévisionnel oblige à chiffrer les hypothèses : combien de ventes par mois, à quel prix, avec quelle marge, et à partir de quel volume l’entreprise couvre ses charges. Il fait apparaître le seuil à atteindre pour ne pas créer une activité qui travaille beaucoup sans dégager de rentabilité.
Identifier les besoins de financement réels
Beaucoup de projets sous-estiment le montant nécessaire au démarrage. Il ne suffit pas de financer le matériel ou le dépôt de garantie : il faut aussi prévoir les premières charges avant les premiers encaissements, le stock, la communication, les frais juridiques, les logiciels, voire plusieurs mois de trésorerie de sécurité. Le détail est expliqué dans « BFR, apports, emprunts ».
Un écart apparemment limité peut changer la solidité du projet. Entre 10 000 euros d’apport et 15 000 euros de besoin réel, la différence peut représenter un découvert permanent, un lancement retardé ou une négociation bancaire plus difficile.
Un outil pour convaincre banque et investisseurs
La comptabilité prévisionnelle sert aussi à rendre le projet lisible pour les financeurs. Une banque ou des investisseurs ne jugent pas seulement une idée, ils regardent la cohérence entre le marché visé, le chiffre d’affaires prévu, les charges, la trésorerie et la capacité de remboursement.
Un bon prévisionnel ne cherche pas à afficher des résultats artificiellement optimistes. Il montre des hypothèses compréhensibles, une progression crédible et des marges de sécurité. Il doit répondre à des questions simples : que se passe-t-il si les ventes démarrent plus lentement ? Si un client paie avec retard ? Si l’investissement initial coûte plus cher que prévu ?
Le bilan prévisionnel joue ici un rôle particulier. Il présente l’équilibre entre l’actif, comme l’actif immobilisé ou l’actif circulant, et le passif, comme les capitaux propres, les emprunts, les dettes fiscales et sociales ou le compte courant d’associés. Contrairement au bilan fonctionnel, qui analyse une situation existante sous l’angle des grands équilibres financiers, le bilan prévisionnel projette une situation future à partir d’hypothèses. Pour aller plus loin, voir « Budget de trésorerie mois par mois ».
Prévoir la trésorerie et le besoin en fonds de roulement
La rentabilité ne suffit pas si l’argent manque au bon moment
Une entreprise peut être rentable sur le papier et manquer de trésorerie dans la réalité. C’est l’un des apports majeurs du tableau des flux de trésorerie : il distingue ce qui est facturé de ce qui est encaissé, et ce qui est engagé de ce qui est réellement payé.
Le besoin en fonds de roulement, ou BFR, mesure le décalage entre les dépenses à financer et les encaissements à venir. Si l’entreprise paie ses fournisseurs rapidement mais encaisse ses clients à 30 ou 60 jours, elle doit financer cet intervalle. Plus le stock est important, plus ce besoin peut augmenter.
On peut voir la trésorerie comme le joint d’étanchéité du projet. Ce n’est pas la pièce la plus visible du moteur, mais c’est elle qui évite les fuites de pression. Un chiffre d’affaires prometteur, une marge correcte et un carnet de commandes rempli ne protègent pas d’un blocage si les encaissements arrivent trop tard. En analysant les délais de paiement, les stocks, les acomptes et les décaissements récurrents, le prévisionnel révèle les zones de friction entre activité commerciale et liquidités disponibles.
Mettre à jour les hypothèses au lieu de figer le document
Un prévisionnel n’est pas utile uniquement au moment de créer l’entreprise. Il doit être comparé régulièrement au réel : chiffre d’affaires réalisé, charges constatées, trésorerie disponible, retards de paiement, évolution des marges. Une révision mensuelle peut être pertinente dans les premiers mois, surtout si l’activité dépend fortement du volume de ventes ou du stock.
Cette mise à jour permet de corriger rapidement : réduire une dépense, différer un investissement, relancer les clients, ajuster les prix ou rechercher un financement complémentaire avant que la trésorerie ne devienne négative.
Construire un prévisionnel fiable sans se perdre dans la technique
La méthode commence par des hypothèses simples, mais documentées : prix de vente, volumes, taux de marge, charges fixes, charges variables, investissements, fiscalité, emprunts, rémunération du dirigeant et délais de paiement. Le but n’est pas de deviner l’avenir avec certitude, mais de construire un scénario cohérent et testable. La question est traitée à part : « Seuil de rentabilité ».
- Lister les recettes attendues par activité, produit ou canal de vente.
- Identifier les charges d’exploitation, les charges financières et les charges exceptionnelles possibles.
- Prévoir les investissements et leur financement.
- Calculer le BFR et les besoins de trésorerie au démarrage.
- Comparer un scénario prudent, un scénario central et un scénario plus favorable.
L’accompagnement par un expert-comptable apporte une vraie valeur lorsque le projet devient technique. Il peut sécuriser les calculs, intégrer les effets fiscaux et sociaux, vérifier l’équilibre actif/passif, interpréter les soldes intermédiaires de gestion et rendre le dossier plus crédible face aux tiers. Pour le dirigeant, c’est aussi un regard extérieur : il aide à repérer les hypothèses trop optimistes, les coûts oubliés et les décisions qui peuvent fragiliser la trésorerie.
Bien utilisée, la comptabilité prévisionnelle ne sert pas seulement à présenter un dossier à une banque. Elle aide à décider avec moins d’incertitude, à financer au bon niveau et à piloter l’entreprise avec des repères financiers concrets.












