Placer une trésorerie excédentaire : arbitrer entre liquidité, sécurité et rendement
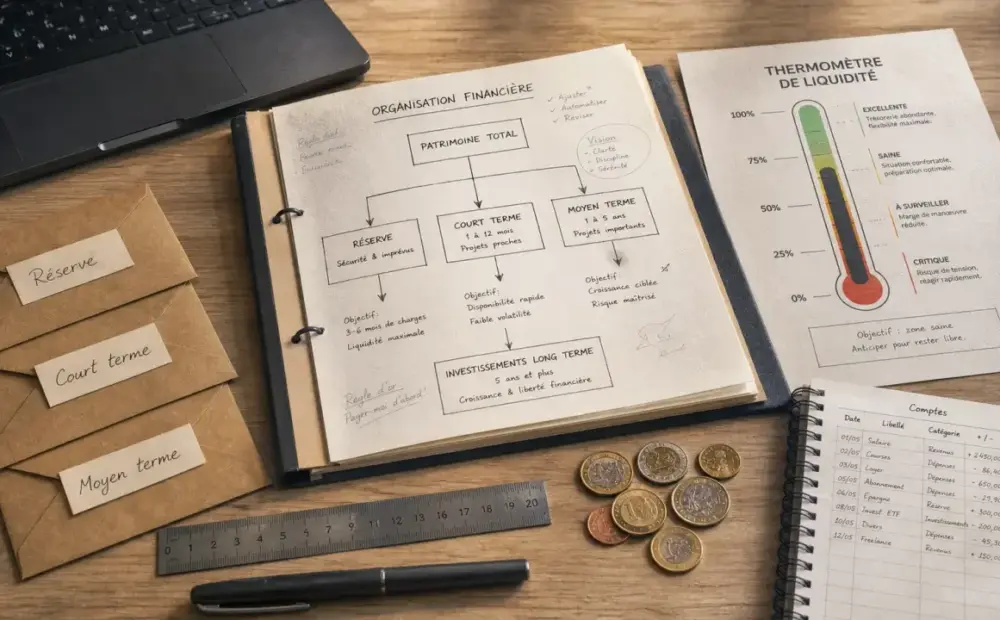
Une trésorerie positive rassure, mais elle ne doit pas devenir un point aveugle de gestion.
Une trésorerie positive rassure, mais elle ne doit pas devenir un point aveugle de gestion. Avant de chercher le placement le plus rémunérateur, il faut définir quelle part des liquidités peut être immobilisée sans fragiliser l’exploitation, les salaires, les fournisseurs, les impôts ou les projets déjà engagés.
Identifier le véritable excédent avant de placer
La trésorerie excédentaire désigne les liquidités disponibles au-delà des besoins courants et prévisibles de l’entreprise. Elle ne se confond pas avec le solde affiché sur le compte bancaire : une facture fournisseur à régler, une échéance de TVA, un recrutement ou une baisse saisonnière d’activité peuvent absorber rapidement ce surplus apparent.
Trésorerie disponible, BFR, FRNG et ETE : ne pas mélanger les notions
Le besoin en fonds de roulement mesure le décalage entre les encaissements clients et les décaissements liés à l’activité. Le fonds de roulement net global indique les ressources stables disponibles pour financer ce cycle. L’excédent de trésorerie d’exploitation, lui, renseigne sur la capacité de l’activité à générer du cash. Ces indicateurs aident à savoir si l’excédent est ponctuel, structurel ou simplement lié à un calendrier favorable. Nous y revenons en détail : « Trésorerie nette ».
Conserver une réserve de sécurité
Avant tout placement, il faut garder un matelas de liquidités immédiatement mobilisables. Pour une TPE ou une PME, une réserve équivalente à 1 à 3 mois de charges fixes sert souvent de point de départ, puis elle s’ajuste selon la cyclicité de l’activité, le niveau d’endettement, la dépendance à quelques clients et les délais de paiement.
Choisir selon l’horizon, pas seulement selon le rendement
Le placement de trésorerie doit d’abord répondre à une question simple : quand l’entreprise aura-t-elle besoin de récupérer cet argent ? Plus l’horizon est court, plus la sécurité du capital et la disponibilité doivent passer avant la performance.
Une bonne décision ressemble à une balance bien réglée. D’un côté, le rendement espéré. De l’autre, la liquidité, le risque, les frais et les contraintes de sortie. Si un placement rapporte davantage mais bloque les fonds au moment où l’entreprise doit financer un stock, payer un acompte fournisseur ou saisir une opportunité commerciale, le gain financier devient secondaire. Le bon arbitrage ne consiste donc pas à maximiser un taux, mais à préserver l’équilibre entre respiration opérationnelle et valorisation des excédents.
Court terme : priorité aux liquidités
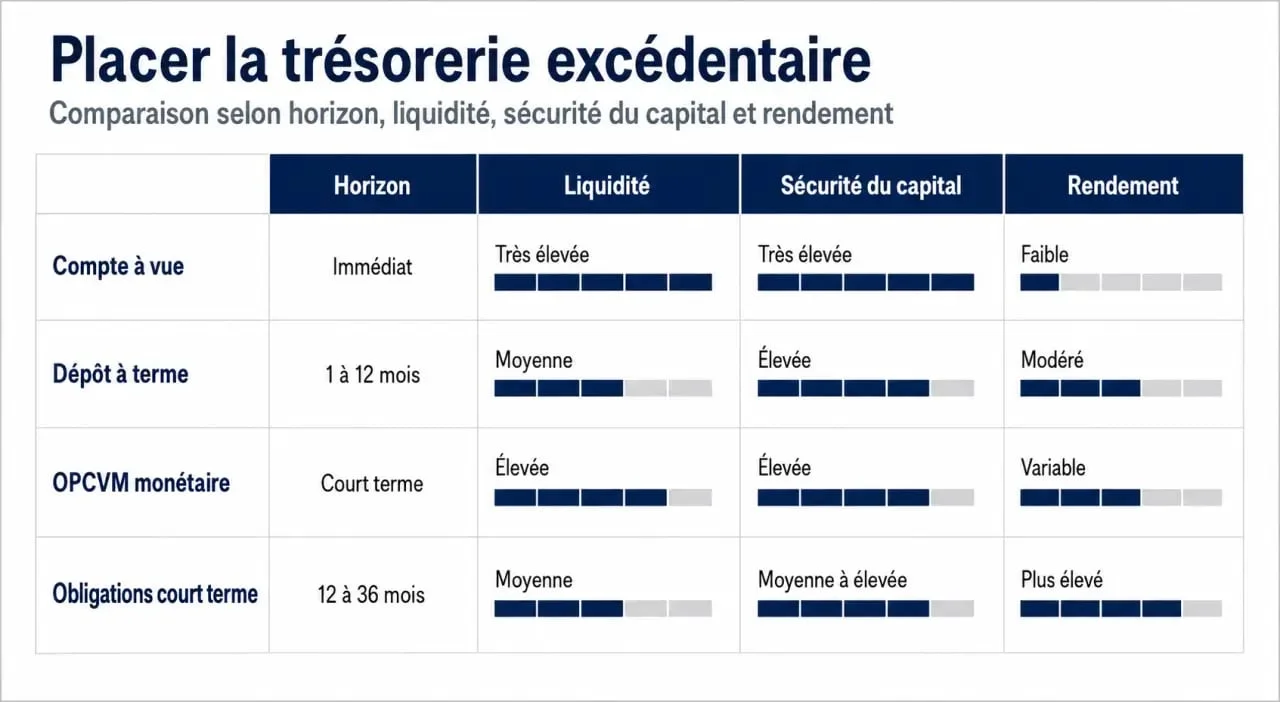
Pour un horizon de moins d’un an, ou de un jour à un an selon les solutions, les placements doivent rester simples, lisibles et rapidement récupérables. Les comptes rémunérés professionnels, les livrets d’épargne dédiés aux entreprises, les comptes à terme courts ou les certificats de dépôt peuvent répondre à ce besoin lorsque les conditions de disponibilité sont claires.
Moyen terme : accepter une immobilisation mesurée
Sur six mois à deux ans, l’entreprise peut envisager des supports offrant un rendement potentiellement supérieur, comme certains comptes à terme, OPCVM monétaires ou obligataires. L’attention doit porter sur la volatilité, les frais de gestion, la liquidité réelle et l’impact d’une sortie anticipée sur le rendement net.
Comparer les solutions de placement disponibles
Aucun produit n’est universel. Une entreprise en croissance rapide, une société patrimoniale et une PME proche d’une cession n’auront pas le même rapport au risque ni les mêmes besoins de trésorerie. Le tableau suivant aide à situer les grandes familles de solutions.
| Solution | Horizon adapté | Atouts | Points de vigilance |
|---|---|---|---|
| Compte rémunéré ou livret entreprise | Court terme | Liquidité élevée, fonctionnement simple | Rendement parfois limité, conditions variables |
| Compte à terme | Court à moyen terme | Taux d’intérêt fixe, rendement connu à l’avance | Fonds souvent bloqués, pénalités possibles en sortie anticipée |
| Certificat de dépôt | Court à moyen terme | Placement sécurisé à échéance définie | Accessibilité et conditions à vérifier auprès de la banque |
| OPCVM monétaires ou obligataires | Moyen terme | Diversification, gestion professionnelle | Capital non toujours garanti, frais de gestion |
| SCPI, actions, fonds actions | Long terme | Potentiel de rendement plus élevé | Risque de perte, volatilité, liquidité plus faible |
Les supports plus dynamiques, comme les actions, les fonds actions, les SCPI ou le compte-titres, ne devraient concerner qu’une part de trésorerie dont l’entreprise n’a pas besoin à court terme. Le livret crypto, lorsqu’il est proposé, appelle une prudence renforcée en raison de la volatilité et du risque de perte en capital.
Intégrer frais, fiscalité et contraintes juridiques
Un placement attractif sur le papier peut devenir décevant après les frais, la fiscalité et les contraintes de sortie. Il faut donc raisonner en rendement net, et non seulement en taux affiché.
La fiscalité réduit la performance réelle
Les produits financiers perçus par une société sont généralement intégrés au résultat imposable, notamment à l’impôt sur les sociétés lorsque l’entreprise y est soumise. En cas de distribution de dividendes aux associés, la fiscalité personnelle peut aussi intervenir, notamment via le Prélèvement Forfaitaire Unique selon la situation. Un expert-comptable permet de valider le traitement adapté au statut juridique et au régime fiscal de l’entreprise. Nous y revenons en détail : « Capacité d’autofinancement ».
Les frais et la sortie anticipée changent l’arbitrage
Frais de gestion, frais d’entrée, pénalités de retrait ou perte d’intérêts en cas de sortie anticipée doivent être analysés avant signature. Un placement bloqué avec un bon taux peut être moins pertinent qu’un support légèrement moins rémunérateur mais disponible sans friction si l’activité manque de visibilité.
Placer, réinvestir, rembourser ou distribuer : le bon arbitrage
Le placement financier n’est pas toujours la meilleure utilisation d’un excédent. Si l’entreprise peut financer du matériel, des locaux, un recrutement, un nouveau projet ou une amélioration de productivité, le réinvestissement direct peut créer plus de valeur qu’un produit bancaire.
Le remboursement de dettes peut aussi être pertinent si le coût de l’emprunt dépasse le rendement net attendu du placement. De même, le remboursement de comptes courants d’associés, la distribution de dividendes ou, dans certains cas, une diminution du capital social peuvent s’envisager, sous réserve d’un cadre juridique et fiscal bien maîtrisé.
En contexte de cession, une trésorerie trop élevée peut modifier la lecture de la valorisation par un acquéreur ou un repreneur. Il devient alors essentiel d’anticiper : conserver les liquidités utiles à l’exploitation, documenter les excédents réellement disponibles et éviter les mouvements de dernière minute mal expliqués.
La méthode la plus sûre reste progressive : établir un plan de trésorerie, isoler la réserve de sécurité, répartir l’excédent par horizon, diversifier les supports puis faire valider les choix par l’expert-comptable et le conseiller bancaire. Le bon placement n’est pas celui qui promet le plus, c’est celui qui rémunère les liquidités sans mettre l’entreprise sous tension.