Calculer l’excédent de trésorerie d’exploitation sans confondre EBE et BFR
L’excédent de trésorerie d’exploitation, ou ETE, mesure le cash généré par l’activité courante d’une entreprise sur une période donnée.
L’excédent de trésorerie d’exploitation, ou ETE, mesure le cash généré par l’activité courante d’une entreprise sur une période donnée. Le calculer aide à savoir si l’exploitation encaisse plus qu’elle ne décaisse, en tenant compte des délais clients, fournisseurs et des stocks.
Ce que mesure vraiment l’excédent de trésorerie d’exploitation
L’ETE ne mesure pas la trésorerie globale visible sur le compte bancaire. Il isole la trésorerie issue de l’exploitation, c’est-à-dire les flux liés au cycle normal de l’entreprise : ventes encaissées, achats payés, salaires, loyers, charges externes et autres mouvements liés à l’activité.
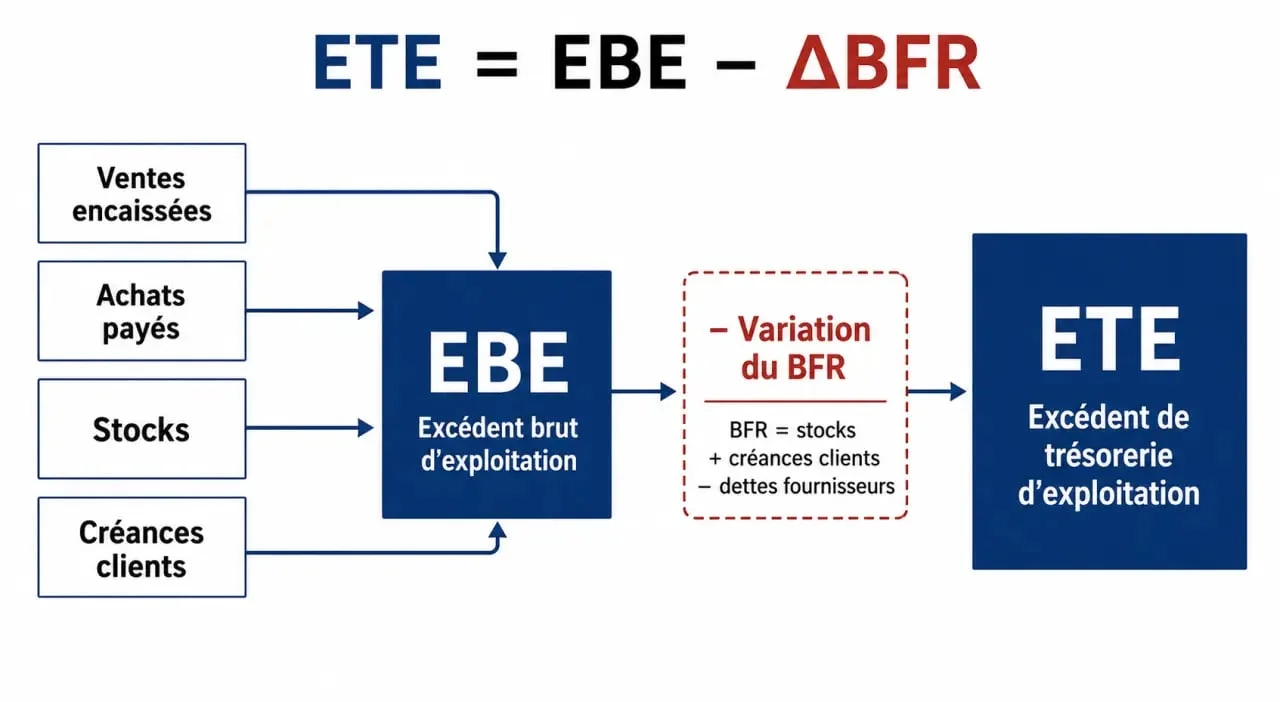
Sa définition la plus directe est la suivante : ETE = produits d’exploitation encaissés – charges d’exploitation décaissées. Cette formule distingue les produits comptabilisés des sommes réellement encaissées, et les charges enregistrées des paiements effectivement sortis.
C’est ce qui rend l’indicateur utile pour un dirigeant, un DAF ou un gestionnaire. Une entreprise peut être rentable sur le papier et manquer de liquidités si les clients paient tard ou si les stocks immobilisent trop de cash. Une trésorerie confortable à un instant donné peut aussi masquer une tension plus tard.
Calculer l’ETE avec la bonne formule
La formule à partir de l’EBE et du BFR
En pratique, l’ETE se calcule souvent avec la formule suivante : ETE = EBE – variation du BFR. L’EBE, ou excédent brut d’exploitation, mesure la performance économique de l’activité avant les éléments financiers, fiscaux et exceptionnels. La variation du besoin en fonds de roulement corrige cette performance pour tenir compte des décalages de trésorerie.
Si le BFR augmente, l’entreprise immobilise davantage de cash dans ses stocks ou ses créances clients. L’ETE baisse. Si le BFR diminue, l’entreprise libère de la trésorerie. L’ETE s’améliore. Le détail est expliqué dans « Stock, délais de paiement, trésorerie ».
Un exemple chiffré simple
Supposons une entreprise avec un EBE de 120 000 € sur l’exercice. Sur la même période, son BFR augmente de 35 000 €, car ses créances clients progressent fortement. Son ETE est donc de 85 000 € : 120 000 € – 35 000 € = 85 000 €.
Dans un second scénario, avec le même EBE de 120 000 €, le BFR diminue de 20 000 €. L’ETE devient alors 140 000 € : 120 000 € – (-20 000 €) = 140 000 €. Le résultat d’exploitation ne change pas, mais la trésorerie générée par l’activité est différente.
Les données à réunir avant de calculer
- Les produits d’exploitation encaissés : ventes effectivement réglées, prestations payées, encaissements clients.
- Les charges d’exploitation décaissées : achats, salaires, loyers, charges sociales, frais généraux réglés.
- L’EBE : disponible dans les soldes intermédiaires de gestion ou calculé à partir du compte de résultat.
- La variation du BFR : évolution des stocks, créances clients et dettes fournisseurs entre deux dates.
Ces quatre repères évitent de confondre les écritures comptables avec les flux réellement passés en caisse. Ils donnent aussi une base plus fiable pour comparer deux périodes entre elles.
Ne pas confondre ETE, EBE, BFR et trésorerie nette
La confusion vient souvent du fait que ces indicateurs se répondent, mais ne mesurent pas la même chose. L’EBE décrit une performance économique. Le BFR décrit un besoin de financement du cycle d’exploitation. L’ETE traduit le cash généré par ce cycle. La trésorerie nette, elle, donne une photographie plus globale des liquidités disponibles.
| Indicateur | Ce qu’il mesure | Point d’attention |
|---|---|---|
| ETE | Trésorerie générée par l’exploitation | Dépend fortement des encaissements et décaissements réels |
| EBE | Performance économique de l’activité | Ne tient pas compte des délais de paiement |
| BFR | Cash immobilisé dans le cycle d’exploitation | Augmente avec les stocks et les créances clients |
| Trésorerie nette | Liquidités disponibles après dettes financières court terme | Inclut des éléments hors exploitation |
Une autre lecture consiste à raisonner par le bilan. Par le haut du bilan, la trésorerie nette peut s’analyser avec FRNG – BFR. Par le bas du bilan, elle correspond aux disponibilités – dettes financières court terme. Ces approches sont utiles, mais elles ne remplacent pas l’ETE, qui reste centré sur le cash produit par l’activité courante.
L’ETE sert de repère dans le pilotage financier. Il évite de surinterpréter un résultat comptable flatteur ou un solde bancaire ponctuel. Il rattache l’analyse à la réalité du cycle d’exploitation : délais clients, cadence des achats, poids des stocks, saisonnalité des encaissements. C’est souvent là que se prennent les décisions concrètes, par exemple renégocier un délai fournisseur, accélérer la facturation ou réduire un stock dormant.
Interpréter un ETE positif ou négatif
Un ETE positif : un signal favorable, mais à qualifier
Un ETE positif signifie que l’exploitation génère plus de trésorerie qu’elle n’en consomme. C’est un bon signal : l’entreprise dispose d’une capacité à financer ses besoins courants, ses investissements ou une partie de son développement sans dépendre uniquement de financements externes.
Il faut toutefois distinguer un excédent ponctuel d’un excédent récurrent. Un pic lié à un gros encaissement client n’a pas la même portée qu’un ETE positif observé mois après mois. Le plan de trésorerie et le tableau de flux permettent de vérifier cette régularité.
Un ETE négatif : identifier la cause avant d’agir
Un ETE négatif indique que l’exploitation consomme du cash. La cause peut être opérationnelle, avec des charges trop élevées ou une marge insuffisante. Elle peut aussi venir du BFR : délais clients trop longs, stocks excessifs, acomptes insuffisants, décalage entre achats et ventes.
Le bon réflexe consiste à séparer les problèmes de rentabilité des problèmes de rythme de trésorerie. Une entreprise rentable mais mal payée doit travailler son recouvrement et ses conditions de paiement. Une entreprise dont l’EBE est déjà fragile doit revoir son modèle économique, ses prix ou sa structure de coûts.
Que faire lorsque l’ETE dégage un vrai excédent ?
Avant de placer ou de distribuer un excédent, l’entreprise doit garder un matelas de sécurité. Une réserve équivalente à 1 à 3 mois de charges fixes sert souvent de repère prudent, pour absorber un retard client, une baisse d’activité ou une dépense imprévue.
Ensuite, l’usage dépend de l’horizon disponible. À court terme, entre un jour et un an, la priorité reste la liquidité : compte rémunéré, compte à terme court, OPCVM monétaire ou fonds monétaires peuvent être étudiés selon le niveau de risque accepté. Sur un horizon de 6 mois à 2 ans, l’entreprise peut arbitrer entre disponibilité et rendement. À plus long terme, elle peut envisager le réinvestissement productif, le remboursement de dettes, certains placements ou une distribution aux associés.
Le choix ne doit jamais se résumer au rendement affiché. Il faut comparer sécurité, liquidité et horizon. Un excédent nécessaire dans trois mois ne se gère pas comme une trésorerie structurellement disponible. Le suivi régulier de l’ETE, intégré au plan de trésorerie prévisionnel, transforme un surplus de liquidités en outil de décision.