
Ratio de liquidité d’une entreprise : 3 calculs, le seuil de 1 et les bons repères
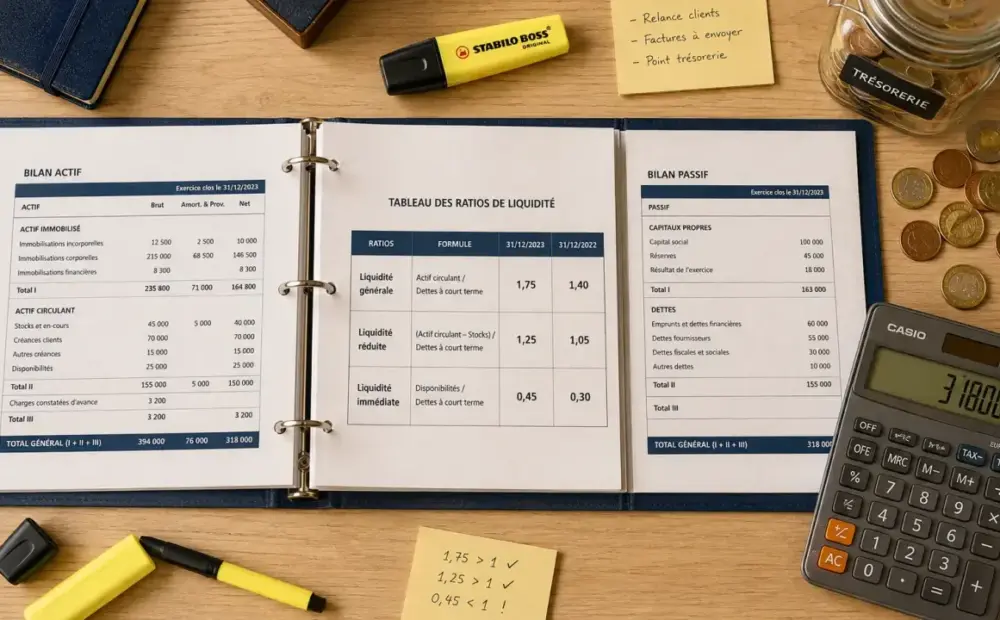
Le ratio de liquidité d’une entreprise indique si ses ressources mobilisables rapidement suffisent à couvrir ses dettes à court terme.
Le ratio de liquidité d’une entreprise indique si ses ressources mobilisables rapidement suffisent à couvrir ses dettes à court terme. C’est un indicateur simple, mais utile : une société peut être rentable sur le papier et manquer de trésorerie au moment de payer ses fournisseurs, ses charges sociales ou une échéance bancaire.
Pour bien l’utiliser, il ne suffit pas d’appliquer une formule. Il faut choisir le bon ratio, comprendre ce que signifie un niveau inférieur à 1, savoir pourquoi un ratio très élevé n’est pas toujours favorable et lire le résultat selon l’activité de l’entreprise. Le détail est expliqué dans « Capacité d’autofinancement ».
Ce que mesure vraiment le ratio de liquidité
Le ratio de liquidité compare l’actif à court terme au passif à court terme. Il met donc en regard ce que l’entreprise peut transformer en argent dans un délai court et ce qu’elle doit payer à moins d’un an.
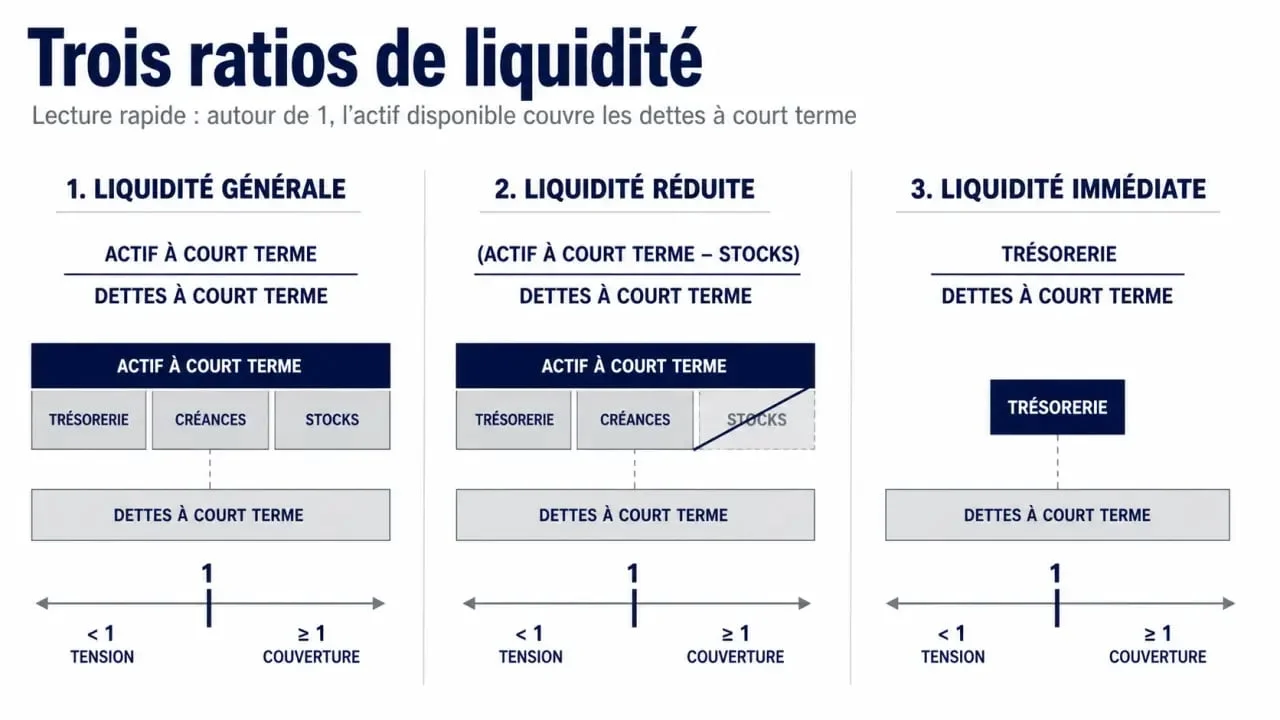
L’actif à court terme peut inclure la trésorerie disponible, les comptes clients, les créances clients, les stocks, les investissements à court terme ou certaines dépenses prépayées. Le passif à court terme regroupe notamment les dettes fournisseurs, les dettes fiscales et sociales, les impôts à payer, la marge de crédit d’exploitation et la tranche d’un emprunt arrivant à échéance à moins d’un an.
Ce ratio intéresse les dirigeants, les banques, les investisseurs et parfois les fournisseurs. Il sert à apprécier la capacité de l’entreprise à respecter ses obligations immédiates sans vendre un actif stratégique, contracter une dette en urgence ou ralentir brutalement son activité.
Les 3 formules à connaître pour calculer la liquidité
Il existe plusieurs façons de mesurer la liquidité. La différence principale tient au niveau de prudence recherché : plus on retire d’éléments difficiles à convertir en cash, plus le ratio devient strict.
| Ratio | Formule | Ce qu’il montre |
|---|---|---|
| Liquidité générale | Actif à court terme / Passif à court terme | Capacité globale à couvrir les dettes à court terme |
| Liquidité réduite | (Actif à court terme – Stocks) / Passif à court terme | Capacité à payer sans compter sur la vente des stocks |
| Liquidité immédiate | Trésorerie / Passif à court terme | Capacité à payer uniquement avec le cash disponible |
Exemple chiffré simple
Imaginons une entreprise avec 200 000 € d’actif à court terme, dont 50 000 € de stocks et 30 000 € de trésorerie. Son passif à court terme est de 120 000 €.
Le ratio de liquidité générale est de 1,67 : 200 000 / 120 000. Le ratio de liquidité réduite est de 1,25 : (200 000 – 50 000) / 120 000. Le ratio de liquidité immédiate est de 0,25 : 30 000 / 120 000.
La lecture est plus fine qu’un simple oui ou non. L’entreprise semble capable de couvrir ses dettes à court terme dans l’ensemble, mais sa trésorerie pure ne représente qu’un quart de ses engagements immédiats. Elle dépend donc des encaissements clients ou de la rotation des stocks.
Interpréter le résultat sans tomber dans les automatismes
Un ratio de liquidité générale autour de 1 signifie que l’actif à court terme couvre tout juste le passif à court terme. En dessous de 1, l’entreprise peut rencontrer des tensions de trésorerie si les encaissements ralentissent ou si une dépense imprévue survient. Au-dessus de 1, la marge de sécurité augmente.
Un niveau situé autour de 1,2 peut être acceptable dans certains métiers à encaissement rapide. Un ratio proche de 2, parfois exprimé comme 2 pour 1, traduit souvent une situation plus confortable. En revanche, un ratio de 2,5 ou 3 n’est pas forcément synonyme de performance. Il peut signaler trop de trésorerie dormante, des stocks trop élevés ou des créances clients qui se recouvrent mal.
Pourquoi le secteur change la lecture
Une entreprise de services avec peu de stocks ne s’analyse pas comme un e-commerce, une société industrielle ou une entreprise du BTP. Dans le commerce, les stocks pèsent souvent lourd dans l’actif à court terme, mais ils ne sont pas toujours immédiatement vendables. Dans le BTP, les décalages entre avancement des chantiers, facturation et paiement peuvent créer une pression forte sur la trésorerie, même avec un carnet de commandes rempli. La question est traitée à part : « Stocks, créances, dettes ».
Deux entreprises affichant 1,67 n’ont donc pas forcément la même solidité. L’une peut disposer de clients qui paient vite et de stocks très liquides ; l’autre peut porter des créances anciennes, des marchandises difficiles à écouler et une échéance fiscale proche. L’intérêt est de regarder la composition du bilan, pas seulement le chiffre final.
Ce que le ratio permet de piloter au quotidien
Suivi chaque mois ou chaque trimestre, le ratio de liquidité devient un outil de pilotage. Il aide à détecter une hausse du besoin en fonds de roulement, un allongement des délais de paiement clients ou une accumulation de stocks. Il sert aussi à préparer une discussion avec une banque, un investisseur ou un partenaire commercial.
Pour améliorer un ratio trop faible, plusieurs leviers peuvent être envisagés : accélérer le recouvrement des créances, renégocier certains délais fournisseurs, ajuster le niveau de stock, sécuriser une ligne de crédit ou mieux planifier les échéances fiscales et sociales. L’objectif n’est pas de maximiser le ratio à tout prix, mais d’éviter les ruptures de trésorerie.
Dans une phase de croissance, la vigilance est encore plus importante. Une entreprise qui vend davantage peut devoir financer plus de stock, plus de salaires ou plus d’achats avant d’encaisser ses clients. Le ratio de liquidité permet alors de vérifier si la croissance crée de la valeur ou si elle consomme trop de cash à court terme.
Les limites à garder en tête avant de conclure
Le ratio de liquidité est utile, mais il reste une photographie du bilan à une date donnée. Il ne montre pas toujours les flux de trésorerie à venir, la saisonnalité, la qualité des créances ou la capacité réelle à transformer les stocks en argent. Pour aller plus loin, voir « Trésorerie nette ».
C’est pourquoi il doit être lu avec d’autres indicateurs : fonds de roulement, besoin en fonds de roulement, cash flow, délais de paiement clients et fournisseurs, niveau d’endettement et solvabilité. La liquidité mesure la capacité à payer à court terme ; la solvabilité évalue plutôt la capacité à tenir ses engagements sur une durée plus longue.
La bonne approche consiste donc à comparer les trois ratios, à les suivre dans le temps et à les replacer dans le modèle économique de l’entreprise. Un résultat isolé donne une alerte ; une tendance régulière, expliquée par les postes du bilan, donne une information de gestion plus fiable.












