
Fonds de roulement : comment le calculer, l’interpréter et ne pas le confondre avec le BFR ?
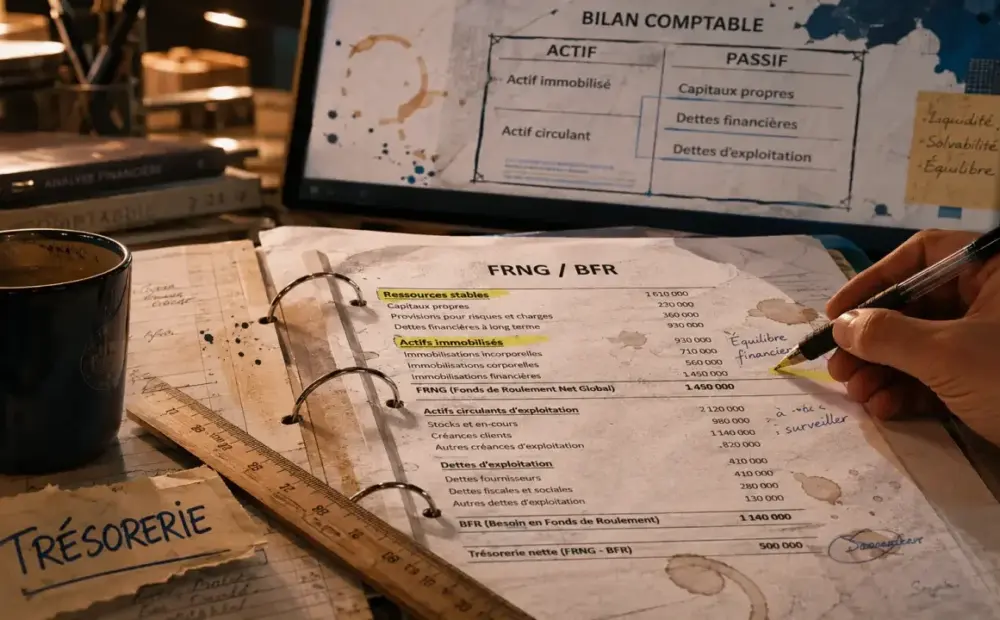
Le fonds de roulement dit si l’entreprise finance correctement ses investissements durables et garde une marge pour faire tourner son activité.
Le fonds de roulement dit si l’entreprise finance correctement ses investissements durables et garde une marge pour faire tourner son activité. Son calcul reste simple. Son interprétation demande, elle, de le lire avec le bilan, le besoin en fonds de roulement et la trésorerie.
Ce que mesure vraiment le fonds de roulement
Le fonds de roulement, souvent appelé FRNG pour fonds de roulement net global, mesure l’excédent de ressources stables disponible après financement des emplois stables. Une fois les immobilisations financées, reste-t-il une réserve pour soutenir l’exploitation courante ? C’est la question posée.
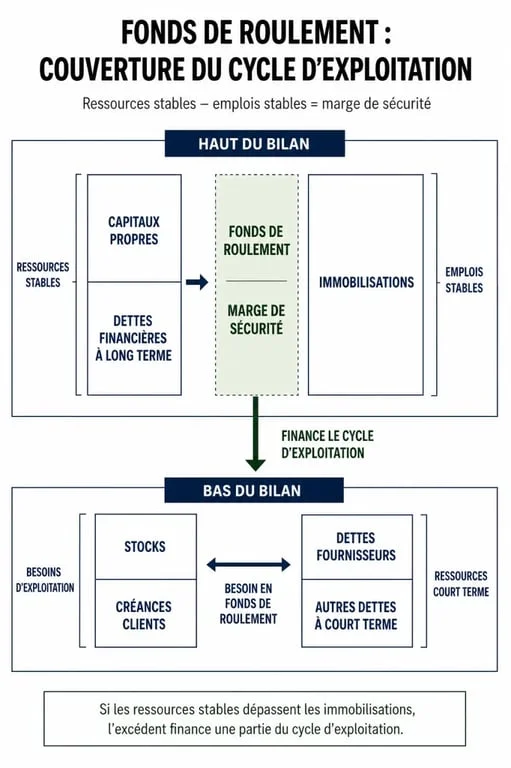
Les ressources stables regroupent notamment les capitaux propres et les dettes financières à moyen ou long terme. Les actifs immobilisés correspondent aux immobilisations corporelles, incorporelles et financières, comme le matériel, les locaux, les logiciels, les titres de participation ou les dépôts de garantie. Nous y revenons en détail : « Tableau de flux de trésorerie ».
La logique financière est directe : ce qui dure doit être financé par des ressources durables. Une machine utilisée plusieurs années ne devrait pas dépendre de dettes exigibles à court terme. Le fonds de roulement sert donc de coussin entre la structure de long terme de l’entreprise et ses besoins quotidiens de trésorerie.
Calcul du fonds de roulement : les deux lectures du bilan
La formule par le haut du bilan
La formule la plus courante est la suivante :
Fonds de roulement = capitaux permanents – actifs immobilisés
Elle peut aussi s’écrire :
Fonds de roulement = capitaux propres + capitaux empruntés à moyen et long terme – actif immobilisé
Exemple : si une entreprise dispose de 180 000 € de capitaux propres, de 120 000 € d’emprunts à long terme et de 250 000 € d’actifs immobilisés, son fonds de roulement est de 50 000 €. Elle a donc financé ses immobilisations et conserve 50 000 € de ressources stables pour contribuer au financement de son exploitation.
La formule par le bas du bilan
On peut aussi calculer le fonds de roulement à partir du court terme :
Fonds de roulement = actifs circulants – dettes à court terme
Cette approche part des stocks, créances clients, disponibilités et autres actifs circulants, puis les compare aux dettes fournisseurs, fiscales, sociales et autres dettes exigibles à court terme. Elle donne le même résultat si le bilan est correctement présenté, mais elle rend plus visible la capacité de l’entreprise à couvrir ses engagements proches.
Pour éviter les erreurs, il faut garder une frontière nette : les emprunts à long terme ne se traitent pas comme des dettes fournisseurs, et une immobilisation ne se confond pas avec un stock destiné à être vendu. C’est souvent à ce niveau que les calculs approximatifs faussent le diagnostic.
Interpréter le résultat : positif, nul ou négatif
| Résultat | Signification | Point de vigilance |
|---|---|---|
| FR > 0 | Les ressources stables couvrent les immobilisations et dégagent une marge de sécurité. | Vérifier si cette marge suffit à couvrir le BFR. |
| FR = 0 | Les immobilisations sont financées à l’équilibre. | La moindre hausse du besoin d’exploitation peut créer une tension. |
| FR < 0 | Une partie des immobilisations est financée par des ressources de court terme. | Risque de fragilité structurelle ou de sous-capitalisation. |
Un fonds de roulement positif rassure généralement. L’entreprise dispose d’une réserve financière stable. Mais cela ne suffit pas à conclure que la trésorerie est confortable. Une croissance rapide, des stocks élevés ou des délais clients longs peuvent absorber cette marge.
Un fonds de roulement nul traduit un équilibre très serré. L’entreprise n’est pas forcément en danger, mais elle n’a presque aucune respiration financière. Elle dépend alors fortement de la vitesse d’encaissement des clients et de la maîtrise des dépenses courantes.
Un fonds de roulement négatif est souvent un signal d’alerte. Il peut révéler une sous-capitalisation, un investissement trop lourd ou un financement mal adapté. Dans certains modèles, avec des encaissements immédiats et des paiements fournisseurs différés, il peut rester temporairement supportable. Mais il demande toujours une lecture prudente.
Fonds de roulement et BFR : deux indicateurs à ne pas mélanger
Le fonds de roulement décrit la solidité de la structure financière. Le besoin en fonds de roulement, lui, mesure le décalage entre les encaissements et les décaissements liés au cycle d’exploitation.
Sa formule de base est :
BFR = stocks + créances – dettes non financières
Les stocks immobilisent de l’argent, les créances clients retardent les encaissements, tandis que les dettes fournisseurs apportent un financement temporaire. C’est pourquoi une entreprise rentable peut manquer de trésorerie si elle encaisse trop tard ou stocke trop longtemps.
La relation clé est la suivante :
Trésorerie = FR – BFR
Un fonds de roulement de 50 000 € semble confortable. Mais si le BFR atteint 80 000 €, la trésorerie nette devient négative de 30 000 €. À l’inverse, un BFR négatif peut soutenir la trésorerie lorsque les clients paient avant que les fournisseurs ne soient réglés.
On peut comparer l’entreprise à un instrument à soufflet. Ce n’est pas seulement la quantité d’air disponible qui compte, mais le rythme auquel il entre et sort. Le fonds de roulement représente la réserve stable, le BFR traduit les compressions et les expansions du cycle d’exploitation. Si les clients paient à 60 jours, que les stocks tournent lentement et que les fournisseurs exigent 30 jours, le soufflet se vide plus vite qu’il ne se remplit. Cette image aide à comprendre pourquoi deux entreprises avec le même fonds de roulement peuvent avoir des trésoreries très différentes.
Améliorer un fonds de roulement sans maquiller le problème
Renforcer les ressources stables
Le premier levier consiste à augmenter les capitaux propres, par apport des associés, mise en réserve des bénéfices ou entrée de nouveaux investisseurs. Une autre piste consiste à transformer certaines dettes de court terme en financements moyen ou long terme, lorsque cela correspond à la durée d’utilisation des actifs financés.
Adapter le financement des investissements
Un investissement lourd financé avec des ressources trop courtes dégrade mécaniquement le fonds de roulement. Il faut donc rapprocher la durée du financement de la durée de vie économique de l’actif. Un emprunt long terme, un crédit-bail ou un étalement cohérent évitent de faire porter une charge durable sur la trésorerie immédiate.
Agir aussi sur le BFR
Améliorer le fonds de roulement ne suffit pas si le BFR reste mal maîtrisé. Il faut réduire les délais de paiement clients, relancer plus vite, ajuster les niveaux de stocks, négocier les délais fournisseurs et surveiller les acomptes sur commande. Ces actions ne modifient pas toujours le FRNG, mais elles peuvent transformer la trésorerie disponible.
Le bon réflexe consiste donc à suivre le trio fonds de roulement, BFR et trésorerie plutôt qu’un seul indicateur isolé. Le fonds de roulement donne la solidité de départ, le BFR montre la pression de l’exploitation, et la trésorerie révèle le résultat concret dans les comptes bancaires.












