
Cession Dailly : 5 points à vérifier sur le bordereau, les créances et l’opposabilité
La cession Dailly permet à une entreprise de mobiliser ses créances professionnelles auprès d’une banque, sans attendre le paiement de ses clients.
La cession Dailly permet à une entreprise de mobiliser ses créances professionnelles auprès d’une banque, sans attendre le paiement de ses clients. Le mécanisme est simple dans son principe, mais il repose sur un bordereau et sur un formalisme précis. Nous y revenons en détail : « Affacturage d’entreprise ».
Comprendre la cession Dailly sans jargon inutile
La cession Dailly est une cession de créances professionnelles au profit d’un établissement de crédit. Créée par la loi du 2 janvier 1981, modifiée en 1984, elle est aujourd’hui régie par les articles L. 313-23 et suivants du Code monétaire et financier.
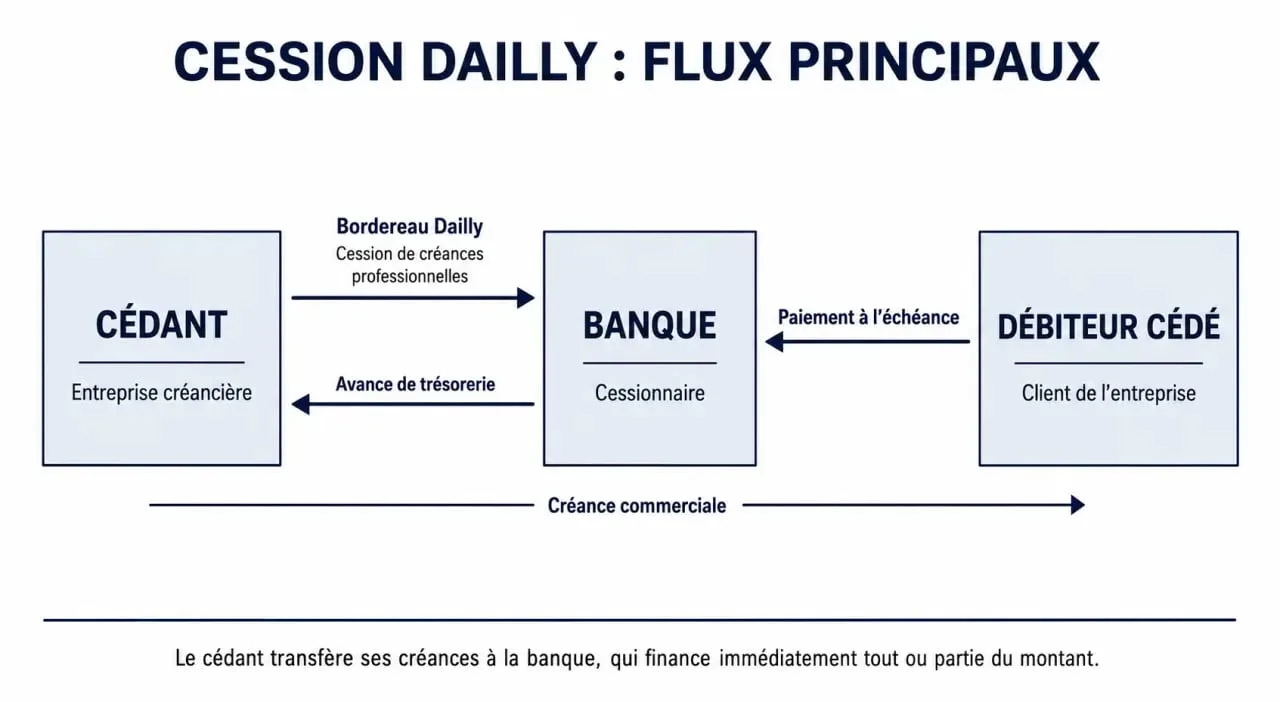
Trois acteurs interviennent le plus souvent dans l’opération. Le créancier cédant est l’entreprise qui détient la créance, par exemple une facture émise à un client. Le cessionnaire est l’établissement de crédit qui reçoit cette créance. Le débiteur cédé est le client qui devra payer la facture.
Concrètement, l’entreprise remet à sa banque un bordereau Dailly qui liste les créances concernées. En échange, la banque peut accorder une avance de trésorerie ou utiliser ces créances comme garantie d’un crédit. L’objectif est de financer l’activité en attendant l’encaissement effectif des sommes dues. La question est traitée à part : « Escompte bancaire en entreprise ».
Le bordereau Dailly : la pièce centrale de l’opération
Un acte simple, mais très formel
Le bordereau Dailly n’est pas un simple tableau de factures. C’est l’acte qui matérialise la cession ou le nantissement de créances professionnelles. Il doit comporter des mentions obligatoires, faute de quoi l’opération perd sa sécurité juridique.
On y retrouve notamment l’identification du cédant, celle du cessionnaire, la désignation des créances cédées, leur montant ou les éléments qui permettent de les déterminer, ainsi que la date. Les créances futures peuvent aussi être incluses si elles sont suffisamment individualisées. Une formule vague visant toutes les ventes à venir ne suffit pas.
Ce que la remise du bordereau produit juridiquement
La remise du bordereau entraîne le transfert des créances au profit de l’établissement de crédit, avec leurs accessoires, sûretés et garanties. Les garanties attachées à la créance suivent donc, en principe, la créance elle-même.
Pour l’entreprise, le point de départ n’est pas seulement le document signé, mais la qualité de la créance derrière ce document. Une facture claire, issue d’une prestation réellement exécutée, non contestée et correctement documentée, a plus de valeur financière qu’une créance mal établie. Avant même de parler de banque, il faut regarder la créance comme un actif : son origine, sa preuve, son échéance, son débiteur et les éventuelles contestations. C’est souvent là que se joue la solidité du financement.
Quelles créances peuvent être cédées ?
La cession Dailly concerne des créances professionnelles. Elle s’utilise donc dans un cadre d’activité : entreprise, société commerciale, prestataire de services, fournisseur, profession libérale selon les situations. Elle n’a pas vocation à financer une créance purement personnelle.
Les créances peuvent être déjà nées, par exemple une facture émise, ou futures, si elles sont déterminables. Une entreprise peut ainsi céder des créances liées à un contrat identifié, à condition que le bordereau permette de les individualiser avec suffisamment de précision.
La prudence reste nécessaire lorsque la créance est litigieuse, incertaine ou susceptible d’être contestée par le débiteur. Une créance contestée finance moins bien l’entreprise, car elle expose la banque à un risque de non-paiement. De même, une cession multiple de la même créance peut créer de graves difficultés d’opposabilité et de priorité entre créanciers.
Notification, acceptation et opposabilité : ce qui change pour le débiteur
Le débiteur cédé n’est pas forcément informé dès la signature du bordereau. La cession Dailly peut exister entre le cédant et la banque sans avertissement immédiat du client. La notification joue surtout un rôle pratique : elle indique au débiteur qu’il doit payer directement l’établissement de crédit, et non plus l’entreprise cédante. À lire aussi sur ce point : « Affacturage classique ».
Si le débiteur n’est pas notifié, il peut continuer à payer le cédant, ce qui complique le recouvrement pour la banque. La notification de la cession évite donc un paiement entre les mains du mauvais interlocuteur.
L’acceptation écrite du débiteur est aussi possible, notamment via un acte d’acceptation de la cession ou du nantissement d’une créance professionnelle. Elle renforce la sécurité de l’opération, car le débiteur reconnaît expressément la cession. L’opposabilité aux tiers reste liée au régime spécifique de la cession Dailly et notamment à la remise du bordereau, dans le cadre des articles L. 313-23 et suivants du Code monétaire et financier.
Cession Dailly, affacturage, escompte : quand la choisir ?
La cession Dailly est surtout utile lorsqu’une entreprise dispose de créances solides, mais doit financer son besoin en fonds de roulement avant l’échéance de paiement. Elle peut être plus discrète qu’un dispositif systématique de recouvrement externalisé, mais elle suppose une relation bancaire structurée et un formalisme rigoureux.
| Solution | Principe | Point d’attention |
|---|---|---|
| Cession Dailly | Transfert de créances professionnelles à un établissement de crédit via bordereau | Formalisme strict et qualité des créances déterminante |
| Affacturage | Financement et souvent gestion du poste clients par un factor | Solution plus globale, parfois plus visible pour les clients |
| Escompte | Avance bancaire sur un effet de commerce | Dépend de l’existence d’un support adapté, comme une traite |
| Cession de créance de droit commun | Mécanisme général prévu par le Code civil, notamment les articles 1321 à 1326 depuis la réforme de 2016 | Cadre moins spécifiquement bancaire que la cession Dailly |
Son principal avantage est la rapidité de mobilisation des factures non encore payées. Elle peut améliorer la trésorerie, sécuriser un crédit et réduire l’attente liée aux délais de paiement. Sa limite tient à sa technicité : un bordereau imprécis, des créances mal identifiées ou des débiteurs peu fiables peuvent réduire fortement son intérêt.
Avant de l’utiliser, l’entreprise a donc intérêt à vérifier trois points : la nature professionnelle des créances, leur caractère suffisamment déterminé et l’impact opérationnel d’une éventuelle notification au client. Bien utilisée, la cession Dailly reste un outil efficace de financement court terme, à mi-chemin entre technique juridique et gestion active de trésorerie.












