
Affacturage classique : 24 heures pour transformer vos factures B2B en trésorerie
L’affacturage classique permet à une entreprise de céder ses factures clients à un factor pour obtenir une avance de trésorerie sans attendre l’échéance.
L’affacturage classique permet à une entreprise de céder ses factures clients à un factor pour obtenir une avance de trésorerie sans attendre l’échéance. Pour une activité B2B soumise à des délais de 30, 60 ou 90 jours, c’est un levier de financement court terme qui peut aussi intégrer le recouvrement et une protection contre les impayés. Sur ce sujet précis, voir « Cession Dailly ».
Le principe : convertir des créances clients en cash disponible
Dans un contrat d’affacturage classique, l’entreprise cède ses créances commerciales à un factor. Ces créances correspondent à des factures émises auprès de clients professionnels, non encore échues, et généralement considérées comme certaines, liquides et exigibles. En échange, le factor avance une partie du montant, parfois sous 24 heures, 48 heures ou quelques jours selon les modalités prévues au contrat.
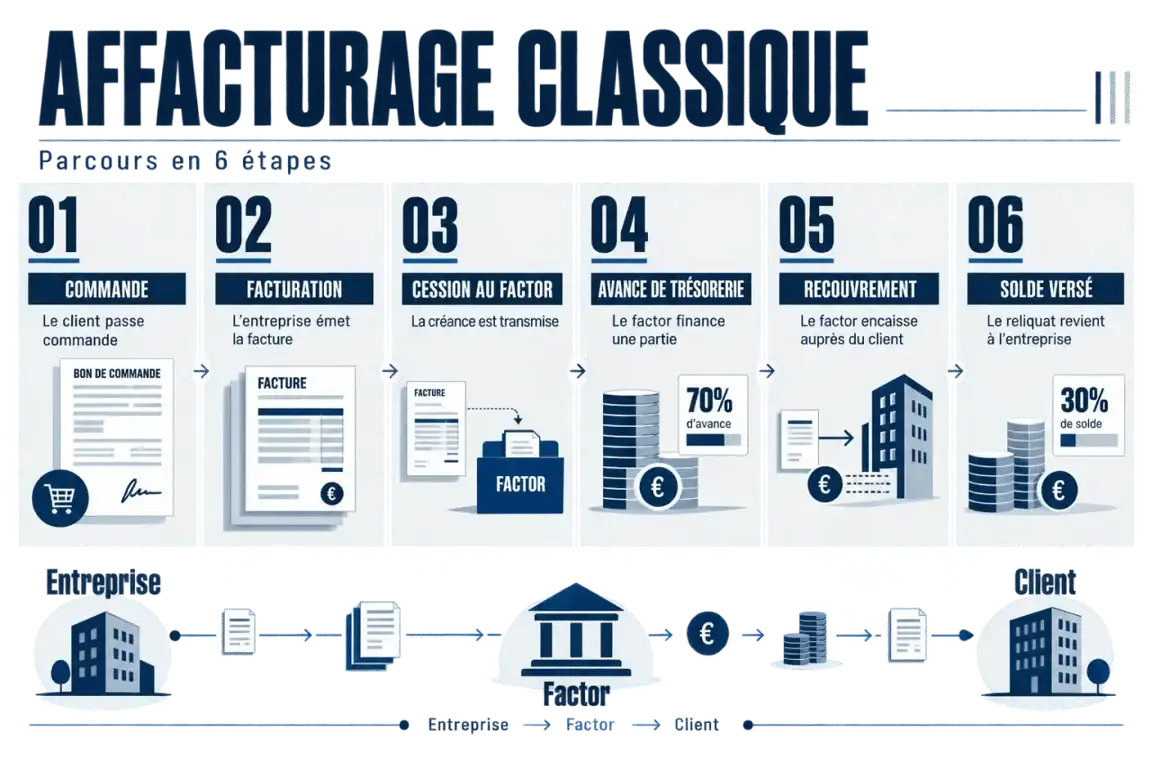
Le dispositif repose sur trois acteurs : l’entreprise qui cède la facture, le client débiteur qui doit la payer, et le factor qui finance puis encaisse la créance à l’échéance. Dans sa forme classique, le client est informé de la cession et règle directement le factor.
Cette solution se distingue de l’affacturage confidentiel, où la relation avec le client reste plus discrète, et du reverse factoring, qui concerne le financement du poste fournisseurs. L’affacturage classique vise d’abord à accélérer l’encaissement des factures clients. À lire aussi sur ce point : « Affacturage d’entreprise ».
Comment se déroule une opération d’affacturage classique ?
Le fonctionnement suit une suite d’étapes simple, mais chaque point compte. Avant de financer, le factor analyse le poste clients, la qualité des débiteurs, les délais de règlement habituels, les litiges éventuels et le volume de factures à céder. Il peut ensuite accorder des plafonds d’encours par client.
- L’entreprise livre sa prestation ou ses marchandises à un client professionnel.
- Elle émet une facture avec une échéance de paiement.
- Elle transmet cette facture au factor, via un bordereau de cession ou une plateforme dédiée.
- Le factor avance une partie du montant, souvent une fraction importante de la créance.
- À l’échéance, le factor assure le recouvrement et encaisse le paiement du client.
- Le solde est reversé à l’entreprise après déduction des frais, commissions et éventuelles retenues.
Pour piloter l’affacturage, il faut aussi regarder la qualité des factures. Une facture émise à un grand compte régulier, sans litige et avec un historique de paiement fiable n’a pas le même profil qu’une créance récente sur un client peu connu. En classant vos factures selon le montant, l’échéance, l’ancienneté de la relation, le secteur et le comportement de paiement, vous anticipez mieux celles qui seront financées vite, celles qui demanderont un agrément spécifique et celles qui risquent d’être exclues. L’affacturage n’est donc pas une caisse automatique. C’est aussi un outil de tri et de pilotage du poste clients.
À quelles entreprises s’adresse cette solution ?
L’affacturage classique concerne surtout les entreprises qui facturent d’autres professionnels : sociétés de services, commerce de gros, industrie, transport, intérim, sous-traitance ou entreprises en forte croissance. Il devient pertinent dès lors que les délais de paiement pèsent sur le besoin en fonds de roulement et limitent la capacité à payer les salaires, les fournisseurs ou les charges courantes.
Les situations où il devient particulièrement utile
La solution est souvent envisagée lorsque l’activité augmente plus vite que la trésorerie disponible. Une entreprise qui signe de nouveaux contrats doit parfois financer la production, les achats ou la main-d’œuvre avant d’être payée. L’affacturage aide alors à éviter de bloquer la croissance faute de cash.
Il peut aussi répondre à une forte saisonnalité, à un découvert bancaire trop sollicité ou à un manque de temps pour relancer les clients. En externalisant une partie du recouvrement, l’entreprise allège la charge administrative liée au poste clients.
Les critères qui peuvent limiter l’accès
Le factor ne finance pas toutes les factures sans distinction. Il examine la solvabilité des clients débiteurs, l’existence de litiges, la qualité des documents commerciaux et la régularité du flux de facturation. Les factures B2C, les créances contestées ou les prestations insuffisamment justifiées sont souvent plus difficiles à accepter.
Coûts, garantie impayés et points de vigilance
Le coût de l’affacturage classique dépend du volume confié, du niveau de risque, des délais de paiement, du nombre de clients à gérer et des services inclus. Il ne faut pas regarder seulement le taux affiché, car le coût réel combine plusieurs composantes.
| Élément de coût | À quoi il correspond |
|---|---|
| Commission d’affacturage | Rémunération de la gestion, du recouvrement et du suivi administratif. |
| Intérêts de financement | Coût de l’avance de trésorerie sur la période entre le financement et le paiement client. |
| Frais annexes | Frais de dossier, de traitement, d’accès à la plateforme ou d’opérations spécifiques selon le contrat. |
| Fonds de garantie | Retenue destinée à couvrir certains risques, restituable selon les conditions prévues. |
Lorsque le contrat inclut une assurance-crédit, le factor peut couvrir une partie importante du risque d’impayé, parfois jusqu’à 100 % selon les garanties, exclusions et plafonds prévus. Cette protection ne dispense toutefois pas l’entreprise de vérifier la réalité de la livraison, la conformité de la facture et l’absence de contestation commerciale. Nous y revenons en détail : « Affacturage en entreprise ».
En cas d’impayé, la suite dépend du contrat : recouvrement amiable, relances, précontentieux, contentieux, indemnisation éventuelle ou recours contre l’entreprise si la créance n’est pas garantie. Les litiges commerciaux, les avoirs non déclarés ou les factures non conformes peuvent réduire ou annuler la prise en charge.
Affacturage classique ou autre financement court terme ?
L’affacturage classique n’est pas seulement une alternative au découvert bancaire. Il suit une logique différente : le financement dépend surtout des créances clients et de leur qualité, plutôt que de la capacité d’endettement de l’entreprise. C’est un avantage lorsque les lignes bancaires sont plafonnées ou déjà mobilisées.
| Solution | Usage principal | Limite à vérifier |
|---|---|---|
| Affacturage classique | Financer les factures clients et déléguer le recouvrement. | Visibilité de la cession auprès des clients et coût global. |
| Affacturage confidentiel | Financer les créances tout en préservant la relation client apparente. | Conditions d’accès souvent plus sélectives. |
| Reverse factoring | Faciliter le paiement des fournisseurs. | Logique inversée, pilotée par l’acheteur. |
| Découvert bancaire | Couvrir un besoin ponctuel de trésorerie. | Plafond limité et dépendance à l’accord bancaire. |
Avant de signer, l’entreprise doit comparer le gain de trésorerie, le coût net, la qualité du service de recouvrement, les plafonds par débiteur et les clauses liées aux impayés. Bien calibré, l’affacturage classique peut devenir un levier de croissance et de sécurisation. Mal adapté, il risque au contraire de peser sur la marge ou de compliquer la relation commerciale avec certains clients.












