Calcul du délai de paiement client : formule TTC, 360 jours et saisonnalité
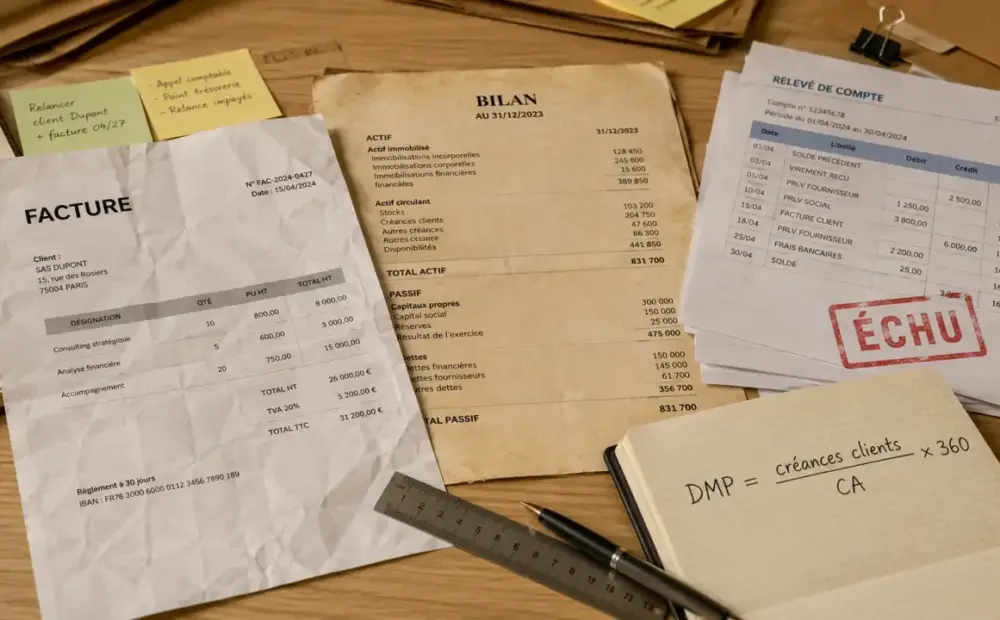
Le délai de paiement client mesure le temps moyen entre la facture et l’encaissement.
Le délai de paiement client mesure le temps moyen entre la facture et l’encaissement. En B2B, quelques jours de plus suffisent à tendre la trésorerie, à augmenter le besoin en fonds de roulement et à alourdir les relances.
On parle aussi de DMP, de DSO pour Days Sales Outstanding, ou de NJC, nombre de jours de crédit clients. L’idée reste la même : savoir combien de jours de chiffre d’affaires restent immobilisés dans les créances clients.
Ce que mesure vraiment le délai de paiement client
Le délai de paiement client ne se confond pas avec le délai prévu au contrat. Une facture peut afficher 30 jours, 45 jours fin de mois ou 60 jours, puis être réglée plus tôt, à l’échéance ou en retard. Le DMP mesure la réalité observée dans les comptes, pas seulement la règle commerciale négociée.
Il s’appuie sur le poste clients, c’est-à-dire les sommes facturées mais pas encore encaissées. Ces créances figurent au bilan et représentent de l’argent déjà gagné sur le plan commercial, mais pas encore disponible en banque. C’est pour cela que l’indicateur intéresse les dirigeants, les responsables financiers et les équipes de recouvrement.
Il est aussi utile de le comparer au délai de paiement fournisseur. Une entreprise qui encaisse ses clients à 77 jours mais règle ses fournisseurs à 36 jours finance un décalage important. À l’inverse, un meilleur équilibre entre délais clients et fournisseurs améliore la trésorerie nette et limite le recours au financement court terme.
La formule comptable à connaître
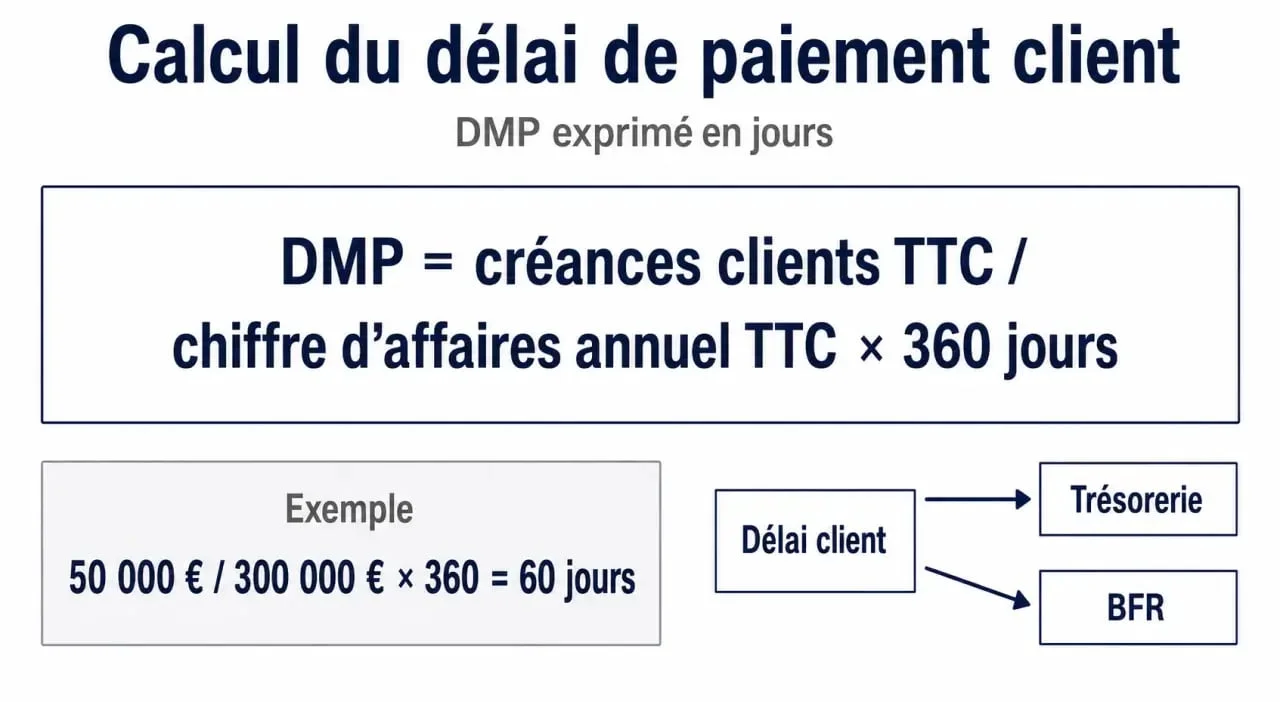
La formule la plus utilisée pour le calcul du délai de paiement client est la suivante :
DMP = créances clients TTC / chiffre d’affaires annuel TTC × 360 jours
Exemple : une entreprise présente 50 000 € de créances clients TTC et réalise 300 000 € de chiffre d’affaires annuel TTC. Son délai moyen de paiement est donc de 50 000 / 300 000 × 360 = 60 jours. En moyenne, l’entreprise attend 60 jours pour transformer ses ventes en encaissements.
Pourquoi raisonner en TTC ?
Les créances clients inscrites au bilan sont généralement exprimées en TTC, car le client doit régler le montant total de la facture, TVA comprise. Le chiffre d’affaires, lui, est souvent présenté HT dans le compte de résultat. Pour éviter une erreur de cohérence, il faut donc comparer des données de même nature, soit tout en TTC, soit avec un retraitement adapté.
Ce point devient sensible avec l’export ou les activités partiellement exonérées de TVA. Si une part significative du chiffre d’affaires n’est pas soumise à la TVA, le calcul doit être ajusté pour ne pas surestimer ou sous-estimer le délai réel. Le plus important reste de garder la même règle dans le temps pour suivre une tendance fiable.
Les limites de la méthode simple
La formule comptable est rapide, lisible et suffisante pour un premier tableau de bord. Elle devient moins pertinente lorsque l’activité est très saisonnière, lorsque le chiffre d’affaires varie fortement d’un mois à l’autre ou lorsqu’un gros client pèse lourd dans l’encours. Dans ces cas, un DMP calculé à la clôture peut donner une image déformée.
Choisir la bonne méthode selon l’activité
Plusieurs méthodes existent, avec un arbitrage classique entre simplicité et précision. Le bon choix dépend du rythme des ventes, du niveau de détail disponible et de l’usage recherché : suivi mensuel, reporting bancaire, relance opérationnelle ou analyse du risque client.
| Méthode | Intérêt principal | Limite |
|---|---|---|
| Méthode comptable | Calcul rapide à partir du bilan et du chiffre d’affaires | Peu précise en cas de saisonnalité |
| En-cours moyen | Lisse les variations de fin de période | Demande plusieurs points de mesure |
| En-cours courant | Isole les créances non échues | Ne montre pas directement les retards |
| En-cours échu | Met en évidence les retards de paiement | Ne mesure qu’une partie du poste clients |
| Méthode du CA moyen | Apprécie le délai à partir d’un chiffre d’affaires lissé | Moins fine si les ventes varient vite |
| Apurement de l’en-cours, count-back ou roll-back | Lecture fine des encaissements par rapport aux ventes récentes | Plus technique à mettre en place |
Pour une activité régulière, la méthode comptable suffit souvent à suivre l’évolution du DSO. Pour une activité saisonnière, la méthode par apurement de l’en-cours est plus parlante : elle consiste à rapprocher l’encours client des mois de chiffre d’affaires précédents jusqu’à l’expliquer entièrement. On obtient ainsi une estimation plus proche du comportement réel de paiement.
Avant de chercher une méthode plus sophistiquée, il faut vérifier la qualité des données : facturation, comptabilité, balance âgée et relevés bancaires doivent se recouper. Les écarts viennent souvent de litiges non traités, d’avoirs oubliés, d’erreurs de TVA ou de factures bloquées chez un client. Quand ces points ne sont pas alignés, l’indicateur semble propre mais la trésorerie reste sous pression.
Interpréter le résultat sans se tromper
Un délai élevé n’est pas toujours anormal. Il peut refléter des conditions de paiement longues dans un secteur donné, des contrats publics, des ventes export ou une clientèle de grands comptes. En revanche, une hausse rapide du DMP doit alerter : elle peut signaler des retards, une facturation trop tardive, des litiges récurrents ou une politique de relance trop espacée.
La loi encadre les délais de paiement entre professionnels. Les repères courants sont notamment 30 jours, 45 jours fin de mois ou 60 jours selon les conditions applicables. Le DMP ne remplace pas l’analyse juridique des échéances, mais il permet de repérer si la pratique réelle s’éloigne des délais convenus.
Pour aller plus loin, il est utile de suivre deux indicateurs complémentaires : l’encours total et l’encours échu. Le premier mesure le volume d’argent immobilisé chez les clients. Le second montre la part déjà en retard. Une entreprise peut avoir un DSO correct mais un encours échu concentré sur quelques clients risqués ; dans ce cas, le sujet tient moins au délai moyen qu’à la qualité du recouvrement.
Réduire le délai de paiement client de façon durable
La réduction du DMP commence avant la relance. Des conditions générales de vente claires, des échéances explicites, une facture envoyée rapidement et sans erreur diminuent les motifs de blocage. Un bon de commande manquant, une adresse de facturation incorrecte ou un libellé ambigu peuvent ajouter plusieurs jours au cycle d’encaissement.
Ensuite, la relance doit être organisée. Un rappel avant échéance pour les clients sensibles, une relance dès le premier jour de retard, puis une escalade progressive permettent de maintenir la pression sans dégrader la relation commerciale. La balance âgée reste l’outil de base pour prioriser : 10 000 € échus depuis 5 jours ne se traitent pas comme 4 000 € échus depuis 90 jours.
Enfin, certains leviers financiers peuvent compléter le dispositif : escompte pour paiement anticipé, affacturage, assurance-crédit ou revue des plafonds d’encours par client. L’essentiel est de transformer le calcul en action. Un DMP suivi chaque mois dans un tableau de bord, comparé au délai fournisseur et rapproché des litiges ouverts, devient un vrai outil de pilotage du BFR.
Le bon indicateur est celui que l’entreprise comprend, suit régulièrement et utilise pour encaisser plus vite, sécuriser ses ventes et préserver sa trésorerie.