
Escompte bancaire en entreprise : trésorerie immédiate, coût réel et risque d’impayé
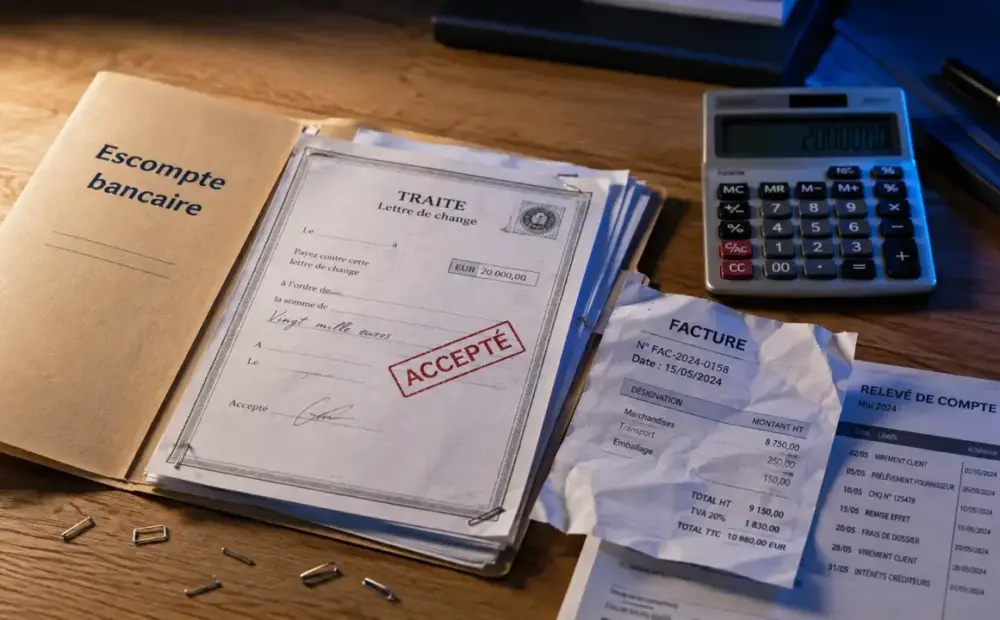
L’escompte bancaire permet à une entreprise de transformer une créance client en trésorerie disponible avant son échéance.
L’escompte bancaire permet à une entreprise de transformer une créance client en trésorerie disponible avant son échéance. C’est une solution de financement court terme utile quand les délais de paiement pèsent sur le besoin en fonds de roulement, à condition d’en mesurer le coût réel et le risque de recours en cas d’impayé. À lire aussi sur ce point : « Affacturage en entreprise ».
Un financement court terme adossé à un effet de commerce
Dans une opération d’escompte bancaire, l’entreprise remet à sa banque un effet de commerce, le plus souvent une lettre de change ou un billet à ordre. La banque avance alors les fonds sans attendre la date d’échéance indiquée. Le montant versé est diminué des intérêts d’escompte, des commissions et des frais éventuels.
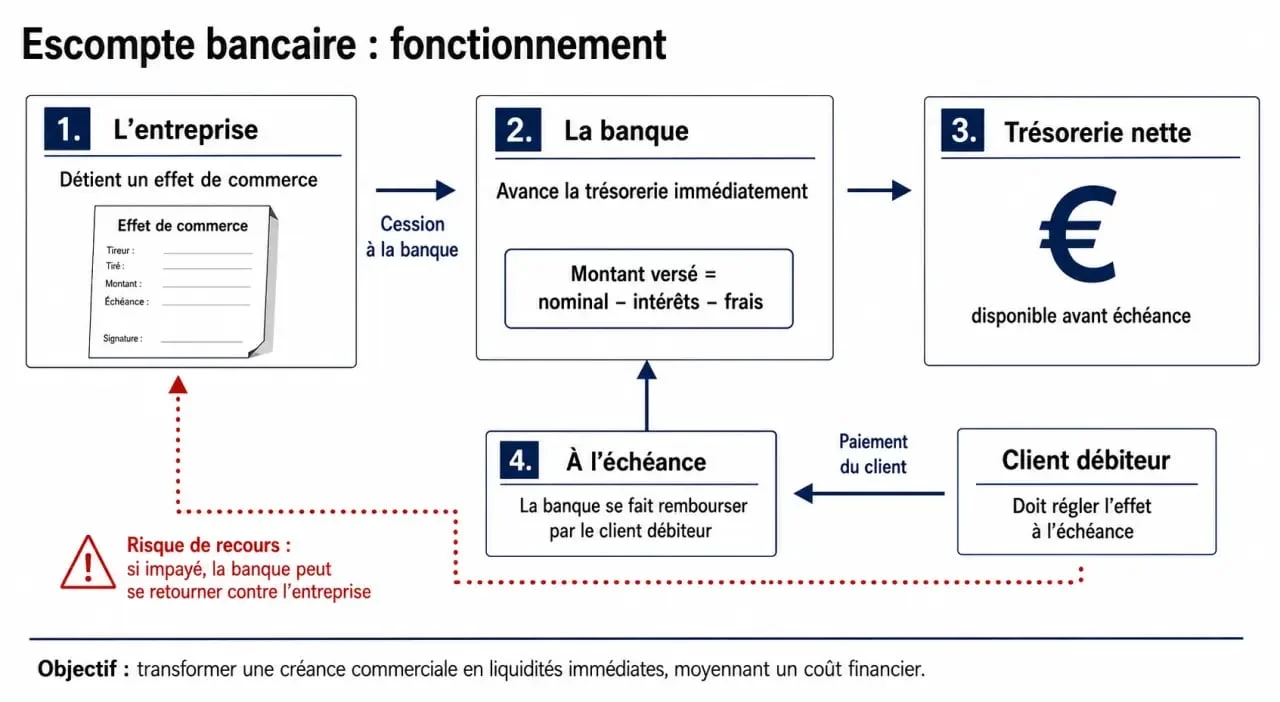
Juridiquement, la banque devient propriétaire de la créance escomptée. Le client débiteur, appelé tiré accepteur dans le cas d’une lettre de change acceptée, règle ensuite la banque à l’échéance. L’entreprise obtient donc du cash immédiatement, tout en conservant généralement sa relation commerciale avec son client.
À quoi cela sert concrètement pour l’entreprise ?
L’escompte répond à un besoin rapide de trésorerie : payer des fournisseurs, financer un stock, absorber un décalage de règlement ou sécuriser une période de tension de cash-flow. Il convient surtout aux entreprises qui facturent régulièrement à crédit et qui disposent de créances matérialisées par des effets de commerce.
La logique reste simple : l’entreprise anticipe une entrée d’argent déjà acquise commercialement, mais encore bloquée par le calendrier de paiement du client. L’escompte n’apporte pas une ressource nouvelle comme un prêt d’investissement. Il accélère une rentrée prévue. Il doit donc servir à fluidifier le cycle d’exploitation, pas à masquer durablement une marge insuffisante ou des impayés récurrents.
Le déroulement d’une remise à l’escompte
L’opération commence souvent par une convention d’escompte ou une ligne d’escompte accordée par la banque. Cette ligne fixe un plafond, des conditions tarifaires et des critères d’acceptation. L’entreprise remet ensuite les effets qu’elle souhaite escompter, puis la banque analyse la qualité des créances et des débiteurs concernés.
- L’entreprise émet ou reçoit un effet de commerce lié à une facture client.
- Elle remet cet effet à la banque avant son échéance.
- La banque accepte ou refuse l’effet après analyse.
- Si l’effet est accepté, elle verse le montant net, déduction faite des frais.
- À l’échéance, le client règle directement la banque.
La banque peut-elle refuser une créance ?
Oui. Une ligne d’escompte ne signifie pas que tous les effets seront acceptés automatiquement. La banque peut refuser une créance si le débiteur paraît fragile, si l’effet est mal formalisé, si l’échéance est trop éloignée ou si le plafond autorisé est déjà atteint. Elle regarde aussi l’historique de paiement, la concentration du risque sur un seul client et la cohérence entre la facture et l’effet présenté.
Combien coûte l’escompte bancaire ?
Le coût de l’escompte varie selon les établissements et selon le risque perçu. Il comprend généralement des frais de dossier, des intérêts d’escompte calculés sur la durée restante jusqu’à l’échéance, ainsi que des commissions ou frais de traitement. Ce coût est souvent exprimé en agios. La question est traitée à part : « Découvert, Dailly ou affacturage ».
La logique de calcul dépend du montant, du taux et du nombre de jours restant à courir. Par exemple, pour un effet de 10 000 € escompté à un taux de 5 % sur 60 / 360, les intérêts d’escompte s’élèvent à 83,33 €. Le montant net avant autres commissions serait donc de 9 916,67 €.
Autre cas fréquent : un escompte commercial sur une facture de 12 000 € avec un taux de 2 % représente 240 € de remise, soit 200 € hors taxe et 40 € de TVA si la ventilation le justifie. Cette mécanique ne doit pas être confondue avec l’escompte bancaire, mais elle aide à distinguer montant brut, coût financier et montant réellement encaissé.
Les postes à vérifier avant de signer
- Le taux appliqué aux intérêts d’escompte.
- Les frais fixes par effet remis.
- Les commissions de traitement ou de mouvement.
- Les conditions en cas d’impayé client.
- Le plafond et la durée de la ligne d’escompte.
Avant d’utiliser régulièrement cette solution, il est prudent de demander une simulation du montant net reçu pour plusieurs scénarios : 15 jours, 30 jours, échéance plus longue, petit effet de 2 000 € ou facture plus importante. Les frais fixes peuvent peser proportionnellement plus lourd sur les petits montants.
Avantages, limites et risque d’impayé
Le principal avantage est la rapidité : l’entreprise n’attend pas l’échéance de la facture pour disposer des fonds. Elle peut ainsi financer son exploitation sans modifier les délais accordés à ses clients. C’est un outil souple lorsque les créances sont de bonne qualité et que les besoins de trésorerie restent ponctuels ou saisonniers.
La limite majeure tient au recours possible contre l’entreprise. Si le client ne paie pas à l’échéance, la banque peut demander à l’entreprise de rembourser les sommes avancées, selon les conditions prévues. L’escompte bancaire transfère la propriété de la créance, mais pas toujours le risque économique final de l’impayé.
Un bon outil si le poste clients est maîtrisé
L’escompte fonctionne mieux lorsque l’entreprise suit précisément ses encours clients : retards habituels, incidents de paiement, dépendance à quelques gros comptes, litiges de facturation. Escompter une créance contestée ou un client fragile peut créer un effet boomerang : la trésorerie s’améliore aujourd’hui, puis se dégrade demain si la banque exerce son recours.
Escompte, affacturage, cession Dailly : quel choix faire ?
L’escompte bancaire n’est pas la seule solution de financement des créances. Il doit être comparé à l’affacturage et à la cession Dailly selon le niveau de service attendu, le coût, la confidentialité et le risque client.
| Solution | Principe | À privilégier si |
|---|---|---|
| Escompte bancaire | Avance sur effet de commerce cédé à la banque | L’entreprise dispose d’effets réguliers et de clients fiables |
| Affacturage | Cession de factures à un factor, avec services possibles de relance ou garantie | L’entreprise veut externaliser une partie du poste clients |
| Cession Dailly | Cession de créances professionnelles à un établissement de crédit | Les créances ne sont pas forcément matérialisées par des effets de commerce |
Il faut aussi distinguer l’escompte bancaire de l’escompte commercial. Le premier est une opération de financement avec une banque. Le second est une réduction accordée à un client qui paie plus tôt que prévu, souvent avec des taux comme 2 % ou 3 %. Les deux améliorent la trésorerie, mais leur logique, leur comptabilisation et leur impact commercial sont différents.
Repères comptables utiles
En comptabilité, les effets remis à l’escompte peuvent mobiliser les comptes 5114 et 413, le compte bancaire 512 pour l’encaissement net, et le compte 661 pour les charges d’intérêts. Selon les cas, les comptes clients ou fournisseurs comme 411xxx et 401xxx, ainsi que les comptes de TVA 445660 ou 445710, peuvent intervenir. Un suivi rigoureux évite de confondre l’avance de trésorerie avec le règlement définitif du client.
En pratique, l’escompte bancaire est pertinent lorsqu’il finance un décalage court et identifié. Il devient moins adapté si les tensions de trésorerie sont structurelles, si les clients paient mal ou si les frais absorbent une part excessive de la marge. La bonne décision consiste à comparer le montant net obtenu, le risque de recours et les alternatives disponibles avant chaque remise importante.












