
Affacturage d’entreprise : financer les factures, gérer les impayés et maîtriser les coûts
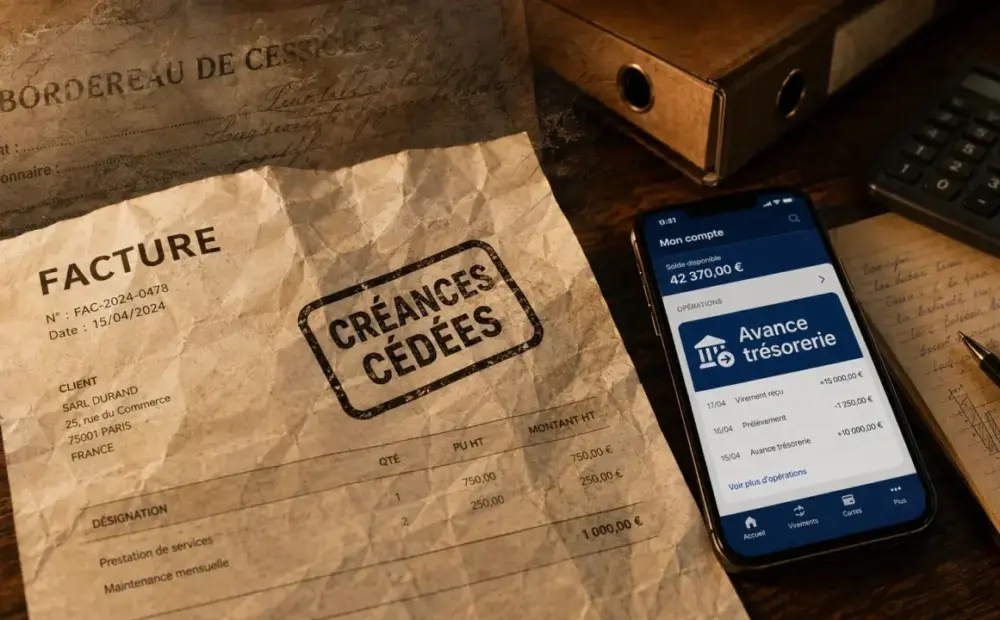
L’affacturage permet à une entreprise de transformer des factures en attente de règlement en trésorerie disponible, sans attendre les délais de paiement habituels de 30 à 90 jours.
L’affacturage permet à une entreprise de transformer des factures en attente de règlement en trésorerie disponible, sans attendre les délais de paiement habituels de 30 à 90 jours. Le principe est simple : l’entreprise cède ses créances clients à un factor, qui avance tout ou partie du montant, puis prend en charge, selon le contrat, le recouvrement et parfois le risque d’impayé. Pour aller plus loin, voir « Escompte bancaire en entreprise ».
Ce que finance vraiment l’affacturage
L’affacturage est une solution de financement à court terme fondée sur la cession de créances professionnelles. Il concerne donc surtout les relations BtoB : une entreprise vend un bien ou une prestation à un autre professionnel, émet une facture, puis la transmet à une société d’affacturage.
Le factor n’achète pas n’importe quelle promesse de paiement. Les factures doivent généralement correspondre à des créances certaines, liquides et exigibles : la prestation est réalisée, le montant est fixé et le client doit bien le règlement à l’entreprise. Les acomptes, les litiges commerciaux ou certaines factures insuffisamment justifiées peuvent être refusés.
Le rôle du factor
Le factor intervient comme financeur et, selon la formule choisie, comme gestionnaire du poste clients. Après signature d’un contrat d’affacturage, l’entreprise lui transmet ses factures via un bordereau ou un outil dédié. Le factor les analyse, vérifie la solvabilité des débiteurs, puis valide tout ou partie des créances.
Cette validation est centrale, car elle conditionne le financement et la manière dont le risque d’impayé sera traité. Dans certains contrats, le factor devient subrogé dans les droits de l’entreprise. Il se substitue alors à elle pour encaisser la créance auprès du client débiteur.
Le déroulé opérationnel, de la facture au règlement
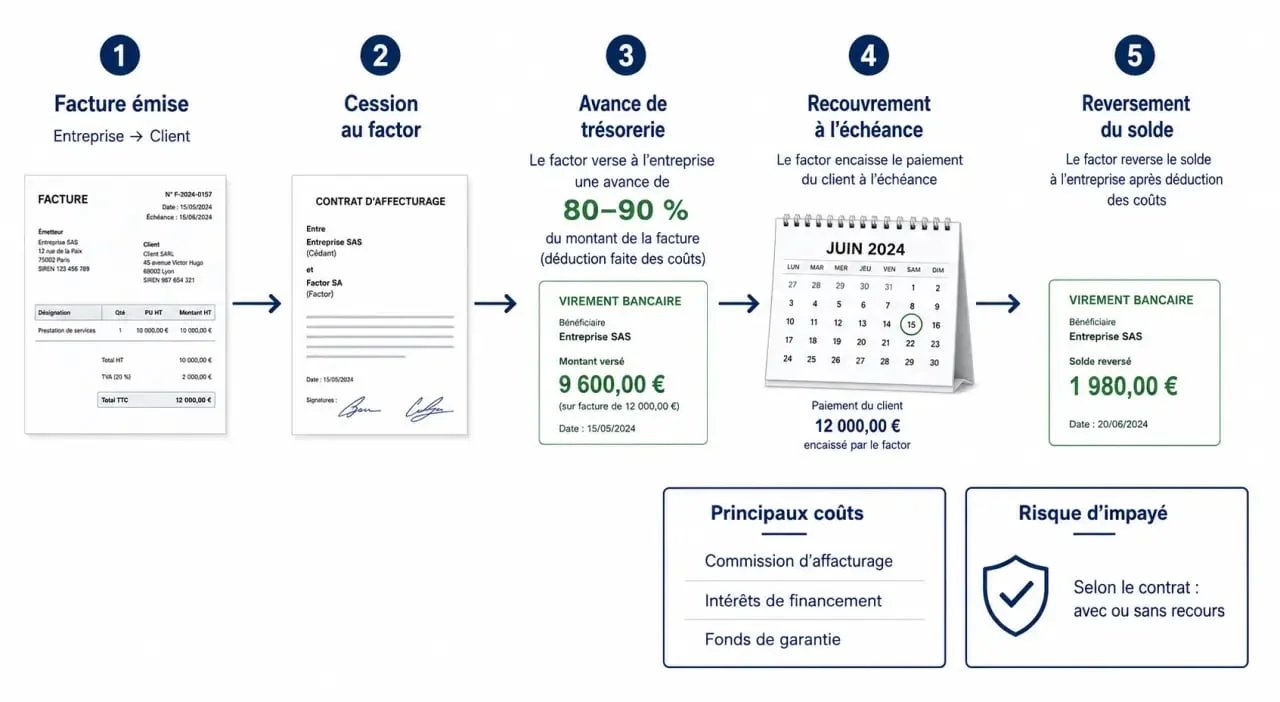
Dans la pratique, l’affacturage suit une chaîne assez structurée. L’entreprise émet sa facture, la transmet au factor, reçoit une avance de trésorerie après validation, puis le factor encaisse le paiement auprès du client à l’échéance. Le solde éventuel est reversé après déduction des frais, commissions et retenues prévues au contrat.
- Étape 1 : signature d’une convention d’affacturage précisant les créances concernées, les plafonds et les garanties.
- Étape 2 : cession des factures clients, souvent au fil de l’eau.
- Étape 3 : contrôle des factures et agrément des débiteurs par le factor.
- Étape 4 : avance de trésorerie, parfois jusqu’à 100% du montant des factures selon l’offre et le risque retenu.
- Étape 5 : relance, recouvrement amiable, précontentieux ou contentieux selon les cas.
Un point souvent sous-estimé concerne l’horizon de trésorerie. L’affacturage ne sert pas seulement à faire rentrer du cash plus vite. Il aide aussi à lisser la visibilité financière. Une entreprise qui connaît ses pics de facturation, ses saisons creuses ou ses gros comptes payeurs peut utiliser cette solution comme un outil de pilotage. Elle rapproche la date d’encaissement de la date de production, réduit les zones d’ombre du BFR et évite que la croissance elle-même devienne une tension de liquidité.
Coûts : les lignes à lire avant de signer
Le coût de l’affacturage ne se limite pas à un taux. Il combine généralement une commission d’affacturage, des intérêts de financement et des frais annexes. Les intérêts peuvent être indexés sur l’Euribor 3 mois, auxquels s’ajoute une marge définie par le factor. Le prix final dépend du volume de factures, de la qualité des débiteurs, du secteur, de la sinistralité et des services inclus.
| Élément de coût | À quoi il correspond | Point de vigilance |
|---|---|---|
| Commission d’affacturage | Rémunération de la gestion, du recouvrement et du service | Comparer le taux et l’assiette de calcul |
| Intérêts de financement | Coût de l’avance versée avant échéance | Vérifier l’indexation, notamment sur l’Euribor 3 mois |
| Fonds de garantie | Retenue destinée à sécuriser le factor | Comprendre quand et comment il est restitué |
| Frais annexes | Avoirs, litiges, gestion exceptionnelle, contentieux | Demander une grille détaillée |
Pour juger si l’opération est rentable, il faut comparer le coût au gain réel : trésorerie disponible plus tôt, réduction du temps passé à relancer, sécurisation contre certains impayés, capacité à accepter davantage de commandes sans étouffer le besoin en fonds de roulement. Le bon arbitrage dépend aussi du niveau de marge et de la fréquence des encaissements.
Impayés, garanties et relation client
L’un des grands intérêts de l’affacturage est la gestion du risque de non-paiement. Selon la formule, le factor peut prendre en charge tout ou partie du risque d’impayé via une assurance-crédit et un fonds de garantie. Certaines offres annoncent une couverture jusqu’à 100% du montant TTC en cas d’impayés, avec surveillance des acheteurs et gestion des contentieux.
Qui supporte le risque ?
Tout dépend du contrat. Si la facture est validée et couverte, le risque peut être transféré au factor dans les limites prévues. En revanche, si la créance est refusée, litigieuse ou hors périmètre, l’entreprise peut rester exposée. En cas de procédure collective du débiteur, les clauses d’assurance-crédit, les exclusions et les plafonds d’agrément deviennent déterminants.
L’impact sur les clients
L’affacturage classique est souvent notifié au client : celui-ci sait qu’il doit payer le factor. Cela peut surprendre certains acheteurs si la démarche n’est pas expliquée. L’affacturage confidentiel ou semi-confidentiel limite cette visibilité, mais il peut être plus encadré et réservé à des entreprises qui disposent d’une organisation administrative solide.
Choisir la bonne formule selon son profil
Une TPE en forte croissance, une PME avec de gros délais de paiement et une ETI exportatrice n’ont pas le même besoin. Le bon choix dépend du volume de factures, du nombre de clients, de la qualité du poste clients et du niveau de contrôle que l’entreprise souhaite conserver.
| Formule | Principe | Profil adapté |
|---|---|---|
| Affacturage classique | Financement, gestion et recouvrement par le factor | Entreprise voulant externaliser son poste clients |
| Affacturage confidentiel | Le client n’est pas nécessairement informé de la cession | Entreprise souhaitant préserver la relation commerciale directe |
| Affacturage géré ou maturity factoring | Gestion des créances sans avance immédiate systématique | Entreprise cherchant surtout à déléguer le recouvrement |
| Reverse factoring | Le donneur d’ordre organise le paiement anticipé de ses fournisseurs | Chaîne d’approvisionnement avec acheteur solide |
Avant de solliciter une banque, une société de financement ou un comparateur d’offres, l’entreprise a intérêt à préparer trois éléments : la balance âgée clients, le volume annuel de factures à céder et la liste des principaux débiteurs. Ces informations permettent d’obtenir une estimation plus réaliste, parfois sous 24h ou 48 heures selon les acteurs, et surtout de comparer des offres sur une base homogène.
L’affacturage est pertinent lorsqu’il résout un problème précis : financer le décalage entre facturation et encaissement, sécuriser des clients importants ou professionnaliser le recouvrement. Il devient moins adapté si les marges sont trop faibles, si les factures sont fréquemment contestées ou si l’entreprise refuse toute externalisation de sa relation de paiement.












