
Encours client : calculer, piloter et réduire le cash immobilisé
L’encours client correspond à l’argent déjà facturé, ou bientôt facturable, que vos clients n’ont pas encore réglé.
L’encours client correspond à l’argent déjà facturé, ou bientôt facturable, que vos clients n’ont pas encore réglé. L’indicateur paraît simple, mais il aide à suivre la trésorerie, à repérer les retards de paiement et à mesurer le risque commercial derrière le chiffre d’affaires.
Ce que recouvre vraiment l’encours client
L’encours client regroupe l’ensemble des créances qu’une entreprise détient sur ses clients à un instant T. Il figure dans l’actif circulant du bilan comptable, car il s’agit d’une somme appelée à être encaissée à court terme.
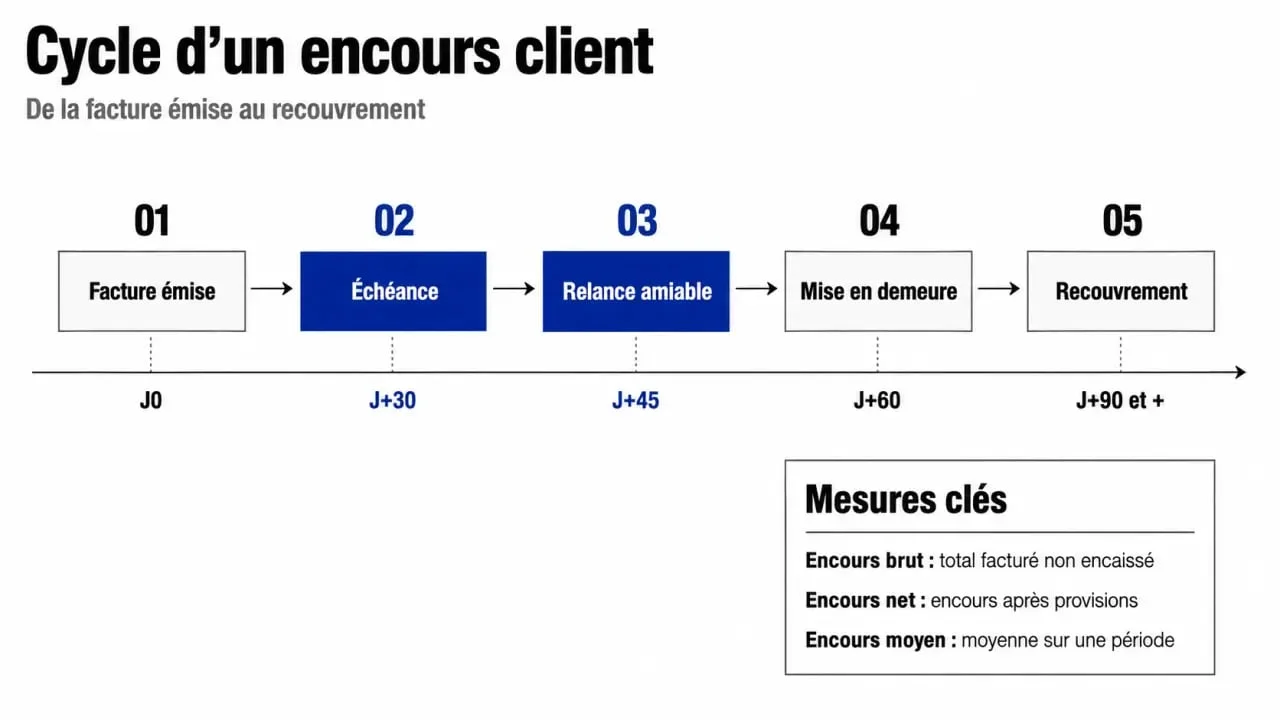
En comptabilité, une vente entraîne en général le débit du compte 411 clients et le crédit du compte 70 ventes. Tant que le règlement n’est pas arrivé, la créance reste dans l’encours. L’indicateur relie donc la facturation, la comptabilité et la trésorerie opérationnelle.
Les 3 types de factures à intégrer
Un encours client ne se limite pas aux factures en retard. Il comprend 3 types de factures : les factures échues non payées, les factures non échues encore dans leur délai de règlement, et les factures à émettre lorsque la prestation ou la livraison est déjà réalisée mais pas encore facturée.
Cette distinction compte vraiment. Une facture non échue n’est pas encore un problème, mais elle immobilise déjà du cash. Une facture échue, elle, doit être suivie de près, car elle peut signaler un litige, un oubli, une difficulté de paiement ou une défaillance client.
Encours client et encours fournisseur : deux lectures opposées
L’encours client mesure ce que vos clients vous doivent. L’encours fournisseur mesure ce que votre entreprise doit à ses fournisseurs. Le premier pèse sur les encaissements futurs, le second sur les décaissements à venir. Les deux influencent le besoin en fonds de roulement, mais pas dans le même sens.
Calculer l’encours brut, net et moyen sans se tromper
Le calcul dépend de l’usage recherché. Pour une vision rapide, l’encours brut suffit. Pour piloter le risque et la trésorerie, l’encours net et l’encours moyen donnent une lecture plus fine. À lire aussi sur ce point : « Calcul du délai de paiement client ».
| Indicateur | Formule utile | Lecture |
|---|---|---|
| Encours brut | Factures échues + factures non échues + factures à émettre | Montant total immobilisé chez les clients |
| Encours net | Encours brut – acomptes reçus – avoirs – règlements partiels | Créance réellement attendue |
| Encours moyen | Chiffre d’affaires TTC sur la période × délai moyen de paiement / nombre de jours de la période | Niveau moyen de cash immobilisé |
Exemple : une entreprise réalise 7 500 000 € de chiffre d’affaires avec un délai moyen de paiement de 45 jours. Sur une base annuelle de 365 jours, son encours moyen est d’environ 924 657 €. Ce montant n’est pas une perte, mais il n’est pas disponible pour payer les salaires, les fournisseurs ou les investissements.
Les acomptes partiels, les avoirs et les litiges doivent être traités avec rigueur. Si on les laisse dans l’encours brut, la vision devient trop alarmante. Si on les retire trop tôt, le risque de recouvrement peut disparaître du suivi alors qu’il existe encore.
Pourquoi un encours élevé fragilise la trésorerie
Un encours client élevé signifie que l’entreprise finance temporairement ses clients. Plus le délai de règlement s’allonge, plus la trésorerie reste immobilisée. Cette situation peut créer un déséquilibre du BFR, même lorsque l’activité commerciale progresse.
C’est l’un des pièges classiques de la croissance : vendre davantage ne suffit pas si les encaissements arrivent trop tard. Une PME peut afficher un carnet de commandes solide et rencontrer malgré tout des tensions de liquidité, faute de cash disponible au bon moment.
Le signal faible à surveiller avant l’impayé
L’encours fonctionne comme un signal d’alerte dans le cycle financier. Il indique tôt si la relation commerciale va produire du cash sans friction ou, au contraire, des retards répétés. Une facture envoyée avec une référence manquante, une commande non rapprochée ou un interlocuteur mal identifié semble souvent anodin. En pratique, ce détail suffit parfois à déclencher un retard administratif. Suivre ces blocages permet d’agir avant que la créance ne devienne un dossier de recouvrement.
Un indicateur aussi commercial que financier
L’encours client ne concerne pas seulement le DAF, le comptable ou le credit manager. Les commerciaux ont aussi un rôle à jouer, car les conditions négociées, la qualité du bon de commande et la clarté des engagements influencent directement les délais de paiement. Une vente bien cadrée se facture mieux et se règle plus vite.
Réduire l’encours client avec des leviers concrets
Réduire l’encours ne consiste pas à relancer plus fort, mais à organiser tout le cycle client, avant la vente, pendant la facturation et après l’échéance. L’objectif reste le même : préserver la relation commerciale tout en sécurisant les encaissements.
- Mettre à jour les CGV : les délais de règlement, les pénalités de retard, les modalités de contestation et les conditions d’escompte doivent être clairement écrits.
- Scorer les clients : un scoring client permet d’adapter les plafonds d’encours, les délais accordés ou la demande d’acompte selon le niveau de risque.
- Facturer sans délai : plus une facture part tard, plus l’encaissement recule mécaniquement.
- Relancer avant l’échéance : un rappel quelques jours avant la date prévue évite les oublis et fait ressortir plus vite les litiges administratifs.
- Structurer le recouvrement : relance amiable, relance écrite, mise en demeure puis recouvrement contentieux doivent suivre une procédure claire.
- Simplifier le paiement : une page de paiement dédiée ou des moyens de règlement adaptés réduisent les frictions côté client.
L’affacturage peut aussi accélérer l’entrée de liquidités en cédant les créances à un factor. Cette solution a un coût, avec des commissions pouvant aller de 5 à 25 % selon les cas, mais elle peut être pertinente lorsque le besoin de cash est immédiat ou qu’il faut transférer une partie du risque client.
Piloter l’encours au quotidien avec les bons outils
Un tableau de bord efficace doit montrer le montant total de l’encours, la part échue, la part non échue, les retards par tranche d’âge et les principaux clients contributeurs. Cette lecture évite de découvrir trop tard qu’un petit nombre de comptes concentre une grande partie du risque.
Un logiciel de facturation ou un outil de credit management facilite le suivi du statut des factures en temps réel, automatise les relances et centralise les échanges. L’intérêt n’est pas seulement de gagner du temps. Il permet aussi de partager une même vision du cash entre finance, commerce et administration des ventes.
Enfin, un audit régulier de la politique de recouvrement aide à repérer les causes récurrentes : délais trop généreux, factures contestées, informations de commande incomplètes, clients fragiles ou relances trop tardives. L’encours client devient alors un véritable outil de décision, pas une simple ligne comptable.












