Conditions de paiement : calcul de l’échéance, délais légaux et pénalités
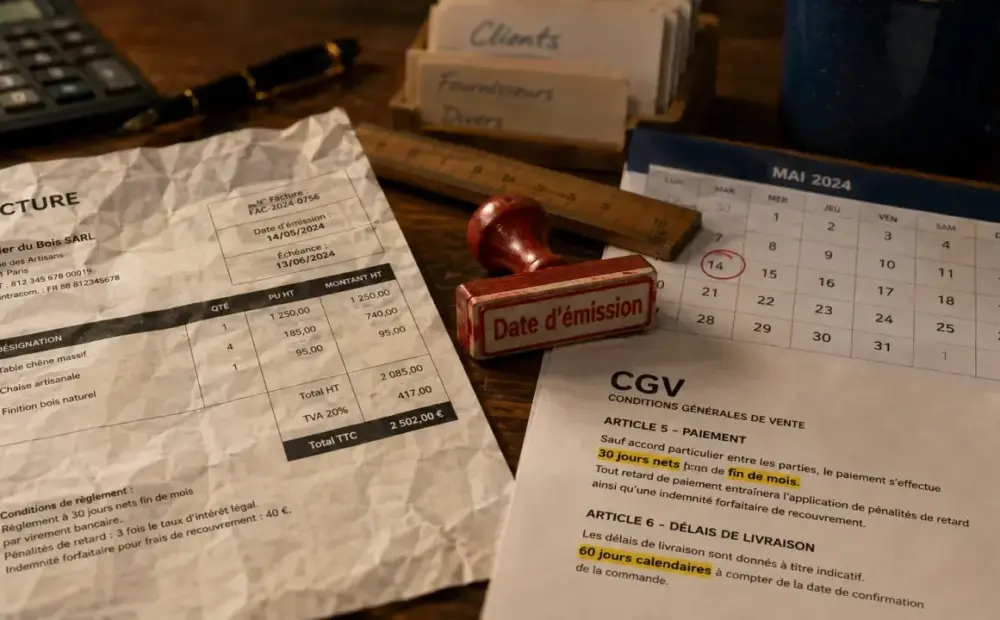
Pour calculer correctement une échéance de facture, il faut partir de la date d’émission, appliquer le délai prévu, puis vérifier qu’il respecte le cadre légal.
Pour calculer correctement une échéance de facture, il faut partir de la date d’émission, appliquer le délai prévu, puis vérifier qu’il respecte le cadre légal. Une erreur de quelques jours suffit à créer un litige, à décaler une relance ou à déclencher des pénalités au mauvais moment.
Point de départ : ce que recouvrent vraiment les conditions de paiement
Les conditions de paiement indiquent quand et comment une facture doit être réglée. Elles précisent le délai accordé au client, le mode de calcul de l’échéance, les pénalités de retard et l’indemnité forfaitaire de recouvrement. Pour être utiles, elles doivent rester claires et cohérentes d’un document à l’autre.
La date d’échéance se calcule depuis la facture émise
En pratique, le calcul démarre à la date d’émission, pas à la date de réception de la facture par le client. Si une facture est émise le 8 mars avec un paiement à 30 jours nets, l’échéance tombe le 7 avril. Cette règle évite les discussions liées aux délais postaux, aux validations internes ou à la lecture tardive d’un courriel. Pour aller plus loin, voir « Client USA ».
Facture et CGV doivent raconter la même chose
Le délai de paiement doit figurer sur la facture et dans les conditions générales de vente. Si les CGV prévoient 30 jours fin de mois mais que la facture mentionne 60 jours calendaires, l’incohérence complique le suivi et fragilise la relation commerciale. Le plus simple consiste à garder le même libellé partout : “30 jours nets date de facture”, “45 jours fin de mois” ou “60 jours calendaires date de facture”.
Calculer les délais les plus courants sans se tromper
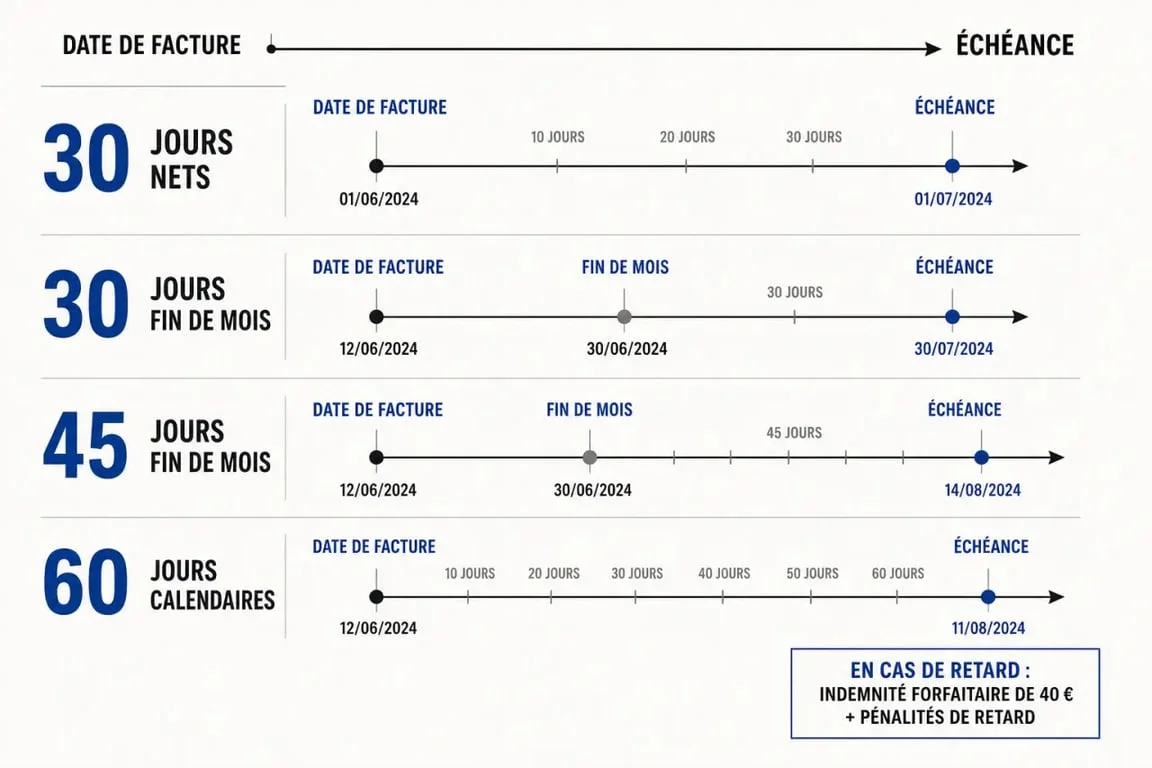
Le calcul dépend du libellé exact. Deux formulations proches peuvent produire des échéances différentes, surtout quand la mention “fin de mois” intervient. Le tableau ci-dessous résume les méthodes les plus courantes.
| Condition indiquée | Méthode de calcul | Exemple |
|---|---|---|
| 30 jours nets | Ajouter 30 jours calendaires à la date de facture | Facture du 1er juin : échéance au 1er juillet |
| 30 jours fin de mois | Aller à la fin du mois de facturation, puis ajouter 30 jours | Facture du 15 juin : échéance au 30 juillet |
| 45 jours fin de mois | Deux modes existent selon la convention retenue | Facture du 20 avril : résultat à vérifier selon le mode choisi |
| 60 jours calendaires | Ajouter 60 jours à compter de la date de facture | Facture du 4 juin : échéance début août |
Le cas sensible du 45 jours fin de mois
Le 45 jours fin de mois prête souvent à confusion parce qu’il admet deux calculs. Premier mode : on ajoute 45 jours à la date de facture, puis on retient la fin du mois obtenu. Second mode : on part de la fin du mois de facturation, puis on ajoute 45 jours. Pour une facture du 15 juin, ces deux raisonnements peuvent aboutir à des dates différentes. Le mode retenu doit donc être écrit noir sur blanc dans les CGV ou dans l’accord commercial.
Pour suivre les échéances sans erreur, il vaut mieux classer les factures par méthode de calcul, et pas seulement par client. Cela permet de repérer une facture périodique traitée comme une facture simple, un 45 jours fin de mois isolé au milieu de 30 jours nets, ou une relance envoyée avant la vraie échéance.
Délais légaux : la liberté contractuelle reste encadrée
Entre professionnels, les parties peuvent négocier leurs conditions de paiement, mais la liberté reste limitée. La loi de modernisation de l’économie, dite LME, encadre les plafonds pour limiter les retards et protéger la trésorerie des fournisseurs.
30 jours par défaut, 45 jours fin de mois ou 60 jours calendaires
Le délai de paiement par défaut est de 30 jours. Des délais plus longs peuvent être prévus, notamment 45 jours fin de mois ou 60 jours calendaires, sous réserve de respecter les conditions applicables. Le point essentiel est simple : un délai négocié doit être prévu, cohérent et conforme au plafond légal.
Cas particuliers : secteurs, décade et factures périodiques
Certains secteurs bénéficient de règles particulières ou de dérogations. Les factures périodiques et récapitulatives peuvent aussi suivre un traitement spécifique. La pratique de la décade, qui découpe le mois en périodes de 10 jours, existe dans certains usages commerciaux, mais elle doit être formulée avec précision pour rester lisible.
Le secteur public relève aussi de règles spécifiques, avec des délais propres selon qu’il s’agit de l’État, de collectivités territoriales, d’établissements publics ou d’hôpitaux publics et militaires. Avant d’appliquer un délai standard B2B, il faut donc identifier la nature du client et le régime concerné.
Retard de paiement : pénalités, recouvrement et sanctions
Une fois l’échéance dépassée, le paiement est en retard. Les pénalités prévues peuvent alors s’appliquer, à condition d’avoir été mentionnées correctement. Elles concernent le montant TTC de la facture et doivent figurer dans les documents contractuels.
L’indemnité forfaitaire de 40 euros
En cas de retard de paiement entre professionnels, une indemnité forfaitaire de recouvrement de 40 euros est due. Elle s’ajoute aux pénalités de retard. Si les frais réellement engagés pour recouvrer la créance dépassent ce montant, une indemnisation complémentaire peut être demandée, à condition de pouvoir la justifier.
Le risque ne se limite pas au client en retard
Le non-respect des délais de paiement peut aussi entraîner des sanctions administratives. Les plafonds peuvent atteindre 75 000 euros pour une personne physique et 2 millions d’euros pour une personne morale, avec des montants portés à 150 000 euros et 4 millions d’euros en cas de réitération. Mieux vaut donc sécuriser les conditions dès l’émission de la facture que corriger après coup.
La méthode simple pour fiabiliser vos calculs
Pour éviter les écarts, appliquez toujours la même séquence : vérifier la date d’émission, lire le libellé exact du délai, calculer l’échéance, contrôler le plafond légal, puis programmer la relance après la date limite. Un calculateur de date d’échéance ou un logiciel de facturation peut automatiser cette logique, mais il ne remplace pas une règle écrite clairement.
Retenez surtout cinq réflexes : ne partez pas de la réception de la facture, sauf règle particulière prévue, distinguez jours nets, fin de mois et calendaires avant de calculer, indiquez le délai sur la facture et dans les CGV avec le même libellé, prévoyez les pénalités et l’indemnité de 40 euros dans vos documents, et contrôlez les cas particuliers comme le secteur public, les dérogations sectorielles et les factures périodiques.
Un bon calcul des conditions de paiement sécurise la conformité, la trésorerie et les relances.