
Stocks, créances, dettes : les 3 leviers du BFR à surveiller en entreprise
Le BFR mesure l’argent qu’une entreprise doit mobiliser pour faire tourner son activité avant d’être payée.
Le BFR mesure l’argent qu’une entreprise doit mobiliser pour faire tourner son activité avant d’être payée. Derrière cet indicateur, il y a une mécanique simple : acheter, produire, stocker, vendre, facturer, puis encaisser. Comprendre le BFR et ses composantes en entreprise aide à anticiper les tensions de trésorerie, à préparer un démarrage et à piloter la croissance avec plus de précision.
Ce que le BFR révèle vraiment sur le cycle d’exploitation
Le besoin en fonds de roulement correspond au décalage entre les dépenses engagées pour l’activité courante et les encaissements reçus des clients. Une entreprise peut être rentable sur le papier et manquer de trésorerie si elle paie ses fournisseurs, ses salaires ou ses matières premières avant d’encaisser ses ventes.
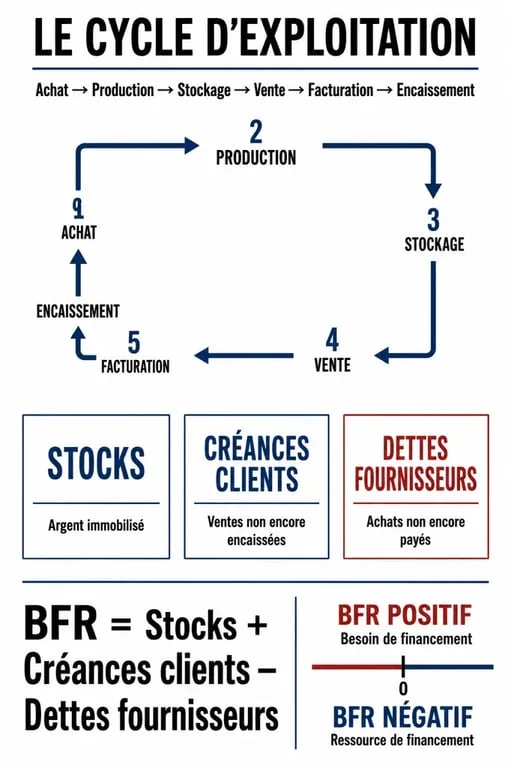
Le BFR se lit à court terme. Il concerne les éléments circulants du bilan, c’est-à-dire ceux qui se renouvellent avec l’exploitation. Il ne faut pas le confondre avec le fonds de roulement, qui désigne les ressources stables disponibles pour financer l’activité. La trésorerie nette dépend ensuite de l’équilibre entre les deux. Si le fonds de roulement couvre le BFR, la situation est plus confortable. S’il ne le couvre pas, un financement complémentaire peut être nécessaire.
La formule synthétique est la suivante : BFR = Actif circulant – Passif circulant. En pratique, on utilise souvent une lecture plus opérationnelle : BFR = Stocks moyens + Encours moyen des créances clients – Encours moyen des dettes fournisseurs.
Les 3 composantes du BFR à suivre en priorité
Les stocks : de l’argent immobilisé avant la vente
Les stocks augmentent le BFR, car ils représentent des achats déjà financés mais pas encore transformés en encaissements. Cela concerne les matières premières, les marchandises, les produits finis ou les en-cours de production. Plus la rotation des stocks est lente, plus l’entreprise immobilise de trésorerie. À lire aussi sur ce point : « Stock, délais de paiement, trésorerie ».
Dans une activité de production ou de commerce, un stock trop élevé peut donner une impression de sécurité tout en fragilisant le cash. À l’inverse, un stock trop faible peut générer des ruptures et faire perdre des ventes. Le bon niveau dépend donc du secteur, du délai d’approvisionnement et de la prévisibilité de la demande. Sur ce point, le délai de rotation reste un repère utile pour suivre l’évolution des stocks dans le temps.
Les créances clients : le chiffre d’affaires pas encore encaissé
Les créances clients correspondent aux factures émises mais non encore réglées. Elles augmentent le BFR, car l’entreprise a souvent déjà supporté les coûts liés à la vente. Un délai de règlement clients de 30 à 90 jours peut peser fortement sur la trésorerie, surtout lorsque l’activité progresse rapidement.
Le suivi des retards, la qualité de facturation, les relances et les conditions de paiement sont donc des leviers directs. Une vente n’est réellement sécurisée qu’au moment où elle est encaissée. Le délai de paiement des clients a donc un effet immédiat sur le besoin de financement.
Les dettes fournisseurs : une ressource temporaire
Les dettes fournisseurs diminuent le BFR, car elles permettent de payer les achats après leur réception. Des délais fournisseurs de 30 à 60 jours sont fréquemment observés selon les activités et les rapports de négociation. Ce crédit fournisseur agit comme une ressource de trésorerie, à condition de rester maîtrisé et accepté par les partenaires.
Suivre chaque composante séparément évite de corriger seulement le découvert bancaire au lieu de traiter l’origine du déséquilibre. Des ventes en hausse peuvent masquer des stocks qui gonflent, des clients qui paient tard ou des fournisseurs qui raccourcissent leurs délais. Le cycle d’exploitation doit donc rester lisible dans son ensemble, pas seulement au niveau du chiffre d’affaires.
Calculer le BFR sans se perdre dans les formules
Pour un premier calcul, il suffit de reprendre les postes du bilan ou d’utiliser les encours moyens sur une période. Exemple simple : une entreprise a 450 000 € de stocks, 300 000 € de créances clients et 250 000 € de dettes fournisseurs. Son BFR est donc de 450 000 + 300 000 – 250 000 = 500 000 €. Cela signifie qu’elle doit financer 500 000 € pour couvrir son cycle d’exploitation. Nous y revenons en détail : « Ratio de liquidité d’une entreprise ».
Le BFR peut aussi être exprimé en jours de chiffre d’affaires, ce qui facilite la comparaison entre périodes ou entre entreprises de tailles différentes. La logique consiste à rapporter le BFR au chiffre d’affaires journalier, souvent sur une base de 365 jours ou de 360 jours selon les pratiques retenues. Cette lecture aide à mesurer plus vite l’effet d’un allongement des délais clients ou d’une hausse des stocks.
| Méthode | Utilité | Formule ou repère |
|---|---|---|
| BFR en euros | Mesurer le besoin de financement immédiat | Stocks + Créances clients – Dettes fournisseurs |
| BFR en jours de CA | Comparer l’efficacité du cycle d’exploitation | BFR / CA journalier |
| Activités de services | Intégrer les prestations non encore facturées | Travaux en cours + Créances clients – Dettes d’exploitation |
Dans les prestations de services, il n’y a pas toujours de stock physique. Le point clé devient alors les travaux en cours : temps passé, missions engagées, prestations partiellement réalisées mais non encore facturées. Ces en-cours peuvent créer un BFR important, notamment dans le conseil, l’ingénierie, le numérique ou les services B2B.
Interpréter un BFR positif, nul ou négatif
Un BFR positif indique que l’entreprise doit financer une partie de son exploitation. Ce cas est fréquent dans l’industrie manufacturière, où les cycles peuvent représenter 60 à 90 jours, ou dans le BTP, où les repères peuvent atteindre 90 à 120 jours en raison des chantiers, des situations de travaux et des délais d’encaissement.
Un BFR nul signifie que les ressources d’exploitation couvrent presque exactement les besoins. C’est une situation d’équilibre, mais elle reste à surveiller : une hausse des stocks, un client qui paie plus tard ou une perte de délai fournisseur peut rapidement dégrader la trésorerie.
Un BFR négatif signifie que l’exploitation génère elle-même une ressource de financement. C’est souvent le cas dans la grande distribution, avec des repères de -10 à -5 jours, car les clients paient immédiatement tandis que les fournisseurs sont réglés plus tard. Le commerce de détail peut afficher des niveaux plus courts, par exemple 15 à 25 jours, tandis que les services B2B se situent souvent autour de 45 à 60 jours selon les conditions de facturation et d’encaissement.
Réduire et financer son BFR de façon pragmatique
Optimiser le BFR ne consiste pas seulement à payer plus tard ou à encaisser plus vite. Il s’agit d’agir sur tout le cycle d’exploitation, sans détériorer la relation commerciale ni créer de rupture opérationnelle.
- Réduire les stocks dormants en suivant les rotations, les invendus et les seuils de réapprovisionnement.
- Accélérer la facturation dès la livraison ou la fin de prestation, sans attendre la clôture mensuelle.
- Clarifier les conditions clients avec des acomptes, des échéanciers, des pénalités et des relances structurées.
- Négocier les délais fournisseurs lorsque le volume d’achat ou la régularité de la relation le permet.
- Suivre les ratios de rotation des stocks, de règlement clients et de paiement fournisseurs.
Lorsque le BFR reste positif, il doit être financé. Au démarrage, cela peut passer par des apports, un compte courant d’associé ou un financement bancaire adapté. En activité, l’entreprise peut aussi mobiliser des solutions de court terme comme l’affacturage, la cession Dailly ou les concours bancaires courants. Ces outils doivent être choisis selon le coût, la récurrence du besoin et la qualité des créances clients.
Le bon réflexe est de calculer le BFR avant la création, puis de le suivre régulièrement. Une croissance rapide, un gros contrat ou un changement de délai de paiement peut transformer un simple décalage en véritable besoin de financement.












