Délai de paiement client : la formule TTC pour lire votre trésorerie en jours
Le délai de paiement client mesure le temps moyen nécessaire pour encaisser vos factures après leur émission.
Le délai de paiement client mesure le temps moyen nécessaire pour encaisser vos factures après leur émission. La formule est simple, mais l’indicateur dit beaucoup plus que cela : il montre combien de jours votre entreprise finance ses clients avant de récupérer sa trésorerie.
Ce que mesure vraiment le délai de paiement client
Le délai de paiement client, aussi appelé délai clients, DMP, DSO ou délai moyen d’encaissement, correspond au nombre moyen de jours entre la facturation et le règlement effectif par les clients. C’est un indicateur de recouvrement, mais aussi un repère concret pour suivre la pression exercée sur la trésorerie.
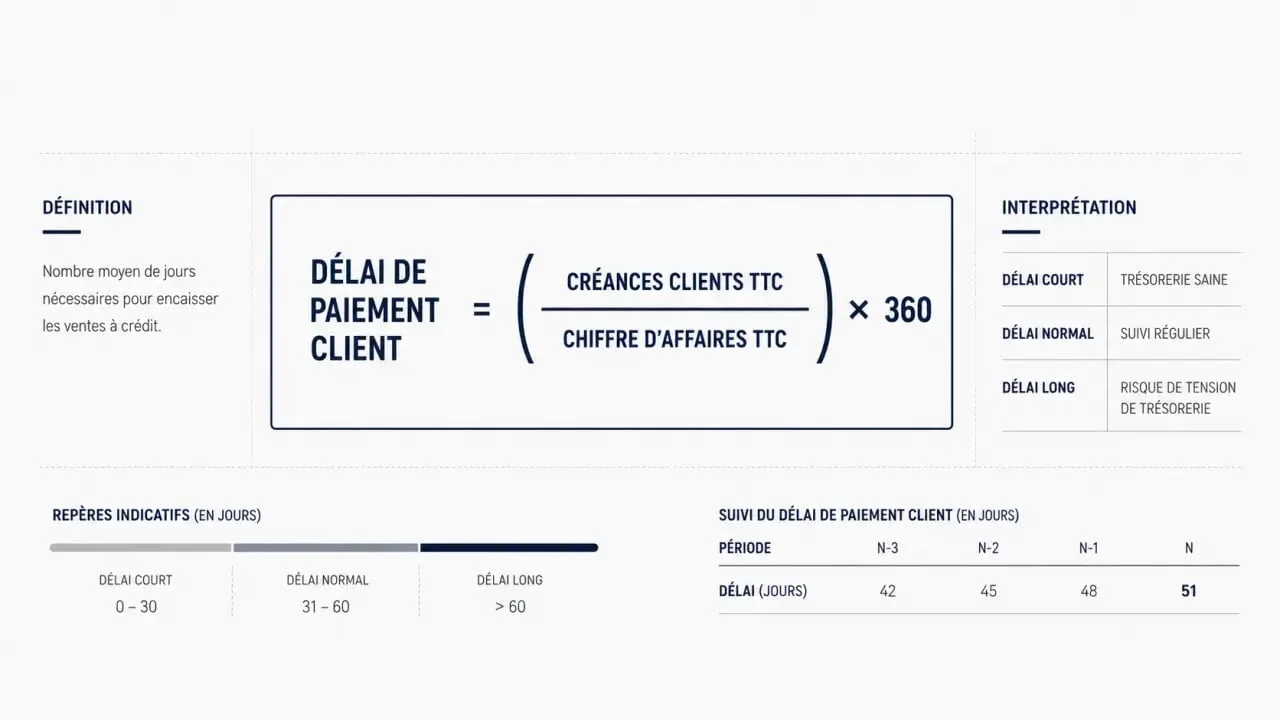
Un délai client court signifie que l’argent revient vite dans l’entreprise. Un délai long indique au contraire que les créances restent immobilisées dans le poste clients. Le besoin en fonds de roulement augmente alors, surtout si les fournisseurs, les salaires ou les charges doivent être payés avant l’encaissement des ventes.
Le délai légal ou contractuel peut être de 30 jours, 45 jours fin de mois ou 60 jours à compter de la date d’émission de la facture selon les cas. Dans la pratique, le délai réellement observé peut s’en éloigner nettement. C’est précisément ce que mesure l’indicateur.
La formule standard du délai de paiement client
La formule la plus utilisée est la méthode comptable :
Délai de paiement client = (créances clients TTC / chiffre d’affaires TTC) x 360
Le résultat s’exprime en jours. Les créances clients TTC correspondent aux sommes facturées mais non encore encaissées à la date du calcul. Le chiffre d’affaires TTC correspond aux ventes de la période, taxes comprises, pour comparer deux grandeurs cohérentes.
Exemple de calcul simple
Si une entreprise présente 25 000 € de créances clients TTC et réalise 125 000 € de chiffre d’affaires TTC sur la période, le calcul est le suivant : (25 000 / 125 000) x 360 = 72 jours. Cela signifie qu’en moyenne, l’entreprise encaisse ses clients au bout de 72 jours.
Ce résultat doit ensuite être comparé aux conditions prévues dans les contrats ou sur les factures. Si les clients sont censés payer à 30 jours, un délai réel de 72 jours signale un écart important. Les causes peuvent être des relances insuffisantes, des litiges non traités, des conditions mal négociées ou des habitudes de paiement défavorables.
Pourquoi utiliser le TTC plutôt que le HT
Le TTC est recommandé parce que les créances inscrites au poste clients incluent généralement la TVA facturée. Utiliser un chiffre d’affaires HT face à des créances TTC fausserait le ratio et donnerait un délai artificiellement plus élevé. La règle est donc simple : créances TTC avec chiffre d’affaires TTC, ou données retraitées de manière strictement cohérente.
Lire le résultat sans se tromper
Un délai de paiement client n’est jamais bon ou mauvais dans l’absolu. Il doit être lu selon le secteur, les conditions commerciales, la saisonnalité et le profil des clients. En revanche, son évolution dans le temps est très parlante : un DSO qui passe de 36 jours à 67,64 jours traduit une dégradation nette de la vitesse d’encaissement.
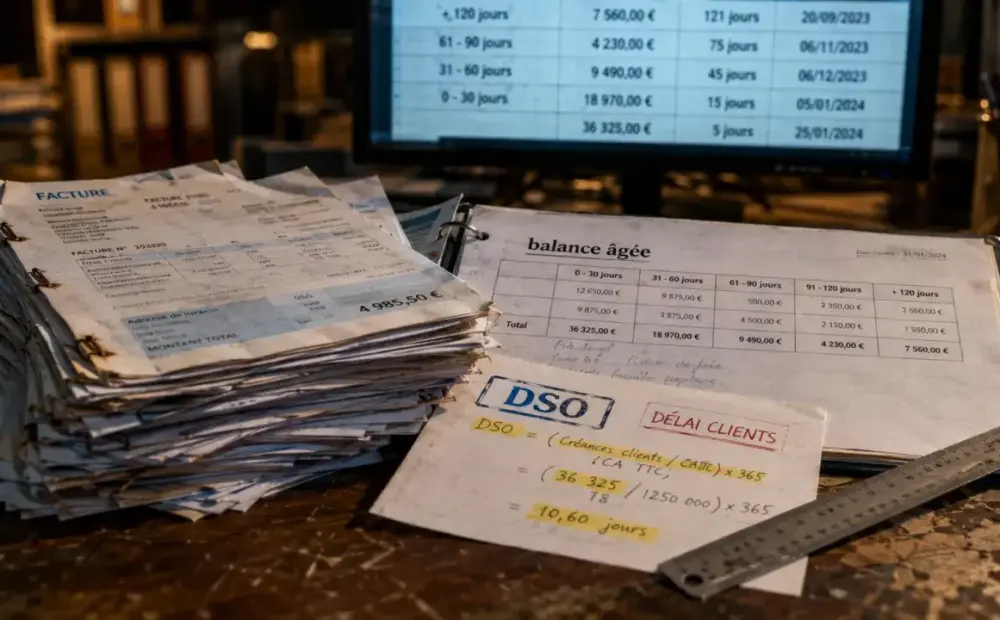
Imaginez une ardoise de commerce sur laquelle chaque facture impayée reste inscrite à la craie. Tant qu’un règlement ne vient pas l’effacer, elle occupe de la place et brouille la lecture. Le poste clients fonctionne de la même façon : trop de lignes anciennes masquent les encaissements attendus, ralentissent les décisions et donnent une impression de chiffre d’affaires solide alors que la liquidité n’est pas encore en banque. Regarder l’âge des créances, et pas seulement leur montant total, aide à distinguer une activité saine d’une trésorerie sous tension.
Il est utile de rapprocher le délai clients du délai fournisseurs. Si vous encaissez à 77 jours mais devez payer vos fournisseurs à 30 jours, l’entreprise finance un décalage important. Ce décalage nourrit le BFR et peut obliger à recourir à une ligne de trésorerie, à l’escompte ou à l’affacturage.
Choisir la bonne méthode selon votre activité
La formule comptable suffit pour une activité régulière, avec un chiffre d’affaires relativement stable. Mais elle devient moins pertinente si les ventes varient fortement d’un mois à l’autre, par exemple dans une activité saisonnière ou lors d’un pic exceptionnel de facturation.
| Méthode | Principe | Quand l’utiliser |
|---|---|---|
| Méthode comptable | (créances clients TTC / chiffre d’affaires TTC) x 360 | Activité régulière, suivi mensuel ou annuel |
| Méthode par épuisement du chiffre d’affaires | On remonte les ventes récentes jusqu’à reconstituer l’encours client | Activité saisonnière ou forte variation des ventes |
| Balance âgée | Classement des créances par ancienneté : courant, échu, très échu | Suivi opérationnel du recouvrement |
La méthode par épuisement, parfois appelée count-back ou roll-back, consiste à partir de l’encours client et à l’imputer sur les chiffres d’affaires des périodes les plus récentes. Elle donne une lecture plus fine lorsque le chiffre d’affaires du mois n’est pas représentatif de l’année.
Certains calculs peuvent aussi retraiter les ventes comptant, les créances cédées, les effets escomptés non échus, l’export ou les créances irrécouvrables. L’objectif reste le même : obtenir un indicateur fidèle à la réalité des encaissements.
Réduire le délai de paiement client sans fragiliser la relation commerciale
Améliorer le délai client ne consiste pas seulement à relancer plus fort. Le travail commence avant même l’émission de la facture : conditions de paiement claires, validation du bon de commande, coordonnées de facturation exactes et absence d’ambiguïté sur la prestation ou la livraison.
- Facturer rapidement dès la livraison ou la fin de prestation pour éviter de perdre plusieurs jours administratifs.
- Suivre une balance âgée pour distinguer les créances non échues, échues et très en retard.
- Relancer progressivement avant l’échéance, le jour de l’échéance, puis après retard avec un message adapté.
- Négocier les conditions avec les clients récurrents : acompte, paiement intermédiaire, délai plus court ou escompte pour paiement anticipé.
- Utiliser l’affacturage si le besoin de trésorerie est structurel et que la cession de créances reste économiquement pertinente.
Le bon réflexe consiste à intégrer le délai de paiement client dans un tableau de bord mensuel, au même titre que le chiffre d’affaires, la marge et la trésorerie disponible. Calculé régulièrement, il cesse d’être un simple ratio comptable et devient un outil de décision pour sécuriser les encaissements, anticiper le BFR et piloter la croissance sans subir les retards de paiement.