Calcul délai de paiement client : formule TTC, DSO et date d’échéance
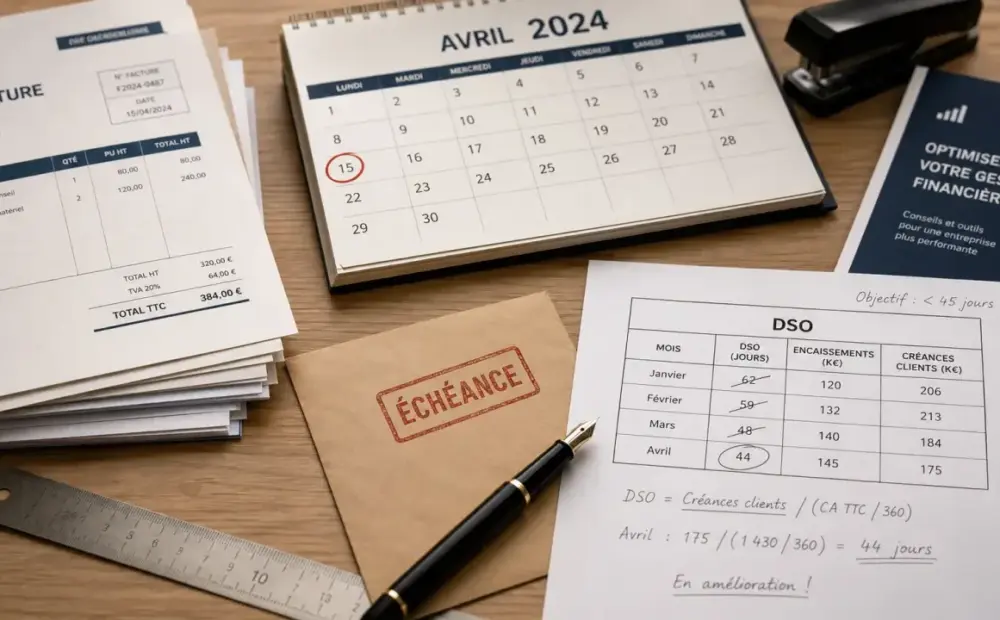
Le calcul du délai de paiement client répond à une question simple : combien de jours séparent la facture de l’encaissement réel ?
Le calcul du délai de paiement client répond à une question simple : combien de jours séparent la facture de l’encaissement réel ? Bien maîtrisé, il aide à fixer une date d’échéance fiable, à repérer les retards et à garder une trésorerie lisible.
Comprendre ce que l’on calcule vraiment
Le délai de paiement client désigne le temps accordé à un client pour régler une facture. Il se compte en jours, le plus souvent à partir de la date d’émission de la facture, sauf condition particulière prévue au contrat. La date d’échéance correspond donc au jour où le paiement devient exigible.
Plusieurs notions sont souvent confondues. Le délai client renvoie au délai prévu dans les conditions de paiement. Le DMP, ou délai moyen de paiement, mesure le comportement réel des clients sur une période. Le DSO, pour Days Sales Outstanding, est l’indicateur financier qui rapporte les créances clients au chiffre d’affaires. Une facture peut donc prévoir un règlement à 30 jours, tandis que le DSO de l’entreprise atteint 45 ou 60 jours si les paiements arrivent en retard.
Calculer une date d’échéance et un délai moyen
La date d’échéance d’une facture
Le calcul le plus direct consiste à ajouter le délai accordé à la date d’émission de la facture. Une facture émise le 2 avril avec un paiement à 30 jours arrive à échéance le 2 mai. Avec un délai à 60 jours à compter de la date d’émission, elle devient exigible le 1er juin si l’on compte strictement les jours calendaires.
Pour un paiement à 45 jours fin de mois, le calcul change : on ajoute 45 jours, puis on reporte la date à la fin du mois concerné, selon les modalités prévues au contrat. C’est ce type de précision qui justifie de formaliser les conditions de règlement sur la facture et dans les conditions générales de vente.
La formule courante du DSO
La méthode comptable la plus utilisée repose sur les montants TTC, car les créances clients sont inscrites toutes taxes comprises. La formule est la suivante :
DSO = créances clients TTC / chiffre d’affaires TTC × nombre de jours de la période
Exemple : une entreprise affiche 25 000 € de créances clients TTC pour 250 000 € de chiffre d’affaires TTC sur 360 jours. Son DSO est de 36 jours. Cela signifie qu’en moyenne, elle attend 36 jours pour transformer ses ventes en encaissements.
La période doit rester cohérente : 28, 29, 30 ou 31 jours pour un mois, 90 jours pour un trimestre, 360 jours pour une année financière simplifiée. Mélanger un chiffre d’affaires mensuel avec un encours annuel donnerait un résultat inexploitable.
Choisir la bonne méthode selon l’activité
La méthode comptable est rapide et lisible, mais elle peut être insuffisante lorsque l’activité est saisonnière, lorsque l’export pèse fortement ou lorsque les ventes varient beaucoup d’un mois à l’autre. Dans ce cas, la méthode par épuisement du chiffre d’affaires, aussi appelée count-back ou roll-back, donne une lecture plus fine.
| Méthode | Principe | À privilégier quand |
|---|---|---|
| Méthode comptable | Créances clients TTC / CA TTC × jours | L’activité est régulière et les ventes stables |
| Encours moyen | Moyenne des encours sur plusieurs dates | Les fins de mois ne reflètent pas l’activité réelle |
| Épuisement du CA | On remonte les ventes jusqu’à couvrir l’encours client | L’activité est saisonnière ou très variable |
| JMR ou ACD | Analyse des jours moyens de retard sur les factures échues | L’objectif est de piloter le recouvrement |
Un DSO de 77 jours n’a pas la même signification dans une entreprise qui facture à 60 jours et dans une autre qui facture à 30 jours. Dans le premier cas, le retard moyen peut être limité ; dans le second, il révèle une dérive du poste clients. Il faut donc toujours comparer le délai constaté aux conditions de règlement prévues.
Relier le délai client à la trésorerie et au BFR
Plus le délai de paiement client augmente, plus l’entreprise finance elle-même son activité. Les ventes sont comptabilisées, mais l’argent n’est pas encore encaissé. Cette différence alimente le besoin en fonds de roulement, surtout lorsque les fournisseurs, les salaires ou les charges doivent être payés avant l’arrivée des règlements clients.
Imaginez les encaissements comme un flux simple : à l’entrée, les factures émises ; à la sortie, les paiements reçus. Si quelques clients ralentissent, tout se décale. La capacité de trésorerie dépend alors de la réserve bancaire, du découvert autorisé, de l’affacturage ou de la marge de sécurité disponible. Calculer le délai client ne sert donc pas seulement à produire un indicateur ; cela permet de savoir si l’entreprise peut absorber un gros contrat, un retard de 15 jours ou un pic saisonnier sans bloquer l’exploitation.
Un délai élevé peut aussi cacher un problème opérationnel : facture incorrecte ou contestable, bon de commande absent, litige non traité, relance trop tardive. À l’inverse, un délai faible améliore la visibilité financière et réduit le recours au financement court terme.
Respecter le cadre légal et réduire les retards
Entre professionnels, les délais de règlement sont encadrés par la loi LME du 4 août 2008. Le délai de droit commun est de 30 jours suivant la réception des marchandises ou l’exécution de la prestation. Des délais plus longs peuvent être convenus, dans la limite de 60 jours à compter de la date d’émission de la facture ou de 45 jours fin de mois, selon les conditions prévues.
Lorsque l’échéance est dépassée, la facture devient échue et des pénalités de retard peuvent s’appliquer si elles sont prévues et correctement mentionnées. Mais le meilleur levier reste préventif : une facture claire, émise rapidement, avec une date d’échéance explicite, limite les contestations et accélère l’encaissement.
- Vérifier les informations obligatoires avant envoi de la facture.
- Suivre une balance âgée pour distinguer les factures non échues, échues et très en retard.
- Relancer avant l’échéance pour les montants sensibles ou les nouveaux clients.
- Comparer le DSO réel au délai contractuel pour identifier les payeurs lents.
- Négocier des acomptes lorsque le montant ou la durée du projet augmente le risque de trésorerie.
Le bon calcul du délai de paiement client ne se limite donc pas à une formule. C’est un outil de pilotage qui relie la facturation, le recouvrement, la trésorerie et la politique commerciale dans un même indicateur.