
Affacturage en entreprise : fonctionnement, coût, risques et choix du factor
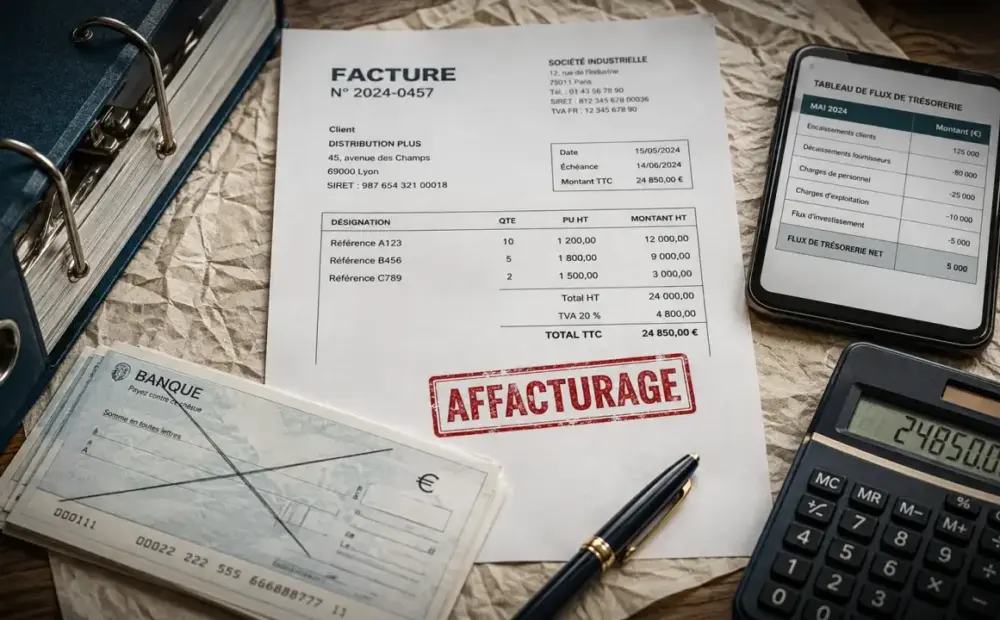
L’affacturage permet à une entreprise de transformer ses factures clients en trésorerie disponible sans attendre l’échéance de paiement.
L’affacturage permet à une entreprise de transformer ses factures clients en trésorerie disponible sans attendre l’échéance de paiement. L’entreprise cède ses créances à une société d’affacturage, appelée factor, qui avance les fonds, peut gérer le recouvrement et, selon le contrat, couvrir le risque d’impayé. Pour aller plus loin, voir « Affacturage classique ».
Cette solution vise surtout les entreprises qui facturent des clients professionnels avec des délais de règlement de 30 à 90 jours. Elle peut sécuriser le besoin en fonds de roulement, mais elle a un coût et demande de bien distinguer ce qui est financé, garanti ou exclu.
Ce que l’affacturage change vraiment pour une entreprise
Dans une vente classique, l’entreprise livre un produit ou réalise une prestation, émet une facture, puis attend le paiement du client. Quand les délais atteignent 45 jours en fin de mois ou 60 jours à compter de la date d’émission, la trésorerie peut se tendre alors même que l’activité reste rentable.
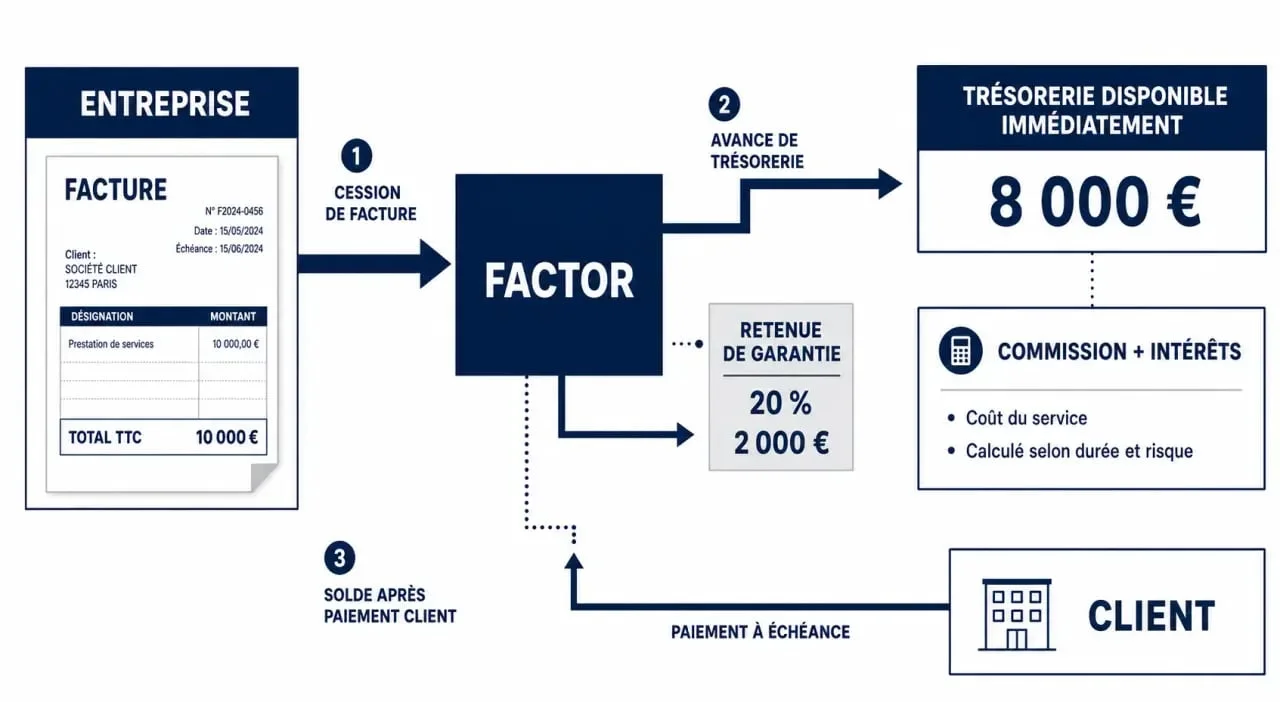
Avec l’affacturage, l’entreprise cède ses créances clients au factor dans le cadre d’une convention d’affacturage. Le factor est subrogé dans les droits de l’entreprise sur les factures concernées, finance tout ou partie du montant, puis encaisse le règlement auprès du client débiteur.
Une solution réservée aux flux B2B
L’affacturage concerne les factures émises à des clients professionnels. Les créances doivent être certaines, liquides et exigibles. Elles correspondent à une prestation réalisée ou à une marchandise livrée, avec un montant déterminé et une échéance identifiable. Une facture contestée, incomplète ou liée à un litige a peu de chances d’être financée.
Trois services souvent combinés
Un contrat d’affacturage peut réunir trois fonctions : le financement anticipé des factures, la gestion du poste clients avec relance et recouvrement, et la garantie contre le risque d’impayé. Toutes les offres ne couvrent pas ces trois dimensions au même niveau, d’où l’intérêt de comparer les contrats avec précision.
Le fonctionnement étape par étape
Le mécanisme est simple sur le principe, mais très encadré en pratique. L’entreprise transmet ses factures au factor, qui les analyse avant de décider lesquelles il accepte de financer. Cette validation peut être totale ou partielle selon la qualité du débiteur, le secteur, l’historique de paiement et les plafonds prévus au contrat.
- L’entreprise signe une convention d’affacturage avec le factor.
- Elle émet une facture à un client professionnel après livraison ou prestation.
- Elle cède cette facture au factor, souvent via un bordereau ou une plateforme dédiée.
- Le factor avance une partie du montant, parfois sous 24 heures ou 48 heures selon les offres et les dossiers.
- À l’échéance, le client paie le factor, qui solde l’opération après déduction des frais et retenues prévues.
L’affacturage s’insère dans la chaîne de facturation. S’il est bien réglé, il fluidifie l’ensemble : émission rapide des factures, transmission sans erreur, validation plus courte, relances mieux cadencées. S’il est mal intégré, il fait ressortir les blocages internes, comme des bons de commande manquants, des litiges non traités ou des délais de facturation trop longs. Avant de signer, une entreprise a donc intérêt à vérifier ses délais de traitement et la qualité de ses pièces administratives.
Combien coûte l’affacturage ?
Le coût ne se résume pas à un seul taux. Il dépend du volume de factures confié, du risque client, du délai de paiement, du niveau de garantie demandé, de la qualité du dossier et du type d’offre retenu. Une TPE avec quelques factures irrégulières ne paiera pas comme une PME ayant un portefeuille clients récurrent et bien réparti.
Les principales lignes de frais
La commission d’affacturage rémunère la gestion du service : suivi des factures, relance, encaissement, parfois assurance-crédit. À cela s’ajoute le coût du financement, comparable à un intérêt appliqué à l’avance de trésorerie jusqu’au paiement effectif du client. Certains contrats prévoient aussi des frais de dossier, des minimums de commission ou des frais annexes.
Retenue de garantie et fonds de garantie
Le factor peut retenir une partie des montants financés dans un fonds de garantie. Par exemple, sur une facture de 10 000 €, une avance de 80 % laisse 20 % en attente, avant régularisation selon les conditions prévues. Cette retenue sert à couvrir certains risques : avoirs, litiges, écarts de règlement ou incidents non garantis.
| Élément de coût | À quoi il correspond | Point à vérifier |
|---|---|---|
| Commission d’affacturage | Gestion des factures et du poste clients | Minimum annuel ou par facture |
| Intérêts de financement | Avance de trésorerie jusqu’au paiement | Base de calcul et durée retenue |
| Fonds de garantie | Retenue destinée à couvrir certains risques | Conditions de restitution |
Avantages, limites et risque d’impayé
Le premier avantage est l’amélioration rapide de la trésorerie. L’entreprise n’attend plus l’échéance client pour payer ses fournisseurs, ses salaires ou financer une hausse d’activité. L’affacturage peut aussi réduire le BFR et donner plus de visibilité sur les encaissements.
Le deuxième intérêt est opérationnel : la relance et le recouvrement des factures clients peuvent être externalisés. Pour une petite équipe administrative, cela représente un gain de temps réel, à condition que la relation avec les clients reste bien maîtrisée et que le ton de relance corresponde à l’image de l’entreprise.
Que se passe-t-il en cas d’impayé ?
Tout dépend du contrat et de la validation de la facture. Lorsque la créance est garantie et acceptée par le factor, celui-ci supporte généralement le risque d’insolvabilité du client dans les limites prévues. En revanche, si l’impayé vient d’un litige commercial, d’une facture non conforme ou d’une créance non validée, l’entreprise peut rester exposée. La question est traitée à part : « Escompte bancaire en entreprise ».
Les points de vigilance
L’affacturage peut être coûteux si les marges sont faibles, si les factures sont petites ou si les clients paient déjà vite. Il peut aussi modifier la perception client lorsque le recouvrement est assuré par un tiers. Il faut donc choisir un factor capable d’adopter une relance compatible avec la relation commerciale.
Choisir un factor adapté à son profil
Une société d’affacturage ne se choisit pas uniquement sur le taux annoncé. Il faut comparer le montant net réellement perçu, les factures éligibles, les délais de versement, les exclusions, le mode de relance, la qualité de l’interface et la souplesse du contrat.
- TPE et jeunes entreprises : privilégier la simplicité, l’absence d’engagement disproportionné et la capacité à financer des volumes modestes.
- PME en croissance : vérifier les plafonds de financement, la rapidité de validation et la gestion des pics d’activité.
- ETI et grands groupes : regarder les options sur mesure, l’intégration comptable, le multi-pays et les solutions de reverse factoring.
Le reverse factoring fonctionne à l’inverse : il est généralement mis en place à l’initiative d’un donneur d’ordre pour permettre à ses fournisseurs d’être payés plus vite. C’est utile dans certaines chaînes d’approvisionnement, mais ce n’est pas le même besoin qu’une entreprise qui cherche à financer ses propres factures clients.
Avant de demander une offre, préparez la liste de vos clients professionnels, vos délais moyens de paiement, le volume mensuel de factures, les litiges récurrents et vos besoins réels de trésorerie. Un bon contrat d’affacturage doit financer l’activité sans masquer les faiblesses du poste clients.












