
Besoin en fonds de roulement : le décalage de trésorerie qui fragilise une entreprise rentable
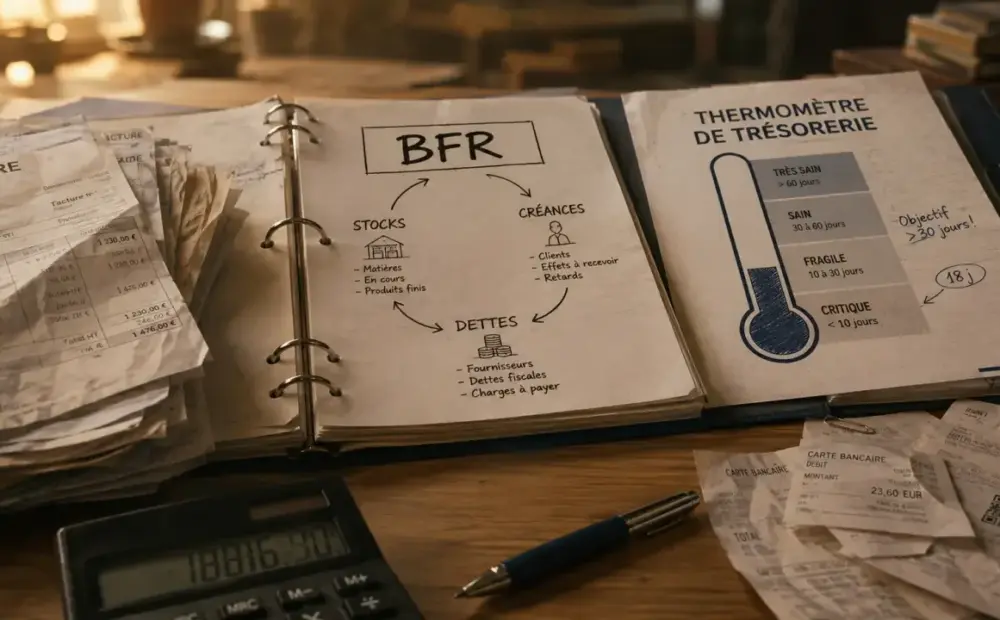
Le besoin en fonds de roulement, souvent abrégé BFR, mesure l’argent qu’une entreprise doit immobiliser pour financer son activité courante avant d’être payée.
Le besoin en fonds de roulement, souvent abrégé BFR, mesure l’argent qu’une entreprise doit immobiliser pour financer son activité courante avant d’être payée. C’est un indicateur très concret : une société peut vendre, dégager une marge et pourtant manquer de trésorerie si ses encaissements arrivent trop tard ou si ses stocks pèsent trop lourd.
À quoi correspond vraiment le besoin en fonds de roulement ?
Le BFR traduit le décalage entre les dépenses nécessaires pour produire, acheter ou vendre, et les recettes réellement encaissées. Dans la plupart des entreprises, il faut payer des fournisseurs, constituer un stock, régler des charges et parfois avancer la TVA avant que les clients ne paient leurs factures. Ce temps d’attente a un coût, car il mobilise de la trésorerie.
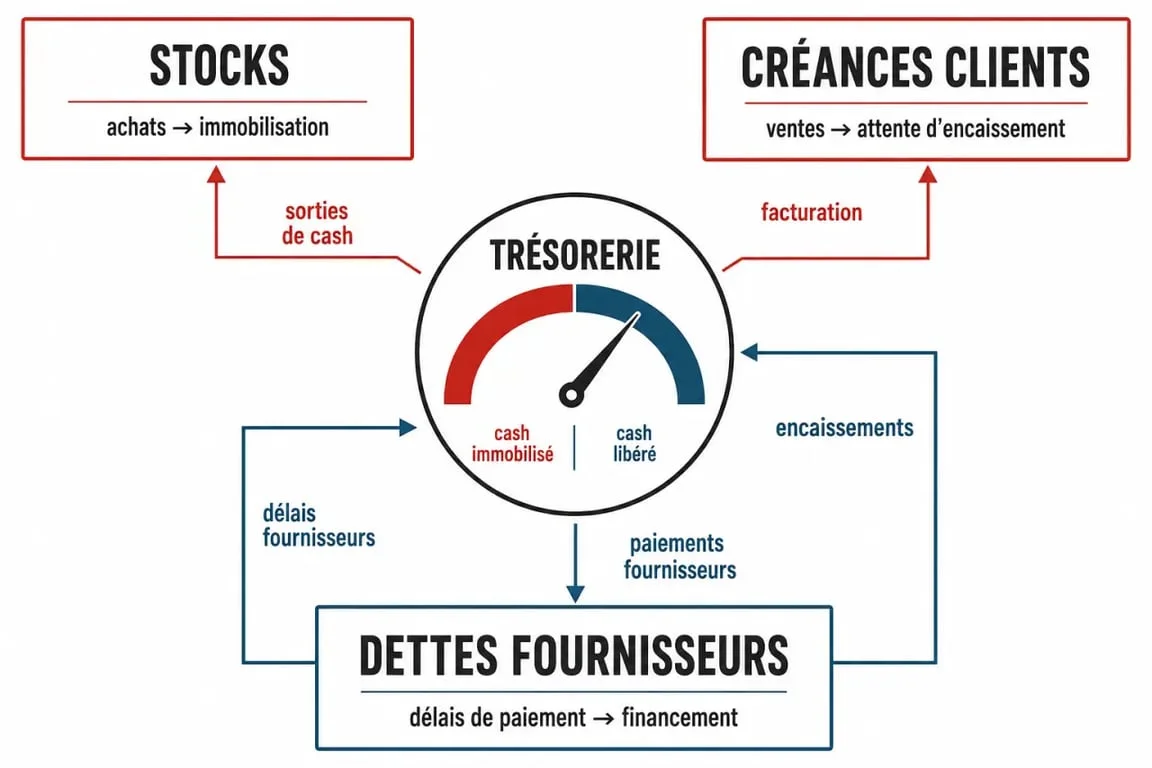
Un BFR élevé n’est pas forcément un mauvais signe. Il peut accompagner une croissance rapide, une activité saisonnière ou un cycle de production long. En revanche, il devient problématique lorsqu’il augmente plus vite que le chiffre d’affaires ou qu’il n’est pas financé par des ressources stables.
Un indicateur différent de la rentabilité
La rentabilité indique si l’entreprise gagne de l’argent sur ses ventes. Le besoin en fonds de roulement indique si elle dispose du cash nécessaire pour tenir entre le moment où elle paie et celui où elle encaisse. Cette différence explique pourquoi une entreprise bénéficiaire peut connaître des tensions bancaires, retarder des paiements ou devoir solliciter un découvert.
Calcul du BFR : la formule à connaître et à interpréter
La formule courante du besoin en fonds de roulement est la suivante :
BFR = stocks + créances clients – dettes fournisseurs
Les stocks représentent les marchandises, matières premières ou produits finis déjà financés mais pas encore vendus. Les créances clients correspondent aux factures émises mais non encaissées. Les dettes fournisseurs, elles, réduisent le BFR car elles représentent un délai de paiement accordé à l’entreprise. Sur ce sujet précis, voir « Stocks, créances, dettes ».
| Élément | Effet sur le BFR | Lecture pratique |
|---|---|---|
| Stocks | Augmentent le BFR | Plus ils dorment longtemps, plus ils immobilisent du cash |
| Créances clients | Augmentent le BFR | Des clients qui paient tard allongent le besoin de trésorerie |
| Dettes fournisseurs | Diminuent le BFR | Un délai fournisseur finance temporairement l’activité |
Exemple simple de calcul
Une entreprise détient 40 000 € de stocks, attend 60 000 € de paiements clients et doit encore 35 000 € à ses fournisseurs. Son BFR est donc de 65 000 € : 40 000 + 60 000 – 35 000. Cela signifie qu’elle doit financer 65 000 € pour faire tourner son exploitation dans les conditions actuelles.
Mieux vaut suivre ce montant dans le temps plutôt que de l’observer une seule fois. Un BFR qui passe de 65 000 € à 95 000 € sans hausse équivalente de l’activité mérite une analyse rapide : retard clients, surstock, conditions fournisseurs moins favorables ou facturation trop lente.
BFR positif, nul ou négatif : ce que cela dit de votre activité
Un BFR positif signifie que l’entreprise avance de l’argent pour financer son cycle d’exploitation. C’est fréquent dans l’industrie, le bâtiment, le négoce ou les services B2B avec délais de paiement. L’enjeu est alors de disposer d’un fonds de roulement suffisant, d’une ligne de crédit adaptée ou d’une organisation de recouvrement efficace.
Un BFR nul indique que les ressources d’exploitation couvrent presque parfaitement les besoins d’exploitation. C’est une situation confortable, mais rarement figée : un gros contrat, un retard de règlement ou une commande exceptionnelle peuvent rapidement modifier l’équilibre.
Quand un BFR négatif peut être une force
Un BFR négatif signifie que l’entreprise encaisse avant de payer tout ou partie de ses charges d’exploitation. C’est souvent le cas dans certaines activités de commerce, d’abonnement ou de restauration, où les clients paient immédiatement tandis que les fournisseurs sont réglés plus tard. Cette situation peut soutenir la trésorerie, mais elle ne dispense pas de prudence : si les ventes ralentissent, l’effet favorable peut disparaître vite.
Le BFR donne une lecture simple de cette mécanique. Deux entreprises qui affichent le même chiffre d’affaires peuvent reposer sur des bases très différentes : l’une transforme vite ses ventes en liquidités, l’autre garde des stocks élevés, encaisse tard et attend ses règlements. Avant de chercher un financement, il faut donc regarder les délais contractuels, la rotation des stocks, la qualité des clients, la saisonnalité et la discipline de facturation. C’est souvent là que se voit la solidité financière, plus que dans le volume de ventes annoncé.
Les causes les plus fréquentes d’un BFR qui dérape
Un besoin en fonds de roulement augmente rarement par hasard. Il révèle souvent une tension opérationnelle : l’entreprise vend davantage, mais ses processus administratifs, commerciaux ou logistiques ne suivent pas au même rythme.
- Des délais clients trop longs : factures envoyées tard, relances irrégulières, conditions de paiement trop généreuses.
- Un stock mal calibré : références peu vendues, achats par lots trop importants, prévisions de vente trop optimistes.
- Des délais fournisseurs raccourcis : perte de confiance, négociation défavorable ou changement de politique fournisseur.
- Une croissance mal financée : hausse des commandes sans anticipation du cash nécessaire pour les honorer.
- Une saisonnalité sous-estimée : achats concentrés avant une période de ventes, avec encaissements décalés.
Le piège de la croissance rentable mais consommatrice de cash
Plus l’activité se développe, plus le BFR peut augmenter. Une entreprise qui double ses ventes peut devoir financer davantage de stocks, plus de salaires, plus de sous-traitance et un volume supérieur de créances clients. Si ce besoin n’est pas anticipé, la croissance devient une source de fragilité.
Réduire son besoin en fonds de roulement sans bloquer l’activité
Réduire le BFR ne consiste pas à couper brutalement dans les dépenses. L’objectif est d’accélérer les encaissements, de mieux piloter les stocks et de négocier des délais cohérents avec le cycle réel de l’entreprise. Le détail est expliqué dans « Ratio de liquidité d’une entreprise ».
- Facturer plus vite : envoyer les factures dès la livraison ou la prestation réalisée, avec des mentions de paiement claires.
- Relancer avec méthode : prévoir un calendrier de relance avant l’échéance, puis immédiatement après le retard.
- Demander des acomptes : surtout pour les commandes importantes, les prestations longues ou les projets sur mesure.
- Analyser la rotation des stocks : identifier les produits dormants et ajuster les volumes d’achat.
- Négocier les délais fournisseurs : chercher un équilibre réaliste plutôt qu’un simple allongement imposé.
- Suivre le BFR chaque mois : le rapprocher du chiffre d’affaires pour détecter les dérives avant la crise de trésorerie.
Le besoin en fonds de roulement est donc moins un indicateur comptable abstrait qu’un outil de pilotage quotidien. Bien suivi, il aide à sécuriser la trésorerie, à financer la croissance et à éviter qu’une activité saine sur le papier soit fragilisée par de simples décalages de paiement.












