
Convention de trésorerie entre sociétés d’un groupe : société pivot, taux de marché et risques à éviter
Une convention de trésorerie entre sociétés d’un groupe organise les avances, les prêts et les remontées de liquidités entre une holding, ses filiales ou des sociétés sœurs.
Une convention de trésorerie entre sociétés d’un groupe organise les avances, les prêts et les remontées de liquidités entre une holding, ses filiales ou des sociétés sœurs. Bien encadrée, elle évite qu’une société conserve des fonds inutilisés pendant qu’une autre cherche un financement court terme auprès d’une banque. Mal rédigée ou mal appliquée, elle peut exposer le groupe à un risque juridique, fiscal ou pénal.
Un contrat intragroupe pour faire circuler la trésorerie sans confusion
La convention de trésorerie, aussi appelée trésorerie intragroupe, cash pooling ou convention d’omnium, est un contrat qui encadre les flux financiers entre sociétés liées. Elle permet à une société disposant d’un excédent de mettre des liquidités à disposition d’une autre société du même groupe, dans un cadre défini à l’avance.
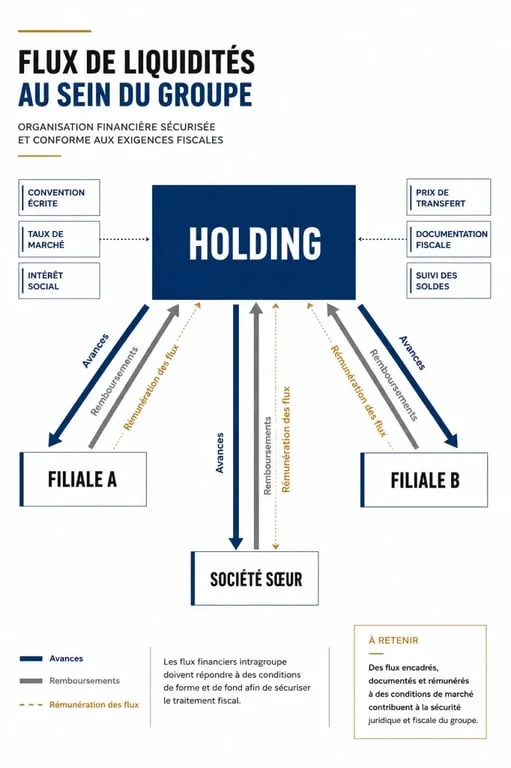
Son intérêt est très concret : centraliser la trésorerie, financer un besoin temporaire, limiter le recours au crédit bancaire et donner au groupe une vision plus claire de ses disponibilités. Pour autant, ce mécanisme ne doit pas effacer l’autonomie juridique de chaque entité. Chaque société garde son patrimoine, sa comptabilité et son intérêt propre.
Il faut aussi la distinguer d’un simple compte courant d’associé ou d’un prêt ponctuel. La convention vise une organisation durable des flux intragroupe, avec des règles de tirage, de remboursement, de rémunération et de suivi comptable.
Les conditions qui rendent la convention valable
Un lien capitalistique réel entre les sociétés
La mise en place suppose l’existence d’un groupe, donc d’un lien capitalistique ou d’un contrôle effectif entre les sociétés concernées. Une société mère peut par exemple contrôler une filiale lorsqu’elle détient plus de 50 % de son capital. Entre sociétés sœurs, le lien passe généralement par une même société mère ou une holding commune.
Ce point est déterminant, car les opérations de crédit sont en principe réservées aux établissements habilités. L’article L. 511-7 du Code monétaire et financier prévoit une dérogation pour certaines opérations de trésorerie réalisées entre sociétés ayant des liens de capital. Sans ce lien, des avances répétées peuvent être requalifiées en opérations de crédit illicites.
Un intérêt commun et des flux justifiables
La convention doit répondre à un intérêt commun du groupe, sans sacrifier de façon anormale une société au profit d’une autre. Une filiale ne doit pas devenir le réservoir permanent de liquidités d’une société déficitaire si cela met en danger sa propre exploitation.
Le bon réflexe consiste à documenter chaque mouvement : d’où viennent les fonds, pourquoi circulent-ils, à quelle date reviennent-ils, et quelle écriture comptable permet de le vérifier ? Cette logique chronologique évite de raisonner seulement en solde global. Elle permet aussi de repérer les flux circulaires, les avances non remboursées ou les prélèvements qui ressemblent davantage à une ponction de patrimoine qu’à une vraie gestion de trésorerie.
Choisir le bon fonctionnement : pivot ou flux directs
Deux organisations sont fréquentes. La première repose sur une société pivot, souvent la holding, qui collecte les excédents et redistribue les fonds selon les besoins. La seconde fonctionne par flux directs entre sociétés du groupe, chaque avance étant suivie entre la société prêteuse et la société bénéficiaire.
| Mode de fonctionnement | Atout principal | Point de vigilance |
|---|---|---|
| Société pivot | Vision centralisée et pilotage simplifié de la trésorerie | Nécessite un suivi rigoureux des soldes par société |
| Flux directs | Souplesse entre deux entités ayant un besoin ponctuel | Peut devenir complexe si les opérations se multiplient |
| Mère et filiale | Schéma lisible lorsque la holding anime ou finance le groupe | Ne pas imposer à la filiale un effort contraire à son intérêt |
| Sociétés sœurs | Utile lorsqu’une société a un excédent et l’autre un besoin temporaire | Le lien via la société mère doit rester clair et documenté |
Le choix dépend de la taille du groupe, du nombre d’entités, du volume des opérations et des moyens de suivi comptable. Une petite holding avec deux filiales peut fonctionner simplement. Un groupe plus structuré aura souvent intérêt à désigner une société pivot et à formaliser un mandat de gestion précis.
Les clauses à prévoir dans la convention
Une convention de trésorerie doit être écrite, le plus souvent sous forme d’acte sous seing privé. L’écrit protège les dirigeants, facilite le suivi comptable et aide à justifier les flux en cas de contrôle fiscal, de litige entre associés ou de difficulté financière d’une entité.
Les clauses essentielles portent sur l’identification des sociétés participantes et leur lien capitalistique, l’objet de la convention, les opérations autorisées, le rôle éventuel de la société pivot, les plafonds d’avances ou de découverts intragroupe, les modalités de demande, de versement et de remboursement, la durée du contrat, les conditions de sortie d’une société, la rémunération des avances, ainsi que les règles de traçabilité, de reporting et de rapprochement comptable.
La rémunération mérite une attention particulière. Les avances doivent en principe être rémunérées à un taux cohérent avec le marché et avec la situation des sociétés concernées. Un taux artificiellement bas ou excessif peut attirer l’attention de l’administration fiscale, notamment s’il transfère indirectement de la valeur d’une société à une autre.
Les risques à anticiper avant de signer
Requalification fiscale et remise en cause des intérêts
Une convention imprécise, non appliquée ou mal documentée peut conduire à une requalification fiscale. L’administration peut contester la déductibilité des intérêts, considérer qu’un avantage anormal a été accordé ou remettre en cause les conditions financières retenues. D’où l’importance de conserver les relevés, les écritures comptables, les calculs d’intérêts et les décisions internes.
Abus de biens sociaux et abus de majorité
Le risque pénal apparaît lorsque les fonds d’une société sont utilisés contre son intérêt, notamment pour soutenir artificiellement une autre entité ou avantager certains associés. L’abus de biens sociaux peut être puni jusqu’à 5 ans d’emprisonnement et 375 000 € d’amende. L’abus de majorité peut aussi être invoqué si une décision favorise les majoritaires au détriment de la société ou des minoritaires.
Les structures de LBO demandent une vigilance renforcée. La trésorerie de la cible ne doit pas être utilisée de manière abusive pour financer l’endettement d’acquisition si cela méconnaît son intérêt social ou les restrictions applicables, notamment celles du Code de commerce.
Les bons réflexes de sécurisation
Avant de faire circuler les fonds, il est prudent de valider le lien capitalistique, l’intérêt commun, le taux d’intérêt, les plafonds et les modalités de remboursement. La convention doit ensuite vivre dans le temps : mise à jour en cas d’entrée ou de sortie d’une société, suivi régulier des comptes courants débiteurs et créditeurs, et documentation de chaque opération importante.
En pratique, une convention de trésorerie solide n’est pas seulement un document signé puis rangé. C’est un outil de pilotage qui doit rester cohérent avec la réalité financière du groupe, les besoins temporaires des sociétés et les exigences de conformité juridique et fiscale.












