
Créance douteuse : les écritures 411, 416, 491 et 654 à maîtriser
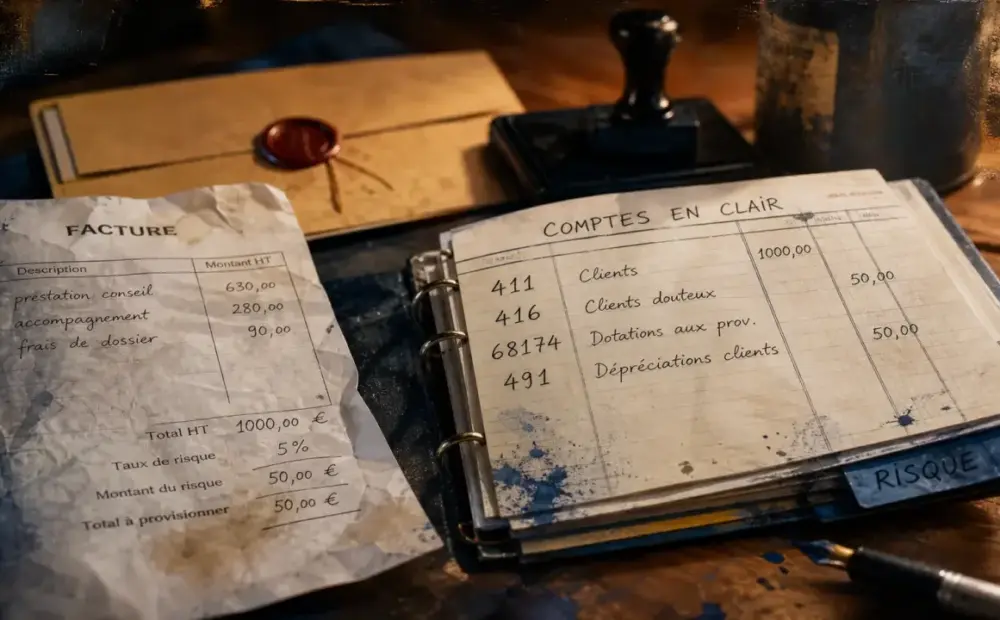
Une créance douteuse n’est pas une simple facture en retard. Le recouvrement devient incertain, le risque de perte existe, et la comptabilisation doit isoler ce risque pour éviter de surévaluer le poste clients.
Une créance douteuse n’est pas une simple facture en retard. Le recouvrement devient incertain, le risque de perte existe, et la comptabilisation doit isoler ce risque pour éviter de surévaluer le poste clients.
Identifier le bon moment pour classer une créance en douteuse
Le passage en créance douteuse intervient quand l’entreprise dispose d’indices sérieux : retard de paiement significatif, client silencieux malgré plusieurs relances, contestation commerciale, procédure collective, redressement ou liquidation judiciaire. Le seul dépassement d’échéance ne suffit pas toujours. Il faut apprécier la probabilité de non-recouvrement.
Une facture impayée depuis 120 jours après 3 relances documentées n’appelle pas le même traitement qu’un retard de 10 jours chez un client habituel. Dans le premier cas, la créance reste certaine dans son principe, mais sa valeur de recouvrement devient incertaine. C’est cette nuance qui justifie le reclassement et, si besoin, la dépréciation.
Créance douteuse, litigieuse ou irrécouvrable : ne pas confondre
Une créance douteuse correspond à un risque probable, sans disparition définitive de la créance. Une créance litigieuse est contestée par le client, souvent sur la qualité, le prix ou l’exécution de la prestation. Une créance irrécouvrable, elle, correspond à une perte devenue définitive : insolvabilité avérée, liquidation avec insuffisance d’actif, certificat d’irrécouvrabilité ou impossibilité démontrée de récupérer les sommes.
| Situation | Traitement comptable principal | Effet |
|---|---|---|
| Client en retard mais recouvrement encore probable | Maintien en compte 411 | Suivi classique du poste clients |
| Risque sérieux de non-recouvrement | Reclassement en compte 416 | Créance isolée comme douteuse ou litigieuse |
| Perte probable estimée | Dépréciation via 68174 et 491 | Impact sur le résultat |
| Perte définitive | Constatation en compte 654 | Sortie de l’actif |
Les écritures de comptabilisation d’une créance douteuse
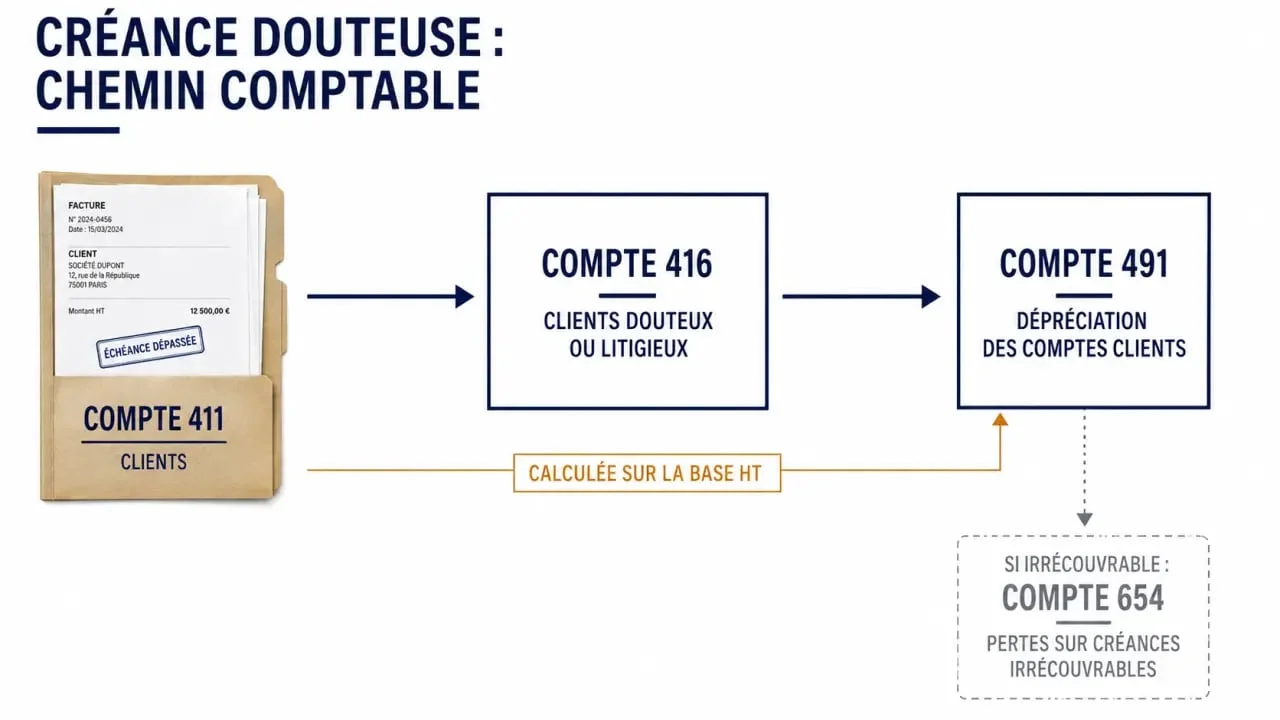
La comptabilisation se déroule généralement en deux temps : d’abord le reclassement de la créance, puis la constatation d’une dépréciation si une perte probable peut être évaluée. Le reclassement seul n’affecte pas le résultat ; il déplace la créance du compte client ordinaire vers un compte dédié au risque.
Reclasser le client du compte 411 vers le compte 416
Lorsque le risque est identifié, on débite le compte 416 Clients douteux ou litigieux et on crédite le compte 411 Clients. Cette écriture permet de conserver la créance à l’actif tout en signalant qu’elle ne doit plus être lue comme une créance client normale. Le suivi devient plus lisible et le risque sort du flux courant des factures en cours.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 416 | Clients douteux ou litigieux | Montant TTC | |
| 411 | Clients | Montant TTC |
Constater la dépréciation avec les comptes 68174 et 491
Si la perte probable est estimable, l’entreprise enregistre une dotation. Le compte 68174 Dotations aux dépréciations des créances est débité, et le compte 491 Dépréciation des comptes clients est crédité. Le résultat de l’exercice baisse alors, car l’entreprise anticipe une perte économique probable. Cette écriture vient compléter le reclassement, sans le remplacer.
Calculer la provision sur la base hors taxes
La provision pour créance douteuse se calcule sur le montant hors taxes, et non sur le TTC. La TVA collectée peut être récupérée sous conditions lorsque la créance devient irrécouvrable. Provisionner le TTC conduirait donc à surévaluer la perte économique réellement supportée par l’entreprise.
Prenons une facture de 45 000 € TTC, soit 37 500 € HT. Si le risque de perte est estimé à 50 %, la dépréciation à comptabiliser est de 18 750 €. L’écriture consiste à débiter le compte 68174 pour 18 750 € et à créditer le compte 491 pour le même montant. Le calcul reste simple, mais il doit toujours partir de la bonne base.
| Donnée | Montant |
|---|---|
| Créance TTC | 45 000 € |
| Base HT | 37 500 € |
| Risque estimé | 50 % |
| Dépréciation | 18 750 € |
L’évaluation doit rester individuelle. Appliquer automatiquement un taux de 10 % à tout un solde clients de 150 000 € peut être insuffisant si certains dossiers sont très dégradés, ou excessif si les retards sont ponctuels. La déductibilité fiscale suppose un risque probable, précis et documenté, apprécié créance par créance.
Une bonne analyse laisse une trace claire dans le dossier comptable : dates de relance, réponses du client, historique de paiement, éventuelle mise en demeure, information du mandataire judiciaire, promesse de règlement non tenue. Ce faisceau d’indices sert à justifier la dépréciation et à hiérarchiser les actions de recouvrement. Deux créances du même montant peuvent appeler deux décisions différentes si l’une repose sur un client solvable mais désorganisé, et l’autre sur une entreprise déjà en procédure collective.
TVA, fiscalité et passage en créance irrécouvrable
La TVA ne se récupère pas au moment où la créance devient douteuse. Elle peut être régularisée lorsque l’irrécouvrabilité est établie, sous conditions. L’entreprise doit pouvoir démontrer que la perte est définitive ou suffisamment certaine : liquidation judiciaire clôturée pour insuffisance d’actif, certificat d’irrécouvrabilité, démarches de recouvrement restées vaines selon le dossier.
Constater la perte définitive
Lorsque la créance devient irrécouvrable, elle sort de l’actif. La perte est comptabilisée au compte 654 Pertes sur créances irrécouvrables. La TVA collectée peut être régularisée selon les conditions applicables, en utilisant les comptes de TVA concernés, notamment le compte 4457 TVA collectée lorsqu’il s’agit d’annuler la TVA initialement déclarée. Le traitement doit rester cohérent entre la perte, la TVA et la reprise éventuelle de la dépréciation.
Exemple simple : une créance de 12 000 € TTC, soit 10 000 € HT, était dépréciée à 80 %. Si elle devient totalement irrécouvrable, il faut constater la perte définitive, régulariser la TVA lorsque les conditions sont réunies, puis reprendre la dépréciation déjà enregistrée afin d’éviter un double impact sur le résultat.
Suivre la créance après la clôture : reprise, ajustement ou perte
Une créance douteuse n’est pas figée. À chaque clôture, l’entreprise doit réexaminer le risque. Si la situation s’aggrave, la dépréciation peut être augmentée. Si le client règle tout ou partie de sa dette, la provision doit être reprise à due concurrence. Le suivi annuel évite de laisser un solde dormant dans les comptes.
- Paiement total : la créance est soldée et la dépréciation est reprise intégralement.
- Paiement partiel : la provision est ajustée sur le solde restant à risque.
- Risque réduit : une reprise partielle améliore le résultat de l’exercice.
- Perte définitive : la créance bascule en irrécouvrable et sort du bilan.
Pour sécuriser la comptabilisation d’une créance douteuse, la méthode la plus fiable reste chronologique : identifier les signaux, reclasser en 416, calculer la provision sur le HT, documenter le risque, puis ajuster le traitement selon l’évolution du recouvrement. Cette discipline protège à la fois la sincérité des comptes, le résultat fiscal et la lecture réelle de la trésorerie.












