
Provision pour créance douteuse : les comptes 416, 491 et la TVA à ne pas confondre
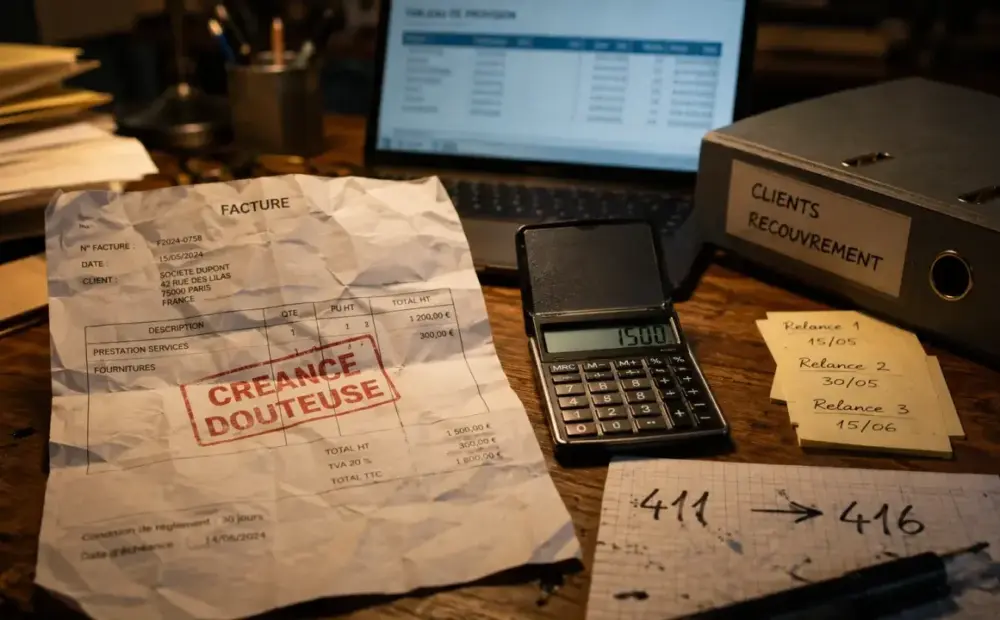
Une facture impayée ne devient pas automatiquement une perte. Tant qu’un espoir de recouvrement existe, l’entreprise doit évaluer le risque et, si nécessaire, constater une dépréciation.
Une facture impayée ne devient pas automatiquement une perte. Tant qu’un espoir de recouvrement existe, l’entreprise doit évaluer le risque et, si nécessaire, constater une dépréciation. L’enjeu comptable et fiscal est simple : traduire une perte probable, sans sortir trop vite la créance de l’actif.
Comprendre le statut de la créance avant de comptabiliser
Une créance client est normalement enregistrée au compte 411 lorsqu’elle est certaine dans son principe et dans son montant. Elle devient douteuse lorsque le règlement est compromis, par exemple en cas de retard important, de difficultés financières du débiteur, de procédure collective ou de promesses de paiement non tenues. Le principe de prudence impose alors de ne pas attendre la perte définitive pour en tenir compte.
La créance litigieuse est proche, mais le problème porte souvent sur l’existence de la dette, le montant facturé ou la qualité de la prestation. La créance irrécouvrable, elle, correspond à une perte devenue définitive, par exemple en cas de liquidation sans perspective de paiement, de disparition du débiteur, de certificat d’irrécouvrabilité ou de démarches de recouvrement restées vaines.
| Statut | Situation typique | Traitement comptable | TVA |
|---|---|---|---|
| Créance douteuse | Risque probable de non-paiement | Transfert au compte 416 et dépréciation au compte 491 | Pas récupérée tant que la perte n’est pas définitive |
| Créance litigieuse | Désaccord sur la facture ou son montant | Compte 416 si le recouvrement est incertain | Traitement selon l’issue du litige |
| Créance irrécouvrable | Perte définitive prouvée | Sortie de l’actif, perte au compte 654 | Récupérable sous conditions |
Les écritures à passer pour constater la dépréciation
Du compte 411 au compte 416
La première étape consiste à isoler le client à risque. On crédite le compte 411 « Clients » et on débite le compte 416 « Clients douteux ou litigieux » pour le montant TTC de la créance concernée. Ce transfert ne constate pas encore une perte, il signale simplement que la créance doit être suivie séparément.
La dotation au compte 68174 et la provision au compte 491
La dépréciation se calcule sur le montant hors taxes, car la TVA collectée n’est généralement récupérable qu’en cas d’irrécouvrabilité définitive. L’écriture consiste à débiter le compte 68174 « Dotations aux provisions pour dépréciation des créances » et à créditer le compte 491 « Provisions pour dépréciation des comptes clients ».
Exemple : une facture de 1 200 euros TTC, soit 1 000 euros HT et 200 euros de TVA, présente un risque estimé à 80 %. La dépréciation à constater est de 800 euros. L’entreprise débite donc le compte 68174 pour 800 euros et crédite le compte 491 pour 800 euros.
La mise à jour annuelle
La provision n’est pas figée. À chaque clôture, elle doit être réévaluée client par client. Si le risque augmente, une dotation complémentaire est enregistrée. Si le client règle une partie de sa dette ou si la situation s’améliore, une reprise est comptabilisée au compte 78174 « Reprises sur provisions pour dépréciation des créances ».
Déduction fiscale : les conditions à sécuriser
Sur le plan fiscal, la déduction n’est admise que si la provision répond à des conditions strictes. La créance doit être inscrite à l’actif du bilan, résulter d’une gestion normale et présenter un risque de perte nettement précisé. Le BOFiP rappelle notamment que des événements en cours à la clôture doivent rendre probable la perte envisagée. La question est traitée à part : « Créance douteuse, litigieuse ou irrécouvrable ».
Une simple inquiétude commerciale ne suffit pas. L’entreprise doit conserver des éléments probants : relances, mise en demeure, échéancier non respecté, information sur la liquidation judiciaire, échanges avec le mandataire ou tout document montrant la dégradation de la solvabilité du débiteur. Cette documentation est importante, car elle permet de justifier le montant retenu et la date de constatation.
Il faut aussi éviter de transformer la provision en outil d’optimisation artificielle. Une créance abandonnée sans justification économique, ou issue d’une opération étrangère à l’intérêt de l’entreprise, peut être contestée au titre de l’acte anormal de gestion. La logique fiscale suit donc la logique comptable : prudence, mais preuve.
Une bonne pratique consiste à traiter chaque impayé comme un signal de risque. Au départ, il semble limité, puis il peut peser sur la trésorerie, les marges et les prévisions de résultat. Le bon réflexe n’est pas seulement de classer la facture en retard, mais de documenter son évolution dès les premiers signaux faibles. Cette traçabilité évite de reconstituer dans l’urgence, plusieurs mois plus tard, les raisons d’une dépréciation.
Quand la créance devient irrécouvrable : perte et TVA
Lorsque la perte devient définitive, la créance ne relève plus d’une simple dépréciation. Elle doit être sortie de l’actif. La perte est généralement comptabilisée au compte 654 « Pertes sur créances irrécouvrables » pour la partie hors taxes, tandis que la TVA initialement collectée peut être régularisée sous conditions. À lire aussi sur ce point : « Créance douteuse ».
Si une provision avait déjà été constituée, elle doit être reprise au compte 78174. On ne conserve pas une provision sur une créance qui n’existe plus à l’actif. L’enchaînement logique est donc : reprise de la provision, constatation de la perte définitive, puis traitement de la TVA si les justificatifs sont réunis.
La récupération de TVA suppose de prouver l’irrécouvrabilité. En pratique, l’entreprise doit notamment pouvoir émettre un duplicata de la facture initiale avec une mention indiquant que la facture est demeurée impayée pour la somme correspondante et que la TVA ne peut pas faire l’objet d’une déduction chez le client. Le compte 4457 « TVA collectée » est alors ajusté, éventuellement via un compte d’attente comme le 4458 selon l’organisation comptable retenue.
Exemple complet d’enchaînement comptable
Imaginons une facture de 1 200 euros TTC émise à un client. À la clôture, le risque de non-recouvrement est estimé à 80 %. L’entreprise transfère d’abord les 1 200 euros du compte 411 vers le compte 416. Elle comptabilise ensuite une dépréciation de 800 euros, calculée sur 1 000 euros HT, en débitant le compte 68174 et en créditant le compte 491.
Quelques mois plus tard, le client règle 480 euros TTC. Le solde restant dû est de 720 euros TTC, soit 600 euros HT. Si le risque porte désormais sur la totalité du solde HT, la provision nécessaire est de 600 euros. Comme 800 euros avaient été provisionnés, une reprise de 200 euros est enregistrée au compte 78174.
Si, ensuite, le solde devient définitivement irrécouvrable, l’entreprise reprend la provision restante de 600 euros, constate la perte hors taxes au compte 654 et régularise la TVA collectée de 120 euros si les conditions de récupération sont remplies. Cette méthode évite deux erreurs fréquentes : provisionner la TVA trop tôt et maintenir une provision après la sortie définitive de la créance.
La clé reste la cohérence du dossier : une évaluation individualisée, des comptes correctement utilisés et des justificatifs conservés. C’est cette combinaison qui permet de produire des comptes prudents, lisibles et fiscalement défendables.












