
Stock, délais de paiement, trésorerie : pourquoi le besoin en fonds de roulement pèse sur l’exploitation ?
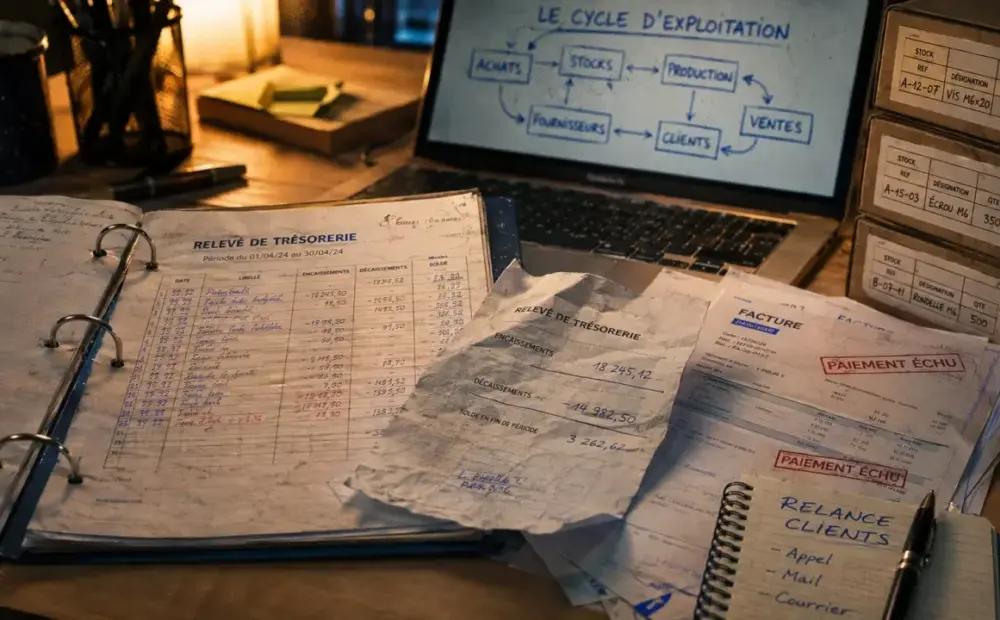
Le besoin en fonds de roulement, souvent abrégé BFR, mesure l’argent qu’une entreprise doit avancer pour faire tourner son activité avant d’être payée par ses clients.
Le besoin en fonds de roulement, souvent abrégé BFR, mesure l’argent qu’une entreprise doit avancer pour faire tourner son activité avant d’être payée par ses clients. Il naît d’un décalage simple : les achats, les salaires, les loyers ou les stocks sortent de la trésorerie avant que les ventes ne l’alimentent réellement.
Comprendre son BFR aide à éviter une situation fréquente : une entreprise rentable sur le papier, mais en difficulté parce que son cash reste immobilisé trop longtemps. C’est donc un indicateur de gestion aussi utile que le chiffre d’affaires ou la marge.
Ce que mesure vraiment le besoin en fonds de roulement
Le besoin en fonds de roulement correspond au financement nécessaire pour couvrir le cycle d’exploitation. Autrement dit, il répond à une question simple : combien d’argent reste bloqué dans l’activité courante entre le moment où l’entreprise paie et celui où elle encaisse ?
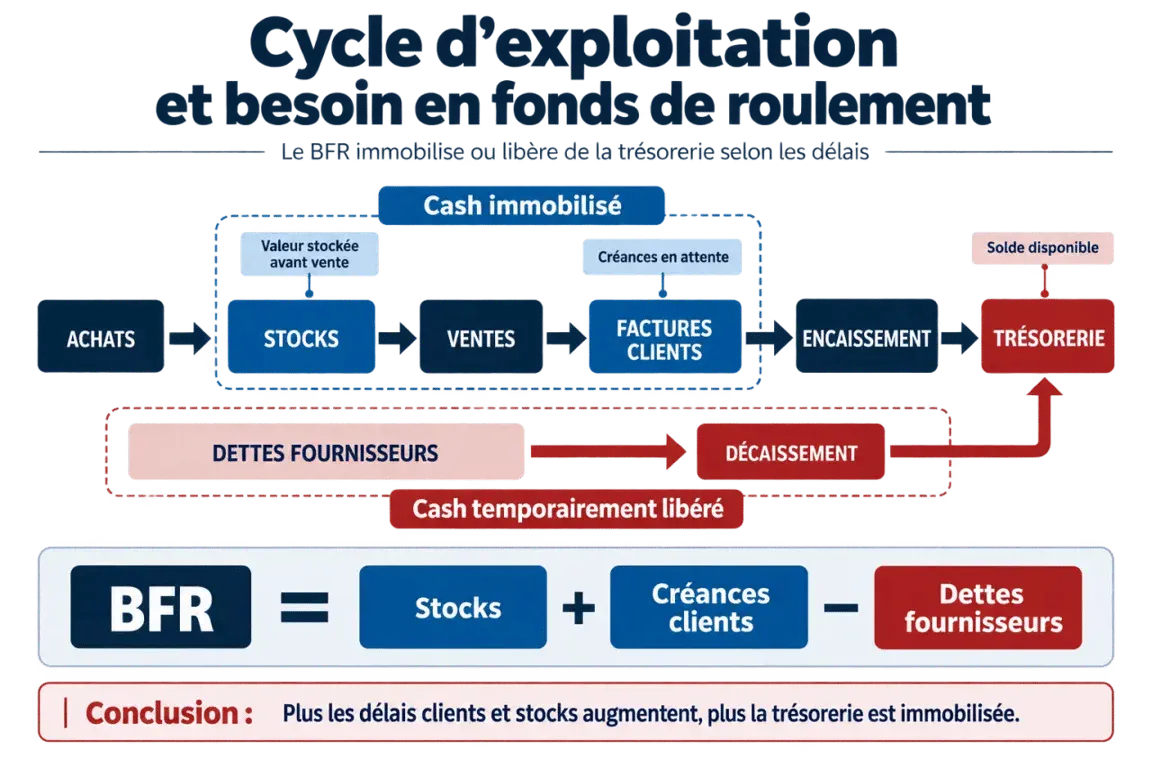
Il concerne surtout trois éléments : les stocks, les créances clients et les dettes fournisseurs. Les stocks immobilisent de l’argent dans des marchandises ou des matières premières. Les créances clients correspondent aux factures émises mais pas encore encaissées. Les dettes fournisseurs jouent en sens inverse, car tant qu’elles ne sont pas réglées, elles financent temporairement l’entreprise.
Pourquoi le BFR peut augmenter même quand les ventes progressent
Une hausse du chiffre d’affaires peut sembler positive, mais elle peut aussi créer une tension de trésorerie. Si l’entreprise vend davantage à crédit, elle doit souvent produire, acheter ou livrer avant d’être payée. Plus l’activité accélère, plus le montant à financer peut devenir élevé.
C’est particulièrement visible dans les entreprises qui accordent des délais de paiement longs, gèrent beaucoup de stocks ou travaillent avec des clients professionnels. La croissance consomme alors du cash avant d’en générer, ce qui peut peser vite sur la trésorerie disponible.
La formule du BFR et son interprétation
La formule la plus courante est la suivante : BFR = stocks + créances clients – dettes fournisseurs. Elle donne une vision claire de l’argent immobilisé dans le cycle d’exploitation.
| Élément | Effet sur le BFR | Lecture pratique |
|---|---|---|
| Stocks | Augmentent le BFR | Plus les produits restent longtemps en stock, plus la trésorerie est bloquée |
| Créances clients | Augmentent le BFR | Les factures non encaissées financent les clients |
| Dettes fournisseurs | Diminuent le BFR | Les délais obtenus auprès des fournisseurs soulagent temporairement la trésorerie |
BFR positif, négatif ou nul : que faut-il comprendre ?
Un BFR positif signifie que l’entreprise doit financer une partie de son exploitation. C’est fréquent dans le commerce, l’industrie, le bâtiment ou les services aux entreprises avec paiement différé.
Un BFR négatif indique au contraire que l’entreprise encaisse avant de payer ses propres charges d’exploitation. Certains modèles fonctionnent ainsi, notamment lorsque les clients paient comptant alors que les fournisseurs sont réglés plus tard. Ce n’est pas automatiquement un signe de performance, mais cela donne une marge de manœuvre financière confortable.
Un BFR nul traduit un équilibre entre les ressources et les emplois liés à l’exploitation. En pratique, cet équilibre reste fragile : un retard client ou une hausse de stock peut rapidement le faire basculer.
Les trois leviers qui font varier le BFR
Le BFR n’est pas une donnée figée. Il évolue avec les habitudes de paiement, l’organisation commerciale, les achats et la gestion des stocks. C’est précisément ce qui le rend pilotable.
Les délais de paiement clients
Chaque jour de retard d’encaissement allonge le cycle de trésorerie. Une facture émise mais non payée reste une vente comptable, pas un cash disponible. Pour réduire ce risque, il est utile de préciser les conditions de règlement dès le devis, de facturer rapidement et de relancer avant l’échéance plutôt qu’après plusieurs semaines de silence.
Il faut aussi suivre les échéances de près : date d’émission, délai prévu, date d’encaissement réelle, litiges éventuels. Une facture envoyée trop tard, un acompte oublié ou une relance trop espacée peuvent ralentir la rentrée d’argent sans que le volume d’activité change. Le point clé, ici, est la vitesse d’encaissement.
La rotation des stocks
Un stock trop élevé rassure parfois, mais il coûte cher : achat initial, stockage, assurance, risque d’obsolescence ou de démarque. Pour maîtriser le BFR, il faut distinguer les références qui tournent vite de celles qui immobilisent inutilement de la trésorerie.
Un suivi simple peut déjà faire la différence : identifier les produits à faible rotation, ajuster les commandes aux ventes réelles, éviter les achats opportunistes mal calibrés et négocier des livraisons plus fréquentes lorsque c’est possible. Une bonne rotation des stocks libère du cash sans toucher au niveau de service.
Les délais fournisseurs
Les dettes fournisseurs réduisent mécaniquement le BFR tant qu’elles restent dans des délais maîtrisés. Négocier un délai de règlement plus adapté peut donc améliorer la trésorerie sans recourir immédiatement à un financement externe.
Attention toutefois à ne pas transformer ce levier en fragilité relationnelle. Payer systématiquement en retard peut tendre les relations, réduire la confiance et compromettre les conditions commerciales. L’objectif est d’obtenir un calendrier cohérent avec les encaissements, pas de déplacer le problème chez ses partenaires.
Comment réduire son BFR sans fragiliser l’activité
Réduire le besoin en fonds de roulement ne signifie pas couper partout. Il s’agit plutôt d’accélérer les encaissements, de limiter l’argent immobilisé et de mieux synchroniser les sorties de cash.
- Demander des acomptes lorsque le projet nécessite des achats ou du temps de production avant livraison.
- Facturer dès que la prestation est réalisée, au lieu d’attendre la fin du mois par automatisme.
- Mettre en place des relances progressives avant et après l’échéance de paiement.
- Analyser les stocks dormants pour libérer de la trésorerie immobilisée.
- Négocier les délais fournisseurs en cohérence avec les délais clients.
- Suivre le BFR régulièrement, surtout en période de croissance ou de saisonnalité.
Un pilotage mensuel suffit souvent pour détecter une dérive. L’enjeu n’est pas seulement de calculer un chiffre, mais de comprendre ce qui l’explique : un client important qui paie plus tard, une commande de stock inhabituelle, une saison creuse ou une hausse des ventes à crédit.
BFR, trésorerie et fonds de roulement : ne pas les confondre
Le BFR indique ce que l’exploitation consomme ou libère comme trésorerie. Le fonds de roulement, lui, correspond aux ressources stables disponibles pour financer l’activité courante. La trésorerie nette résulte de l’équilibre entre les deux.
La relation peut se résumer ainsi : trésorerie nette = fonds de roulement – besoin en fonds de roulement. Si le fonds de roulement est supérieur au BFR, l’entreprise dispose en principe d’une trésorerie positive. Si le BFR dépasse les ressources stables, la trésorerie peut devenir tendue, même avec une activité rentable.
C’est pourquoi le besoin en fonds de roulement doit être suivi avant les difficultés, pas seulement lorsqu’un découvert apparaît. Bien maîtrisé, il devient un outil de décision pour accepter ou non un gros contrat, revoir ses conditions de paiement, financer une croissance ou sécuriser une période plus lente.












